منهجية تقييم وسطاء الفوركس: كيف نحسب درجة كل وسيط؟
كل تقييم تقرأه على موقعنا هو نتاج عملية تحليلية منظمة، وليس رأيًا شخصيًا أو انطباعًا عابرًا. ولأن اختيار منصة التداول يمثل قرارًا ماليًا بالغ الحساسية، فمن حقك الطبيعي أن تدرك كيف وصلنا إلى الرقم النهائي الذي يرافق اسم كل شركة.
تشرح هذه الصفحة منهجية تقييم وسطاء الفوركس لدينا بوضوح تام؛ حيث تفصّل المعايير الثمانية التي نقيسها، ووزن كل معيار، ومصادر بياناتنا، وآلية حساب النتيجة من صفر إلى خمسة. نُطبّق هذه المنهجية بصرامة على جميع الوسطاء دون استثناء وبنفس الأوزان، لنضمن لك مقارنة عادلة ودقيقة وقابلة للتحقق.
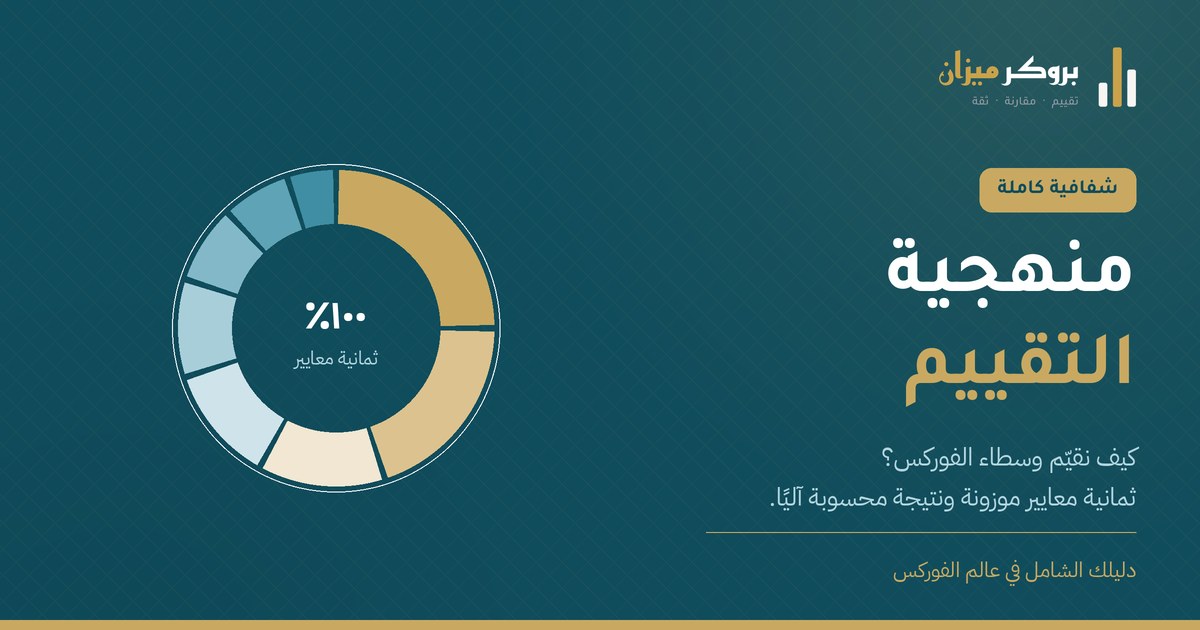
نقيّم كل وسيط عبر ثمانية معايير موزونة: الترخيص والأمان ٢٥٪، التكاليف والرسوم ٢٠٪، أنواع الحسابات والحساب الإسلامي ١٣٪، منصات التداول ١٢٪، الإيداع والسحب ١٠٪، الدعم بالعربية ٨٪، الأسواق المتاحة ٧٪، والتعليم ٥٪. يحصل كل معيار على درجة من خمسة، ثم تُحسب النتيجة النهائية آليًا من مجموع الدرجات الموزونة. وتُمنح الدرجة للكيان القانوني الذي يُسجَّل تحته أغلب العملاء العرب فعليًا، لا لقائمة تراخيص المجموعة.
مبادئنا الأساسية في التقييم
نلتزم في مراجعاتنا بأربعة مبادئ ثابتة لا نحيد عنها:
لغة الأرقام والبيانات هي ما يحدد ترتيب الوسطاء ونتائجهم. لا مجال لشراء المراكز المتقدمة أو التلاعب بالتقييمات، ولا نقبل أي تعويض مادي مقابل تعديل النتائج.
أوزان التقييم ومعادلة الحساب وسقوف الدرجات معلنة بوضوح في هذه الصفحة. يمكنك إعادة حساب أي نتيجة بنفسك اعتمادًا على البيانات المنشورة داخل كل مراجعة.
تعتمد تقييماتنا التحليلية على البيانات الرسمية المعلنة من الوسطاء، وسجلات الجهات الرقابية، وتجارب المستخدمين المجمعة من المنصات العامة. ونؤكد أن تقييماتنا لا تستند إلى تجربة تداول مباشرة من قِبل فريقنا.
صُممت الأوزان لتخدم المتداول في العالم العربي كله — الخليج ومصر وبلاد الشام والمغرب العربي: جودة الحساب الإسلامي، وكفاءة الدعم بالعربية خلال أسبوعَي العمل في المنطقة، ووسائل الإيداع والسحب المتاحة محليًا.
من أين نجمع البيانات؟
قبل منح أي وسيط نتيجته النهائية، نجمع بدقة ٤٢ حقلًا إلزاميًا من البيانات، موزعة على المعايير الثمانية، عبر المصادر التالية:
- المواقع الرسمية للوسطاء — لفحص مواصفات الحسابات، والسبريد المعلن ونوعه، والعمولات، وشروط الحساب الإسلامي، وطرق الدفع، إضافة إلى النسخة العربية والنطاقات الإقليمية.
- سجلات الجهات الرقابية — نراجع قواعد بيانات هيئة سوق رأس المال الإماراتية (CMA الإمارات — هيئة الأوراق المالية والسلع SCA سابقًا) وDFSA وFSRA وهيئة السوق المالية السعودية، إلى جانب FCA وCySEC وASIC وFSCA، وكذلك سجلات الكيانات الخارجية مثل FSA سيشل وFSC موريشيوس وFSC بليز؛ لنتحقق من أرقام التراخيص وحالتها وأي إنذارات أو مخالفات مسجلة.
- الوثائق القانونية للوسيط — نغوص في اتفاقية العميل، ووثيقة الإفصاح عن المخاطر، وجداول الرسوم؛ لاكتشاف التكاليف الأقل وضوحًا كرسوم الخمول أو رسوم السحب. ونستشهد ببنود هذه الوثائق برقم البند ورقم الإصدار.
- تجارب المستخدمين المجمّعة — نحلل الأنماط المتكررة لآراء المتداولين على المنصات العامة كإشارة عامة لتقييم جودة الخدمة، دون اعتبارها دليلًا قاطعًا. ولا ننشر أي رأي لمستخدم دون نسبته صراحةً إلى مصدره.
يُسجّل كل حقل بمصدره وتاريخ التحقق منه، ويأخذ واحدة من ثلاث حالات فقط: متوفر، أو منشور لكنه محجوب عنا، أو لم يُعثر عليه. لا توجد حالة رابعة، والتخمين ممنوع تمامًا؛ فإذا واجهنا معلومة غير مؤكدة أو متضاربة بين المصادر، نترك الحقل فارغًا ونوضح ذلك في المراجعة.
كما أن أي معلومة سلبية — «لا يوفر حسابًا إسلاميًا»، «ليس عضوًا في صندوق التعويض»، «لا يفرض رسوم خمول» — لا تُسجَّل إلا بدليل إيجابي: نص صريح من مصدر رسمي، أو صفحة الجهة المعنية نفسها مفتوحة مباشرةً. غياب اسم الوسيط عن قائمة عامة ليس دليلًا على شيء.
أي كيان نقيّمه؟ درجة واحدة لكل وسيط
يشغّل معظم الوسطاء الدوليين عدة كيانات قانونية في آن واحد: كيان أوروبي مرخص من FCA أو CySEC لا يقبل عادةً سوى المقيمين في أوروبا، وكيان آخر — غالبًا خارجي — هو الذي يستقبل فعليًا عملاء المنطقة العربية بشروط ورافعة وحمايات مختلفة كليًا. لذلك نلتزم بقاعدة صارمة: ترخيص المجموعة ليس ترخيص حسابك.
نمنح كل وسيط درجة واحدة فقط، ونحسبها على أساس الكيان الذي يغطي أكبر شريحة من الجمهور العربي. ولتحديد هذه الشريحة نستخدم جدول أوزان ثابتًا للأسواق العربية، يُطبَّق على كل الوسطاء بلا استثناء ولا يتغير في منتصف الطريق:
| الوزن | الأسواق |
|---|---|
| ٣ | السعودية · مصر · الإمارات |
| ٢ | الكويت · قطر · المغرب · الجزائر · العراق |
| ١ | البحرين · عُمان · الأردن · لبنان · تونس · ليبيا · فلسطين · اليمن · السودان · موريتانيا |
ونحدد الكيان المعني من أدلة مستندية فقط، عبر ستة مصادر: تذييل النسخة العربية من الموقع، والنطاق الإقليمي المخصص وشروط دخوله، وقائمة اتفاقيات العملاء في صفحة الوثائق القانونية، ومقالات مركز المساعدة التي تربط كل دولة بكيانها، وسجل الجهة الرقابية الرسمي، ووصف التطبيق في متاجر الهواتف.
معايير تقييم وسطاء الفوركس الثمانية وأوزانها
تعتمد منهجية تقييم وسطاء الفوركس على قياس أداء كل شركة عبر ثمانية أبعاد رئيسية. يمتلك كل بُعد وزنًا ثابتًا يعكس أهميته الفعلية للمتداول في المنطقة العربية:
| المعيار | الوزن | ما الذي يقيسه |
|---|---|---|
| الترخيص والأمان | ٢٥٪ | كيان العميل العربي وجهته الرقابية، فصل أموال العملاء، الحماية من الرصيد السالب، صندوق التعويض، الرافعة القصوى، متانة المجموعة وسنوات النشاط |
| التكاليف والرسوم | ٢٠٪ | التكلفة الإجمالية ذهابًا وإيابًا (السبريد + العمولة لكل لوت)، رسوم التبييت، رسوم الخمول، رسوم الإيداع والسحب وتحويل العملة |
| أنواع الحسابات (والحساب الإسلامي) | ١٣٪ | شروط الحساب الإسلامي وشرط تفعيل الرسوم، تنوّع الحسابات، الحد الأدنى للإيداع، عملة الأساس العربية، الحساب التجريبي |
| منصات التداول والأدوات | ١٢٪ | MT4 وMT5 وcTrader، المنصة الخاصة، تطبيق الجوال وتقييمه، واجهة ووثائق عربية، نوع التنفيذ، نسخ التداول |
| الإيداع والسحب | ١٠٪ | طرق الدفع المحلية في الأسواق العربية الكبرى، الحد الأدنى للسحب، سرعة المعالجة المعلنة، رسوم التحويل |
| الدعم باللغة العربية | ٨٪ | دعم عربي بشري، تغطية أسبوعَي العمل في المنطقة، قنوات التواصل والواتساب، تعريب الموقع والوثائق القانونية |
| الأسواق والأدوات المتاحة | ٧٪ | أزواج العملات المتاحة للكيان المُقيَّم، المعادن، المؤشرات، الأسهم، السلع، عقود الكريبتو |
| التعليم والأبحاث | ٥٪ | المحتوى التعليمي العربي الأصيل، التحليلات، الندوات، الأدوات البحثية |
| مجموع الأوزان | ١٠٠٪ | ثابتة لجميع الوسطاء ولا تتغيّر من مراجعة لأخرى |
لماذا يحصل الترخيص على أكبر وزن؟
تفتقر كافة الميزات الأخرى إلى قيمتها الحقيقية إن لم تكن أموالك في مأمن. فالحصول على سبريد منخفض مع وسيط غير مرخص ليس صفقة رابحة، بل مخاطرة غير محسوبة. بناءً على ذلك، نمنح الترخيص والأمان ربع النتيجة الإجمالية، ونقسّمه إلى ثلاثة بنود فرعية:
| البند الفرعي | الوزن | ما الذي يقيسه |
|---|---|---|
| الكيان والجهة الرقابية | ٥٥٪ | الجهة التي يُسجَّل تحتها العميل العربي فعليًا، وحالة الترخيص في السجل الرسمي |
| الحمايات العملية | ٣٠٪ | فصل الأموال، الحماية من الرصيد السالب، سقف الرافعة، صندوق التعويض |
| متانة المجموعة | ١٥٪ | عدد التراخيص الفعّالة، سنوات التشغيل، الإفصاح المالي |
أما صناديق التعويض فنفرّق فيها بين نوعين: صندوق قانوني (مثل ICF القبرصي) يغطي الكيان المُقيَّم نفسه ويرفع درجة الحمايات العملية بمقدار نقطة كاملة، وصندوق تسوية نزاعات طوعي نتحقق من عضوية الوسيط فيه على موقع الصندوق ذاته فيرفعها بنصف نقطة فقط. والادعاء غير المُتحقَّق منه لا أثر له إطلاقًا. ونذكر دائمًا حدود الصندوق الطوعي: فهو لا يغطي إفلاس الوسيط، ويقتصر على الأحكام الصادرة عنه.
كيف نقيّم الحساب الإسلامي تحديدًا؟
لا نكتفي بسؤال «هل يوفّر الوسيط حسابًا إسلاميًا؟»، فمجرد الإجابة بنعم لا تعني الكثير وحدها. العمود الفقري لتقييمنا هنا هو وضوح شرط تفعيل الرسوم: هل يظل الحساب خاليًا من الفوائد لأجل غير مسمى؟ وإن فُرضت رسوم إدارية، فهل يعرف المتداول مسبقًا متى تُفرض بالضبط وبأي مبلغ وعلى أي رموز؟
الرسم المعلوم مسبقًا تكلفة يمكن حسابها، أما الرسم الذي يُترك لتقدير الوسيط بعبارات فضفاضة مثل «نمط تداول غير اعتيادي» فهو مخاطرة لا يمكن للعميل تسعيرها — ولذلك يخفض الدرجة بشدة. كما ننتبه إلى السبريد المخفي: إذا نشر الوسيط جدول أسعار منفصلًا وأوسع لحسابات بدون فائدة، فهذه رسوم بديلة فعليًا حتى لو لم تُذكر كلمة «رسوم». ويمكنك مقارنة هذه الشروط مباشرةً في صفحة الوسطاء بحسابات إسلامية.
ونوضح أننا نصف الشروط التعاقدية فقط ولا نصدر أي حكم شرعي؛ فالقرار النهائي يعود إليك وإلى مرجعك الديني.
ماذا نعني بالتكاليف الحقيقية؟
التكلفة الترويجية المعلنة في الصفحة الرئيسية للوسيط نادرًا ما تمثل التكلفة الكاملة. لذلك لا نقارن السبريد الخام أبدًا، بل نحوّل العمولة إلى نقاط ونجمعها معه:
بهذه الطريقة يظهر حساب «صفر نقطة» على حقيقته بعد إضافة عمولته، وتصبح المقارنة بين الحسابات ذات معنى. ثم ندقق في جدول الرسوم بحثًا عن رسوم الخمول والتحويل والسحب وهامش تحويل العملة.
ونفرّق بين نوعين من الأرقام: العمولة التزام تعاقدي مكتوب في الشروط الرسمية، بينما السبريد رقم تسويقي تعتمد مصداقيته على صرامة الجهة الرقابية. لذلك نضع سقف ثقة على درجة التكلفة: المتوسط المنشور تحت جهة رقابية عربية محلية أو من الفئة الأولى يصل إلى الدرجة الكاملة، بينما يتوقف المتوسط المنشور تحت كيان خارجي عند ٤٫٠، أما الرقم من نوع «يبدأ من» فسقفه أدنى في الحالتين — لأنه حد أدنى تسويقي لا متوسطًا فعليًا.
ما الذي يجعل هذه المنهجية عربية فعلًا؟
ثلاثة تفاصيل لا تجدها في المنهجيات العالمية المترجمة. الأول: نقيس تغطية الدعم على أسبوعَي العمل معًا — الأحد إلى الخميس في الخليج ومصر والأردن والعراق، والاثنين إلى الجمعة في المغرب وتونس والجزائر ولبنان — بتوقيت GMT+3. الثاني: لا نعتبر وسائل الدفع «محلية» إلا إذا نشرها الوسيط رسميًا في سوقين عربيين كبيرين على الأقل، مثل مدى وحوالات الريال والدرهم، أو فوري وإنستاباي وحساب الجنيه المصري، أو حوالة الدرهم المغربي، أو eFAWATEERcom والدينار الأردني؛ أما شبكات الوسطاء غير الرسمية فلا تُحتسب. الثالث: نطلب عملتَي أساس عربيتين على الأقل، إحداهما من سوق كبير، وإلا وُضع سقف على درجة هذا البند.
بوابة اكتمال البحث: عمق واحد لجميع الوسطاء
أكبر خطر على أي تصنيف هو أن يتفوق وسيط بُحث عنه بسطحية على وسيط بُحث عنه بعمق، لمجرد أن البيانات الناقصة تُركت لصالحه. لذلك نحسب نسبة اكتمال البيانات لكل معيار على حدة، ونضع سقفًا على درجته إذا كانت ناقصة:
| نسبة اكتمال بيانات المعيار | سقف الدرجة الممنوحة |
|---|---|
| ٨٠٪ فأكثر | بلا سقف — الدرجة وفق المعايير |
| ٦٠٪ إلى ٧٩٪ | ٤٫٠ |
| ٤٠٪ إلى ٥٩٪ | ٣٫٠ |
| أقل من ٤٠٪ | ٢٫٠ ثابتة |
| الاكتمال الكلي أقل من ٧٥٪ | توقّف |
إذا لم نصل إلى ٧٥٪ من الحقول الإلزامية، تتوقف المراجعة ونعيد البحث من جديد بدل نشر تقييم مبني على فراغات. ويُطبَّق السقف في الخطوة الأخيرة فقط، حتى لا يُعاقَب نقص البيانات مرتين: مرة في درجة البند ومرة في السقف.
«الوسيط لا ينشر» ليست مثل «نحن لم نتمكن من القراءة»
هذا تمييز دقيق لكنه جوهري للإنصاف. الوسيط الذي ينشر جدول تكاليفه بشفافية لا يستحق أن يُعاقَب لأن الجدول محجوب عن موقعنا الجغرافي:
| حالة الإفصاح | الأثر على التقييم |
|---|---|
| منشور ومقروء | تقييم عادي وفق البيانات |
| منشور لكنه محجوب عنا | يحتفظ بسقف الحالة الأولى، وتُقدَّر القيمة بسلّم متدرج يبدأ بالمصادر الرسمية البديلة، ويُذكر ذلك صراحةً في المراجعة |
| غير منشور، أو لا يظهر إلا بعد فتح الحساب | يُعامل باعتباره غياب شفافية تجاه العميل المحتمل |
ونعتبر البيانات التي لا تظهر إلا بعد التسجيل غير منشورة، لسبب بسيط: العميل نفسه لا يراها قبل اتخاذ قراره.
كيف تُحسب النتيجة النهائية؟
يُقيَّم كل معيار من المعايير الثمانية بدرجة تتراوح من ٠ إلى ٥ استنادًا إلى البيانات المجمعة. تُضرب درجة كل معيار في وزنه المخصص، ويكون مجموع النواتج هو النتيجة النهائية:
تدخل درجات المعايير في هذا المجموع كما هي دون تقريب، ولا تُقرَّب النتيجة النهائية إلا مرة واحدة إلى رقم عشري واحد (مثل ٤٫٣). أما التقريب إلى أقرب نصف نجمة فيقع في العرض فقط: الرقم العشري هو المرجع، والنجوم توضيح بصري. ويتم الحساب آليًا من ورقة البيانات، مما يضمن أن البيانات ذاتها ستُنتج النتيجة نفسها دائمًا.
ومن المهم معرفة ما تعنيه الدرجات: الدرجة ٣ هي متوسط السوق الفعلي لا علامة رسوب، والدرجة ٥ تعني «الأفضل المتاح فعليًا للمتداول العربي» لا الوسيط المثالي نظريًا.
ماذا تعني كل درجة عمليًا؟
| النتيجة | ما الذي تعنيه للمتداول العربي |
|---|---|
| ٤٫٥ فأعلى | مستوى نادر: تسجيل العميل العربي تحت جهة رقابية محلية، أو كيان خارجي بحمايات كاملة ورافعة منضبطة وتكاليف منخفضة معًا |
| ٤٫٠ – ٤٫٤ | وسيط كبير وراسخ عبر المسار الخارجي: مجموعة قوية وسجل نظيف وخدمة عربية جيدة، مع قيد بنيوي واحد على الأقل كسقف الحمايات أو الرافعة المرتفعة |
| ٣٫٥ – ٣٫٩ | أفضل من المتوسط، لكن مع ضعف واضح في معيار موزون — كتكاليف مرتفعة، أو حساب إسلامي مشروط، أو دعم عربي محدود |
| ٣٫٠ – ٣٫٤ | متوسط السوق: وسيط مقبول وظيفيًا دون تميّز، وغالبًا مع نقص في الشفافية أو الحمايات |
| أقل من ٣٫٠ | ضعف حقيقي في معايير عالية الوزن أو غياب شفافية واسع؛ تستدعي قراءة تفاصيل المراجعة قبل أي قرار |
هذه الأرقام ليست تصنيفًا للنوايا: الدرجة المنخفضة تعني ضعفًا مقيسًا في معايير محددة، ولا نطلق وصف الاحتيال على أي شركة إلا استنادًا إلى مستند رقابي رسمي.
مثال توضيحي على الحساب
لنفترض وسيطًا افتراضيًا حصل على الدرجات التالية:
| المعيار | الدرجة (من ٥) | الوزن | الناتج |
|---|---|---|---|
| الترخيص والأمان | ٤٫٥ | ٢٥٪ | ١٫١٢٥ |
| التكاليف والرسوم | ٤٫٠ | ٢٠٪ | ٠٫٨٠٠ |
| أنواع الحسابات | ٤٫٥ | ١٣٪ | ٠٫٥٨٥ |
| المنصات والأدوات | ٤٫٥ | ١٢٪ | ٠٫٥٤٠ |
| الإيداع والسحب | ٤٫٠ | ١٠٪ | ٠٫٤٠٠ |
| الدعم بالعربية | ٤٫٠ | ٨٪ | ٠٫٣٢٠ |
| الأسواق المتاحة | ٤٫٠ | ٧٪ | ٠٫٢٨٠ |
| التعليم والأبحاث | ٤٫٠ | ٥٪ | ٠٫٢٠٠ |
| النتيجة النهائية | — | ١٠٠٪ | ٤٫٢٥ ← ٤٫٣ |
هذا الوسيط الافتراضي يُعرض بنتيجة ٤٫٣ من ٥. وكما تلاحظ، فإن أي ضعف في معيار عالي الوزن — كالترخيص — يخفض النتيجة بحدة تفوق ضعفًا مماثلًا في معيار كالتعليم.
لماذا نادرًا ما يتجاوز وسيط ٤٫٥ من ٥؟
هناك حقيقة بنيوية في سوقنا يتجاهلها كثير من المواقع: كيانات FCA وCySEC وASIC لا تقبل عمليًا سوى المقيمين في أوروبا، والاستثناء الحقيقي الوحيد هو الإمارات بتراخيصها المحلية. أي أن المسار الخارجي هو المسار الوحيد المتاح أمام غالبية المتداولين العرب لدى غالبية الوسطاء. ولأن التقييم يُمنح للكيان الذي تُسجَّل تحته فعلًا، فإن السقف العملي للدرجة يرتبط بهذا المسار:
| مسار العميل العربي | سقف النتيجة |
|---|---|
| تسجيل مباشر تحت جهة رقابية عربية محلية | ٤٫٨ |
| كيان خارجي · فئة أولى · رافعة ١:٥٠٠ · حماية الرصيد السالب · صندوق تعويض | ٤٫٦ |
| كيان خارجي · فئة أولى · رافعة ١:١٠٠٠ · حماية الرصيد السالب | ٤٫٥ |
| كيان خارجي · فئة أولى · رافعة ١:٢٠٠٠ أو غير محددة | ٤٫٤ |
| كيان خارجي · دون فئة أولى · رافعة مرتفعة | ٤٫١ |
لذلك فإن التوزيع الطبيعي لتقييماتنا هو: وسيط متوسط بين ٣٫٠ و٣٫٥، ووسيط كبير راسخ بمسار خارجي بين ٤٫٠ و٤٫٤، وتسجيل محلي عربي فوق ٤٫٥. الدرجة ٥٫٠ الكاملة غير قابلة للتحقق عمليًا في هذا السوق، ونرى أن من الأمانة أن يكون الأمر كذلك بدل منح علامات كاملة لا تعكس واقع المتداول العربي.
التعديلات المحددة مسبقًا والتدخل اليدوي
بعض المخاطر لا تلتقطها المعادلة وحدها، لذلك لدينا قائمة تعديلات معلنة ومحدودة تُطبَّق على درجة الترخيص والأمان، ولا يُضاف إليها اجتهاد خارجها:
| الحالة | الأثر |
|---|---|
| بونص يغيّر شروط التداول (رافعة أو سبريد) طوال فترة سريانه | ٠٫٥− |
| إجراء تنفيذي أو غرامة من الجهة الرقابية للكيان المُقيَّم خلال ١٢ شهرًا | ٠٫٥− |
| تحذير أو قائمة سوداء من جهة رقابية في سوق عربي مستهدف | ١٫٠− |
| غرامة على كيان آخر من المجموعة لا يخدم العميل العربي | سقف ٣٫٠ على بند متانة المجموعة فقط، دون خصم مزدوج |
| قائمة «غير مرخص محليًا» من دولة خارج أسواقنا المستهدفة | بلا أثر على النتيجة |
| الحد الأقصى لمجموع التعديلات | ١٫٥− |
وفي الحالات النادرة التي تظهر فيها شكاوى موثقة وواسعة النطاق حول تعذّر سحب الأموال، نتدخل يدويًا لخفض النتيجة أو استبعاد الوسيط كليًا من التصنيف.
وبالمنطق نفسه، لا نعاقب الوسيط على مجرد وقوع عطل تقني في منصته — فالأعطال تحدث لدى الجميع. ما نقيسه هو طريقة التعامل معها: هل صدر إعلان رسمي وسريع؟ هل أُعلنت سياسة تعويض واضحة ونُفذت؟ وإذا لم يكن سلوك الوسيط موثقًا، فلا خصم أصلًا ويُذكر الأمر في المراجعة منسوبًا إلى مصدره.
ما الذي لا نفعله
الشفافية تعني أيضًا توضيح حدود مسؤوليتنا بدقة:
- ✕لا ندّعي تجربة تداول مباشرة. مراجعاتنا هي تقييمات تحليلية أولية، تستند بالكامل إلى البيانات الرسمية المعلنة وتجارب المستخدمين المجمعة.
- ✕لا نقيس السبريد بأنفسنا. نحن نصنّف جودة الرقم الذي ينشره الوسيط ومدى مصداقية الرقابة عليه، وننسبه دائمًا إلى مصدره.
- ✕لا نزوّر موقعنا الجغرافي. لا نستخدم بروكسي ولا نوقّع إقرارات إقامة غير صحيحة لرؤية صفحات محجوبة؛ ما لا يكون متاحًا بالأدلة العلنية نصرّح بأنه كذلك.
- ✕لا نصدر أحكامًا شرعية. نصف شروط الحساب الإسلامي بدقة، ويبقى الحكم الشرعي لك ولمرجعك الديني.
- ✕لا نفبرك آراء المستخدمين. ننسب كل رأي يظهر في مراجعاتنا إلى مصدره العام، وفي حال غياب المصدر الموثوق، نترك القسم فارغًا.
- ✕لا نبيع المراتب. يخلو موقعنا من أي ترتيب مدفوع أو مراجعات ممولة.
- ✕لا نقدّم توصيات استثمارية. ما ننشره يقتصر على المقارنات والمعلومات التعليمية؛ لتسهيل قرارك. ويبقى قرار التداول ومسؤوليته الكاملة على عاتقك وحدك.
الإفصاح عن روابط الشراكة
قد نتقاضى عمولة مالية عند قيامك بفتح حساب لدى بعض الوسطاء عبر الروابط المدرجة في موقعنا، دون أن يترتب عليك أي تكلفة إضافية. هذه العمولة هي ما يموّل جهود التحرير والبحث لدينا.
ومع ذلك، لا تملك هذه الشراكات أي تأثير على النتائج أو ترتيب الوسطاء. فالنتيجة تُحسب آليًا من ورقة بيانات تخلو أساسًا من أي حقل مخصص للعمولات. يخضع جميع الوسطاء، بمن فيهم من لا نملك معهم أي اتفاقيات شراكة، لنفس المعايير والأوزان بصرامة تامة.
كل متى نحدّث التقييمات؟
يتسم سوق الفوركس بالتغير المستمر؛ حيث تتبدل السبريدات، وتُمنح أو تُسحب تراخيص، وتتغير شروط الحسابات. لذا، نراجع بيانات الوسطاء بصفة دورية، ونعيد الحساب فور رصد أي تغيير جوهري كالتعديلات في الرسوم أو الأوضاع الرقابية. ويظل تاريخ آخر تحديث مدونًا بوضوح أعلى كل مراجعة.
ونحدّث المنهجية نفسها أيضًا. النسخة المعمول بها حاليًا هي الإصدار ٢٫٨، وأي وسيط جرى تقييمه بإصدار أقدم يُعاد حسابه بالكامل قبل مقارنته بغيره — فالدرجات الصادرة عن إصدارين مختلفين غير قابلة للمقارنة.
وتصف بعض الفقرات في هذه الصفحة حالة السوق نفسها — كالجهات الرقابية التي تقبل المتداول العربي اليوم، وسقوف الرافعة السائدة — وهي توصيف لواقع قائم وقت نشر هذه النسخة من المنهجية، نراجعه مع كل إصدار جديد. أما المعايير والأوزان ومعادلة الحساب فثابتة ولا ترتبط بتاريخ معيّن.
ورغم التزامنا بالتحديث، تبقى الأرقام المعروضة إرشادية وتخضع للتعديل من قِبل الوسيط في أي وقت. نوصيك دائمًا بالتحقق من الشروط النهائية عبر الموقع الرسمي للوسيط قبل الشروع في فتح الحساب.
الأسئلة الشائعة
هل جرّبتم هؤلاء الوسطاء بأنفسكم؟
لا. تقييماتنا هي قراءات تحليلية تستند إلى البيانات الرسمية للوسطاء وسجلات الجهات الرقابية، إلى جانب تجارب المستخدمين المجمعة من منصات عامة. نفضل توضيح ذلك بشفافية تامة بدلًا من الادعاء بخلافه.
لماذا لا يحصل أي وسيط على ٥ من ٥؟
لأن الدرجة الكاملة تتطلب تسجيل العميل العربي مباشرةً تحت جهة رقابية محلية مع حمايات كاملة وتكاليف منخفضة وشروط إسلامية دائمة معًا. عمليًا، السقف المتاح لمن يُسجَّل تحت كيان خارجي قريب من ٤٫٦، ولا يتجاوزه إلا التسجيل المباشر تحت جهة رقابية عربية محلية.
الوسيط يعلن ترخيص FCA، فلماذا قيّمتموه على أساس كيان خارجي؟
لأن ترخيص المجموعة ليس ترخيص حسابك. الكيان الأوروبي غالبًا لا يقبل المقيمين خارج أوروبا، وحسابك يُفتح فعليًا تحت كيان آخر بشروط ورافعة وحمايات مختلفة. نقيّم الكيان الذي ستكون أموالك تحته أنت.
هل تحصلون على عمولة من الوسطاء؟
نعم، قد نتلقى عمولة عبر روابط الشراكة دون أي تكلفة إضافية عليك. لكن النتيجة تُحسب آليًا استنادًا إلى معايير موزونة لا تتضمن أي عامل مرتبط بالعمولة.
ماذا يعني حصول وسيط على درجة ٣؟
يعني أنه وسيط متوسط مقبول وفق معايير السوق الحالية، لا وسيط سيئ. الدرجة ٣ هي نقطة المنتصف المقصودة، وأي درجة أعلى تتطلب تفوقًا حقيقيًا في معايير موزونة بعينها.
كيف تحكمون على جودة الحساب الإسلامي؟
نُقيّم الشروط الفعلية: هل الحساب دائم بلا سقف زمني؟ وهل شرط تفعيل الرسوم الإدارية منشور برقم واضح أم متروك لتقدير الوسيط؟ وهل السبريد مساوٍ للحساب العادي؟ مجرد توفير الحساب لا يعني منح الدرجة الكاملة.
هل يمكن لوسيط أن يدفع مقابل تقييم أعلى؟
لا. تُحسب جميع النتائج بناءً على البيانات. التدخل اليدوي الوحيد المسموح به في تقييماتنا يسير باتجاه الخفض فقط، وذلك عند رصد مخاطر رقابية موثقة.
هل تقييمكم توصية بالتداول؟
لا. ما ننشره هو مقارنات ومعلومات تعليمية تساعدك على الاختيار، وليس نصيحة استثمارية. التداول بالرافعة المالية ينطوي دائمًا على مخاطر خسارة رأس المال.
منهجيتنا ليست قوالب جامدة؛ بل نراجع أوزاننا ومعاييرنا كلما تغيرت أولويات المتداول العربي أو تبيّن لنا خلل في القياس، ونُعلن عن أي تعديل بشفافية على هذه الصفحة مع إعادة حساب الوسطاء المتأثرين. وإذا لاحظت معلومة غير دقيقة في أي مراجعة، فإننا نرحب بإبلاغنا لتصحيحها فورًا.
