ما هي العمولة في الفوركس وكيف تحسبها؟
يتطلب النجاح في أسواق المال فهماً عميقاً لهيكل التكاليف المفروضة على حسابك. فهذه الرسوم تقتطع جزءاً من رأس المال قبل أن تبدأ الصفقة فعلياً في السوق. وتبرز العمولة في الفوركس كواحدة من أهم هذه النفقات التشغيلية التي يجب مراقبتها. يعتقد البعض أن التركيز على اتجاه السعر يكفي لتحقيق العوائد. وهذا خطأ شائع. إذ إن تجاهل حساب رسوم التنفيذ بدقة يؤدي إلى تآكل صامت للرصيد.
ما هي العمولة في الفوركس؟
العمولة في الفوركس هي رسوم مالية ثابتة أو متغيرة يفرضها الوسيط المالي لتنفيذ صفقات التداول. وتُحتسب عادةً لكل لوت قياسي في الاتجاهين عند الدخول والخروج من السوق. وتعتبر هذه العمولات بديلاً للفارق السعري المرتفع، إذ تظهر بوضوح في الحسابات ذات السبريد الضيق أو الصفري لتغطية تكلفة وصول المتداول إلى السوق.
العمولة في الفوركس هي رسوم مالية ثابتة أو متغيرة يفرضها الوسيط المالي لتنفيذ صفقات التداول. وتُحتسب عادةً لكل لوت قياسي في الاتجاهين عند الدخول والخروج من السوق. وتعتبر هذه العمولات بديلاً للفارق السعري المرتفع، إذ تظهر بوضوح في الحسابات ذات السبريد الضيق لتغطية تكلفة وصول المتداول إلى مزودي السيولة.
تُعد هذه الرسوم المكون الأساسي لتمويل عمليات شبكات الاتصال الإلكتروني ووسطاء التنفيذ المباشر. وتختلف طريقة الخصم بين وسطاء التجزئة والمؤسسات المالية الكبرى بشكل جذري. فبينما تنتهج بعض الشركات نظام الرسوم الثابتة لكل 100,000 وحدة من عملة الأساس، تعتمد شركات أخرى على نسب مئوية تتغير وفقاً لحجم التداول. ويترتب على ذلك تباين كبير في تكلفة التداول الإجمالية. والتوقيت هنا حاسم.
تؤثر هذه الرسوم بشكل مباشر على إجمالي النفقات التي يتحملها المستثمر عند إدارة المراكز المالية. فكلما زادت أحجام العقود المتداولة، ارتفعت المبالغ المقتطعة من رصيد الحساب التجريبي أو الحقيقي. ويُعزى هذا التباين في هياكل التسعير إلى اختلاف نماذج عمل الوسطاء الماليين في السوق. مما يفرض على المتداول فحص شروط التنفيذ بعناية فائقة قبل إيداع أي أموال.
ويختلف الوسيط الذي يعتمد التنفيذ الفوري عن نظيره الذي يوفر تنفيذ السوق في طريقة العرض. فالأول يدمج تكاليفه غالباً في فروق الأسعار دون فرض رسوم إضافية ظاهرة. في المقابل، يفصل الثاني بين تكلفة مزود السيولة وعمولة الوساطة بشكل صريح وشفاف. وهذا الفصل يمنح المتداول المحترف رؤية واضحة لحجم النفقات قبل المخاطرة. والفارق هنا جوهري.
الفرق بين العمولة والسبريد في تكاليف التداول
يمثل السبريد الفارق بين سعر البيع وسعر الشراء ويُقاس بالنقاط في منصة التداول. وهو يتغير باستمرار بناءً على سيولة السوق وعمق دفتر الأوامر المتاح. ويمكن للمتداول فهم طبيعة السبريد في الفوركس وكيفية حسابه بمراقبة حركة الأسعار اللحظية. وبعكس السبريد، فإن العمولة قيمة مالية محددة سلفاً تُخصم منفصلة عن أسعار التنفيذ.
تعوض الحسابات الخالية من العمولات غياب هذه الرسوم بزيادة قيمة فروق الأسعار على المنصة. ويتم ذلك لتغطية نفقات التنفيذ وضمان استمرارية ربحية الوسيط من كل صفقة مبرمة. في المقابل، تقدم الحسابات التي تفرض عمولات مباشرة سبريد يقترب من 0.0 نقطة. ويظهر هذا بوضوح عند تداول الأزواج الرئيسية التي تتمتع بسيولة نقدية ضخمة.
بالنسبة للمتداول اليومي الذي ينفذ عشرات العمليات، يعد السبريد المنخفض خياراً اقتصادياً أفضل. حتى وإن صاحبه فرض رسوم ثابتة على كل عقد يتم تنفيذه في السوق. أما المستثمر طويل الأجل الذي يفتح صفقات قليلة ويحتفظ بها لأسابيع، فقد يفضل الحسابات الخالية من العمولات. حيث تُدفع تكلفة الدخول مرة واحدة عبر السبريد ولا تتكرر كنفقات منفصلة.
ويُعزى هذا الاختلاف إلى تأثير تكرار الصفقات على الرصيد الإجمالي للمحفظة الاستثمارية. فالمضارب السريع يحتاج إلى تقليص مسافة التعادل بأي ثمن لضمان ربحية صفقاته المتتالية. بينما يبحث المستثمر الهادئ عن استقرار التكلفة دون القلق من تذبذب السبريد اللحظي. ومن ثم، يتوقف اختيار نوع الحساب على طبيعة الاستراتيجية المتبعة. والنتيجة تراكم صامت.
كيفية حساب العمولة في الفوركس بالمعادلات الرياضية
يعتمد حساب الرسوم على معادلة رياضية بسيطة تربط بين حجم العقد والتسعير المقرر. تبدأ العملية بتحديد عدد العقود، ثم ضربها في الرسوم المحددة للاتجاه الواحد. وبعد ذلك يتم مضاعفة الناتج لتغطية رحلة الدخول والخروج بالكامل من الصفقة. وهذه الخطوة تعد أساسية لتقييم تكلفة أي عملية قبل الشروع في تنفيذها الفعلي.
ولنفترض أن متداولاً يفتح صفقة بحجم 1.0 لوت قياسي على زوج فايبر EUR/USD. وكانت العمولة المحددة تبلغ 3.50 دولار للاتجاه الواحد فقط. ستكون التكلفة الإجمالية 7.00 دولارات للصفقة الكاملة عند الدخول والخروج معاً. يُعد دمج هذه التكلفة مع حركة السعر أمراً بالغ الأهمية لمعرفة نقطة التعادل الدقيقة. وتحويل القيمة النقدية إلى نقاط يتطلب معرفة قيمة النقطة (بيب).
في زوج اليورو دولار، تبلغ قيمة النقطة للوت القياسي 10 دولارات تقريباً. وبقسمة التكلفة الإجمالية البالغة 7 دولارات على قيمة النقطة، نحصل على مسافة التعادل. نستنتج أن المتداول يحتاج إلى تحرك السعر بمقدار 0.7 نقطة لصالحه. ويحدث ذلك فقط لتغطية نفقات التنفيذ قبل البدء في جني الأرباح الفعلية. وهذا يبرز أهمية الحساب الدقيق للمخاطر.
- تحديد حجم الصفقة المراد تنفيذها سواء كان لوت قياسي أو مصغر.
- معرفة هيكل العمولة لدى الوسيط للاتجاه الواحد من جدول الرسوم.
- تطبيق معادلة حساب عمولة الاتجاهين بضرب حجم الصفقة في رسوم الاتجاهين.
- تحويل قيمة العمولة المالية إلى نقاط لتحديد مسافة التعادل بدقة.
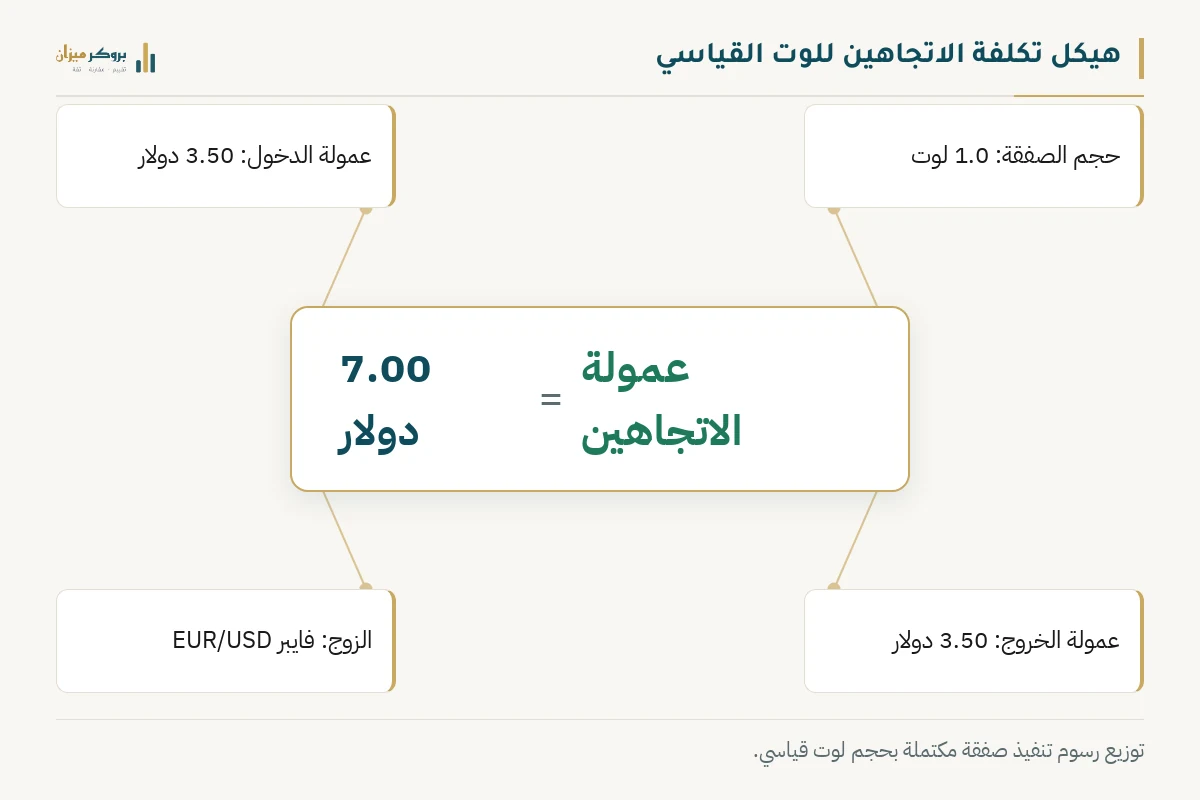
لحساب نقطة التعادل بدقة، اقسم إجمالي عمولة الاتجاهين على قيمة النقطة الواحدة لحجم عقدك. فإذا كانت التكلفة 7 دولارات والنقطة تساوي 10 دولارات، فإنك تحتاج إلى 0.7 نقطة لتغطية تكلفة الوسيط.
أنواع حسابات التداول وهيكل العمولات المصاحب
تختلف هياكل الرسوم جذرياً باختلاف نوع الحساب ونموذج عمل الوسيط المالي المختار. يستقطب الحساب القياسي المبتدئين بفضل غياب العمولات المباشرة عن واجهة التداول. غير أنه ينطوي غالباً على فروق أسعار أوسع من المعتاد لتعويض التكاليف. بينما يعتمد حساب صفر سبريد على أسعار تقارب التكلفة الصفرية مع فرض رسوم ثابتة.
| نوع الحساب | هيكل الرسوم | حالة السبريد | الفئة المستهدفة |
|---|---|---|---|
| الحساب القياسي (Standard) | مدمجة في السعر | متسع | المبتدئون والمستثمرون طوال الأجل |
| حساب السبريد الخام (Raw) | عمولة ثابتة لكل لوت | يبدأ من 0.0 نقطة | المضاربون والمحترفون |
| حساب صانع السوق | بدون عمولة مباشرة | متغير أو ثابت واسع | أصحاب الحسابات الصغيرة |
يظهر هذا التباين بوضوح عند مقارنة وسطاء صانع سوق بوسطاء شبكات الاتصال الإلكتروني. فصانع السوق يدمج أرباحه بالكامل داخل السبريد لتبسيط الحسابات على العملاء الجدد. في حين يوفر نموذج التنفيذ المباشر شفافية أكبر عبر فصل التسعير الخام عن رسوم الوساطة. وهو ما يمهد لبيئة تداول أكثر وضوحاً تناسب المحترفين وأصحاب المحافظ الكبيرة.
تأثير العمولات على استراتيجيات المضاربة السريعة (الاسكالبينج)
تعتمد المضاربة السريعة على اقتناص أهداف ربحية صغيرة تتراوح بين نقطتين وخمس نقاط للصفقة. ويتم ذلك من خلال فتح عشرات الصفقات يومياً في أوقات ذروة السيولة المالية. وفي هذا السياق، تلعب التكاليف الثابتة دوراً حاسماً في تحديد نجاح الاستراتيجية ككل. فالتكاليف المرتفعة تلتهم جزءاً كبيراً من الأرباح الصافية المحققة.
ولنفترض أن مضارباً ينفذ 20 صفقة يومياً بحجم 1.0 لوت قياسي لكل منها. وكانت تكلفة العقد الكامل تبلغ 7 دولارات للصفقة الواحدة ذهاباً وإياباً. ستبلغ تكلفة التنفيذ اليومية 140 دولاراً تُخصم مباشرة من الرصيد المتاح. وتصل هذه التكلفة شهرياً إلى نحو 3080 دولاراً أمريكياً. هذا العبء المالي يتطلب تحقيق معدل نجاح مرتفع جداً لتغطية التكاليف التشغيلية.
ومن هنا تبرز الحاجة الماسة لاختيار حسابات التداول ذات النفقات المنخفضة. إذ إن تجاهل هذه الأرقام يحول الاستراتيجية الناجحة إلى سلسلة من الخسائر المتراكمة. ويُعزى فشل الكثير من المبتدئين إلى إغفال حساب التكلفة التراكمية اليومية والأسبوعية. لذلك يجب تقييم جدوى الاستراتيجية بناءً على صافي الربح بعد خصم الرسوم. وهذا يمثل رابطاً بين العالمين النظري والعملي.
ولا يقتصر الأمر على الرسوم المباشرة، بل يمتد ليشمل الانزلاق السعري المحتمل. ففي أوقات التذبذب العالي، قد يتسع السبريد بشكل مفاجئ ليزيد من التكلفة الإجمالية. مما يضاعف التحديات أمام المضارب السريع الذي يعتمد على هوامش ربح ضئيلة. وعلى هذا النحو، يصبح تقليص النفقات أولوية قصوى لضمان استمرارية التداول بأمان.
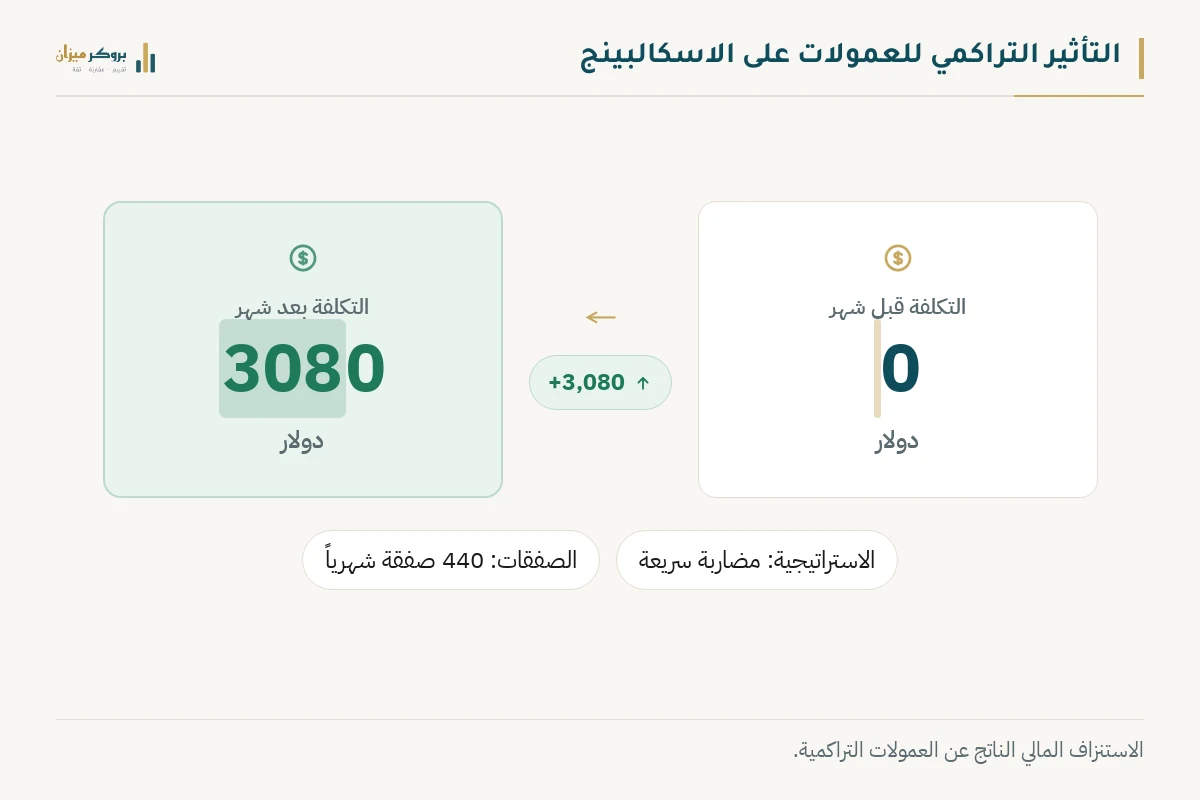
صحيح أن المضاربة السريعة توفر فرصاً متكررة، غير أنها تنطوي أيضاً على مخاطر استنزاف رأس المال. العمولات المتراكمة قد تلتهم أرباحك، ومن الضروري استخدام أدوات إدارة المخاطر واختيار وسيط بتكلفة منخفضة.
العلاقة بين السيولة الإقليمية في الشرق الأوسط وتكاليف الصفقات
تتأثر تكاليف التنفيذ بشكل مباشر بحجم السيولة المتاحة خلال ساعات التداول المختلفة. ويمثل التوقيت الإقليمي رابطاً بين العالمين الغربي والشرقي في أسواق المال العالمية. وتوفر فترات تداخل الجلسات بيئة مثالية لضغط فروق الأسعار وتقليل النفقات الإجمالية. غير أن فترات الهدوء تشهد تغيرات حادة في سيولة السوق وعمق الأسعار.
فالتداول خلال ساعات العمل في أسواق الخليج العربي يضمن أضيق فروق للأسعار المتاحة. ويحدث ذلك خاصة عند تداخل الجلستين الأوروبية والأمريكية بتوقيت الرياض ودبي (GMT+3). في المقابل، يؤدي الانتقال بين إغلاق نيويورك وافتتاح طوكيو إلى انخفاض السيولة بشدة. مما يسبب اتساعاً ملحوظاً في السبريد ويزيد التكلفة حتى في الحسابات الثابتة.
وقد ظهرت أهمية السيولة جلياً عند إلغاء ربط الفرنك السويسري باليورو في عام 2015. حينها ارتفع الفرنك نحو 30% خلال دقائق معدودة وسط انهيار السيولة المتاحة. وأدى ذلك إلى اتساع السبريد لمستويات غير مسبوقة ضاعفت تكاليف التنفيذ فجأة. وفي هذا الإطار، تلعب الهيئات الرقابية دوراً محورياً في حماية المستثمرين من التسعير الجائر.
تُلزم سلطة الخدمات المالية في دبي (DFSA) الشركات بالإفصاح الكامل عن الرسوم المقررة. كما تفرض هيئة السوق المالية السعودية (CMA) قيوداً صارمة لمنع التكاليف الخفية. حيث تسهم هذه التشريعات في توفير بيئة تداول عادلة تحمي المتداولين من التلاعب. وهذا يعزز الثقة في سلامة البنية التحتية لأسواق المال الإقليمية واستقرارها.
- تداخل الجلسات العالمية مع توقيت الرياض ودبي (GMT+3) يوفر أعلى سيولة.
- تجنب فتح الصفقات خلال فترة الانتقال بين السوقين الأمريكي والآسيوي لارتفاع التكلفة.
- التراخيص الإقليمية مثل DFSA وCMA تفرض قيوداً صارمة لمنع التلاعب في العمولات.
- غياب السيولة المفاجئ قد يضاعف تكلفة التنفيذ حتى في حسابات السبريد الثابت.
التكييف الفقهي لعمولات التداول وحكم الحساب الإسلامي
ينطلق التكييف الفقهي لرسوم التنفيذ من اعتبارها أجراً مشروعاً مقابل خدمة الوساطة المقدمة. فهي تمثل تكلفة حقيقية لتسهيل وصول المستثمر إلى أسواق المال العالمية عبر المنصات. وقد أقرت المجامع الفقهية الرسمية جواز أخذ السمسرة أو العمولة المقطوعة من المتداول. شريطة خلو المعاملة من الربا والغرر والشروط المحرمة التي تفسد العقد المبرم.
ويختلف هذا الأجر تماماً عن رسوم التبييت (السواب) التي تنطوي على فوائد ربوية. فهذه الفوائد تُدفع أو تُحصل مقابل إبقاء الصفقات مفتوحة ليوم تداول تالٍ. ويمكن التعرف على رسوم التبييت أو السواب بالتفصيل لفهم آليتها الدقيقة في الأسواق. وفي الحساب الإسلامي الخالي من السواب، يعمد الوسيط إلى إلغاء هذه الفوائد كلياً.
ويتم الإبقاء على عمولات التنفيذ الفورية باعتبارها تكلفة تشغيلية بحتة لا غبار عليها. إذ إنها تُدفع مرة واحدة ولا تتزايد بمرور الزمن كالفائدة الربوية المحرمة. وينبغي التنبه هنا إلى ضرورة مراجعة الهيئات الشرعية الرسمية في كل بلد على حدة. وذلك للحصول على فتوى مخصصة تناسب طبيعة العقود المقدمة من الوسيط المالي.
ومنذ انتشار حسابات التداول الإسلامية، أصبح من السهل الوصول إلى الأسواق العالمية بأمان. دون الاضطرار للتنازل عن المبادئ الدينية أو تحمل أعباء التبييت غير المشروعة. غير أن بعض الشركات قد تلجأ لزيادة الرسوم الثابتة كتعويض عن إلغاء السواب. وهو ما يتطلب من المتداول مقارنة شروط الحساب الإسلامي بنظيره التقليدي بتمعن شديد.
خطوات عملية لتقييم واختيار الوسيط بناءً على العمولات
يبدأ تقييم بيئة التداول بالتدقيق في الجداول المالية المنشورة على موقع الشركة الرسمي. ويتعين على المستثمر قراءة الشروط والأحكام لضمان عدم وجود أي تكاليف مخفية مفروضة. خاصة تلك الرسوم التي تُفرض أحياناً عند عمليات السحب أو الإيداع المتكررة للحساب. وهذه الخطوة تحمي رأس المال من الاستنزاف المبكر قبل بدء التداول الفعلي.
ويعتبر الحساب التجريبي بمثابة مكتبة تبدأ معك من الصفر لاختبار شروط التنفيذ بأمان. فهو يوفر فرصة لمراقبة كيفية خصم الرسوم وتأثيرها الفعلي على رصيد الحساب اللحظي. ويتم ذلك أثناء فتح وإغلاق المراكز على الأزواج الرئيسية والتقاطعية في السوق. وتتطلب هذه المرحلة مقارنة دقيقة للتسعير المعروض مع متوسط السوق العام.
ويمكن الاستعانة بأدوات الفحص التي تشرح منهجية تقييم وسطاء التداول للتحقق من المصداقية. فالوسيط الموثوق هو الذي يفصل بوضوح بين تكلفة تنفيذ السوق وهامش ربحه. مما يسهم في بناء علاقة استثمارية مستدامة تقوم على الشفافية التامة والوضوح. كما أن التأكد من التراخيص يضمن خضوع الشركة لرقابة مالية صارمة ومستمرة.
- مراجعة جدول الرسوم التفصيلي والتأكد من خلوه من أي بنود تسعير مبهمة.
- استخدام الحساب التجريبي لتنفيذ صفقات حية ومراقبة الخصم الفوري للرسوم.
- مقارنة تكلفة الاتجاهين مع وسطاء آخرين لضمان الحصول على بيئة تسعير عادلة.
- فحص التراخيص الرقابية للتأكد من خضوع الشركة لرقابة تحمي أموال العملاء.
الخلاصة
تُشكل التكاليف التشغيلية جزءاً لا يتجزأ من منظومة أسواق المال العالمية المترابطة. ولا يمكن بناء خطة استثمارية صلبة دون استيعاب دقيق لكيفية احتساب هذه النفقات. فالفهم العميق لآلية تسعير العقود يمنح المتداول قدرة أكبر على تقييم جدوى استراتيجياته. سواء كان يعتمد على المضاربة اللحظية السريعة أو يفضل الاستثمار طويل الأمد. وبموازنة فروق الأسعار مع الرسوم الثابتة، يصبح من السهل تحديد بيئة التنفيذ الأنسب. وفي النهاية، ينحصر النجاح في حماية رأس المال واختيار وسيط مرخص يوفر شفافية تامة.
الأسئلة الشائعة
هل يمكن التداول في الفوركس بدون عمولة تماماً؟
تقدم العديد من الشركات حسابات قياسية خالية من الرسوم المباشرة على التنفيذ. ولكن الوسيط يقوم بدمج تكاليفه بالكامل داخل السبريد، مما يعني دفع التكلفة بشكل غير مباشر مع كل تحرك سعري.
ما هو الفرق بين عمولة الاتجاه الواحد وعمولة الاتجاهين؟
تُخصم رسوم الاتجاه الواحد عند فتح الصفقة فقط أو عند إغلاقها. بينما تمثل رسوم الاتجاهين التكلفة الإجمالية لدورة حياة الصفقة بالكامل، وهي القيمة التي يجب حسابها لتقييم تكلفة التداول الفعلية.
كيف تؤثر الرافعة المالية على قيمة العمولة؟
تتيح الرافعة المالية تضخيم حجم العقود المتداولة باستخدام جزء يسير من رأس المال. وبما أن الرسوم تُقتطع بناءً على الحجم الإجمالي للعقد، فإن زيادة الرافعة تضاعف النفقات المخصومة تلقائياً.
هل عمولة التبييت (السواب) هي نفسها عمولة التداول؟
يختلف المفهومان كلياً، فرسوم التنفيذ تُدفع لمرة واحدة عند الدخول والخروج. أما رسوم التبييت فهي تكلفة يومية تُفرض عند ترك الصفقة مفتوحة لليوم التالي، وتُلغى تماماً في الحسابات الإسلامية.
