ما هو السبريد في الفوركس وكيفية حسابه بالتفصيل
يدخل المتداول إلى سوق العملات بحثاً عن الفرص، غير أن التكلفة الأولى التي تواجهه قبل تحقيق أي ربح تكمن في فجوة التسعير. يمثل سؤال ما هو السبريد في الفوركس المدخل الأساسي لفهم هيكل التكاليف المباشرة التي يقتطعها مزودو السيولة من كل صفقة. وتتراكم هذه الفروق السعرية بصمت مع كل أمر بيع أو شراء، لتقتطع جزءاً من رأس المال المتاح للتداول. لذا فإن إدراك آليات تسعير السوق يمهد لبناء استراتيجية قادرة على امتصاص هذه النفقات وتجنب مفاجآت الانزلاق السعري.
ما هو السبريد في الفوركس؟
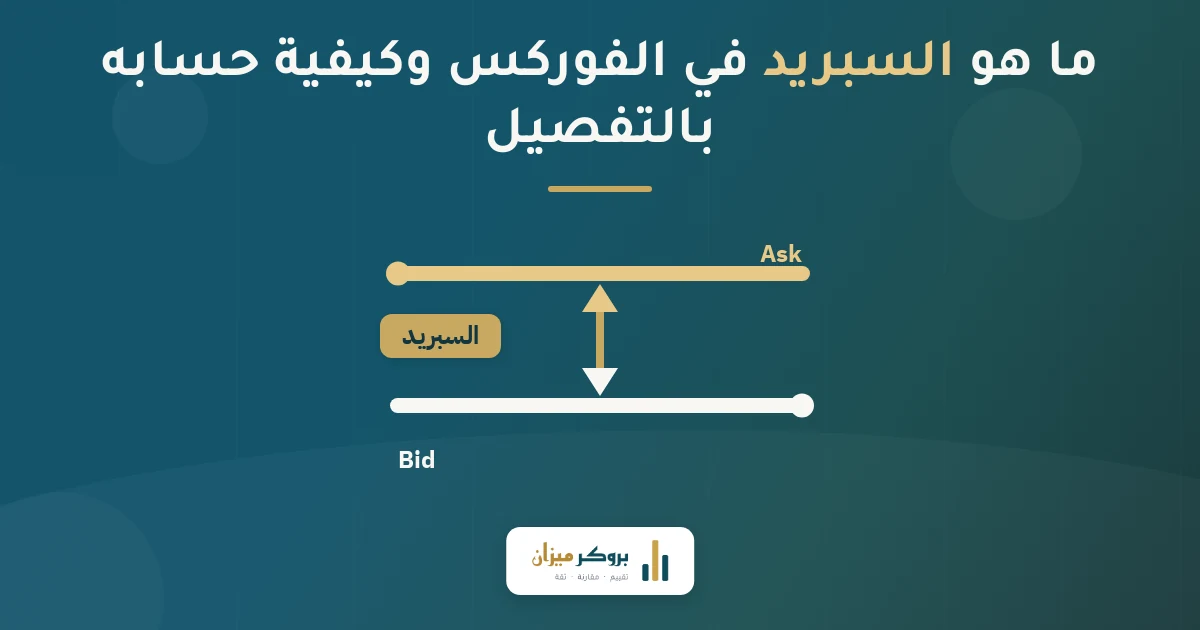
السبريد في الفوركس هو الفارق العددي بين سعر الطلب (Ask) وسعر العرض (Bid) لزوج العملات، ويُمثل التكلفة الأساسية التي يتقاضاها الوسيط لتنفيذ الصفقة. يُقاس السبريد بالنقاط (Pips)، وينعكس مباشرة على منصة التداول كفجوة سعرية يجب على المتداول تغطيتها بمجرد فتح الصفقة ليبدأ في تحقيق الأرباح.
السبريد (الفارق السعري / Spread) في سوق العملات هو الفارق العددي بين سعر الطلب (Ask) وسعر العرض (Bid) لزوج العملات. ويُمثل التكلفة الأساسية التي يتقاضاها الوسيط لتنفيذ الصفقة بدلاً من فرض عمولة ثابتة. يُقاس السبريد بوحدة النقطة (بيب)، وينعكس مباشرة على منصة التداول كفجوة سعرية يجب على المتداول تغطيتها بمجرد الدخول في السوق. والفارق هنا جوهري.
بمجرد فتح مركز استثماري، تبدأ الصفقة دائماً على خسارة طفيفة تعادل القيمة النقدية لهذه الفجوة. وتُعد هذه التكلفة رسوماً غير مباشرة يدفعها المستثمر مقابل توفير السيولة وتنفيذ الأوامر بسلاسة. ويختلف هذا النموذج المالي تماماً عن الحسابات التي تعتمد على فروق أسعار صفرية تقريباً مقابل اقتطاع عمولة مقطوعة ومحددة سلفاً على كل لوت يتم تداوله.
ويعتمد حجم هذه التكلفة على سيولة الزوج المتداول وحجم العقد المبرم. ففي الأزواج الرئيسية (Major Pairs) التي تشهد تداولات كثيفة وتدفقات نقدية عالمية، تضيق هذه الفجوة إلى أدنى مستوياتها لتشجيع المضاربة. في المقابل، تتسع الفروق السعرية بشكل ملحوظ في الأزواج الثانوية (التقاطعية) أو الأزواج النادرة نظراً لانخفاض حجم المعروض النقدي المتاح في السوق. والنتيجة تراكم صامت.
كيف يعمل السبريد؟ فهم سعر الطلب (Ask) وسعر العرض (Bid)
يعتمد تسعير العملات الأجنبية على آلية المزاد المستمر، إذ يتواجه البائعون والمشترون لتحديد القيمة العادلة للأصول. وتقوم هذه الآلية على عرض سعرين مختلفين لكل زوج من العملات في اللحظة ذاتها على شاشة التداول. يعكس هذا التباين طبيعة السوق المفتوحة التي تتطلب وجود طرف مقابل مستعد لتنفيذ أي أمر تداول يطلبه العميل.
ويعمد صانع سوق (Market Maker) أو مزود السيولة إلى تحديد هذه الأسعار بناءً على قوى العرض والطلب الآنية. ولضمان تحقيق عائد مالي مقابل تحمل مخاطر توفير السيولة، يكون السعر الذي يدفعه المشتري أعلى دائماً من السعر الذي يحصل عليه البائع. وهذا خطأ شائع. يغفل بعض المتداولين المبتدئين عن أثر هذا الفارق على الرسوم البيانية، إذ ترسم الشموع اليابانية عادة بناءً على سعر العرض فقط، وهو ما قد يؤدي إلى تفعيل أوامر الشراء أو وقف الخسارة دون أن يلامس السعر الظاهر على المخطط مستوى الأمر المعلق.
- سعر العرض (Bid): السعر الذي يقبل الوسيط شراء عملة الأساس عنده، وهو السعر الذي ينفذ عليه المتداول أوامر البيع.
- سعر الطلب (Ask): السعر الذي يعرض الوسيط بيع عملة الأساس عنده، ويمثل المستوى الفعلي الذي يشتري عليه المتداول.
- الفجوة الدائمة: يظل سعر الطلب أعلى من سعر العرض في ظروف السوق الطبيعية لتشكيل هامش ربح مزودي السيولة.
- أثر الشموع اليابانية: تعتمد منصات التداول افتراضياً على سعر العرض لرسم الشموع، مما يتطلب تفعيل خط سعر الطلب يدوياً لمراقبة السبريد بدقة.
معادلة حساب السبريد بالنقاط والقيمة المالية للوت
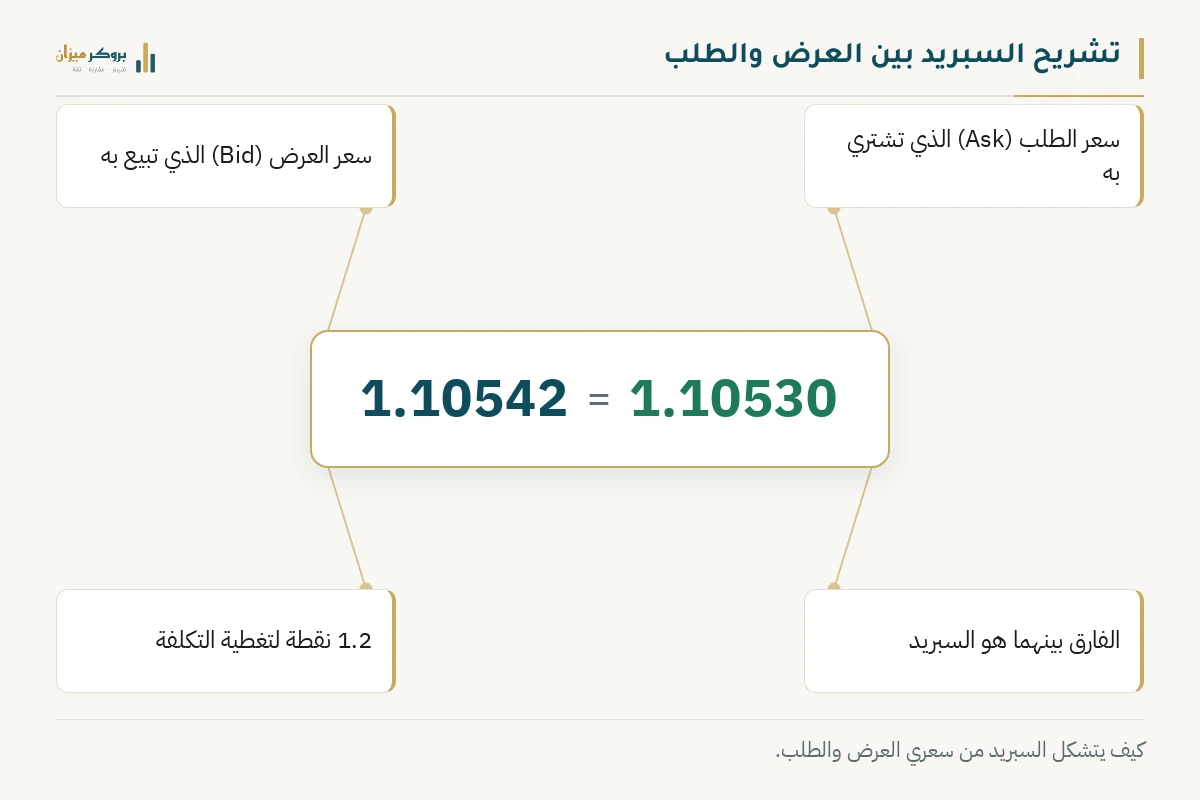
يتطلب حساب التكلفة الفعلية للصفقة تحويل الفارق السعري من نقاط مجردة إلى قيمة مالية ملموسة. وتتوقف هذه القيمة على حجم اللوت (Lot) المستخدم في التداول وعملة التسعير الخاصة بالزوج. وتقوم المعادلة الرياضية الأساسية على طرح سعر العرض من سعر الطلب لمعرفة السبريد الإجمالي بوحدة النقاط.
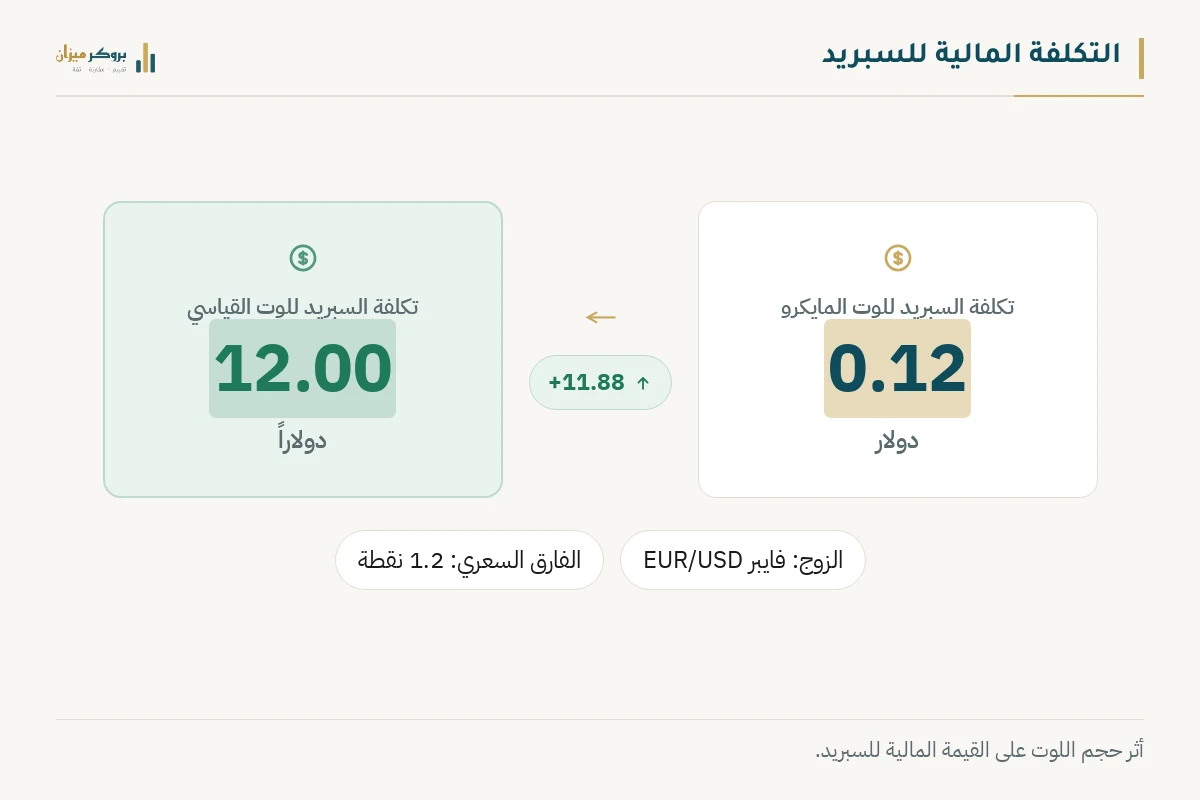
| حجم العقد (اللوت) | قيمة النقطة (لأزواج الدولار) | تكلفة سبريد 1.2 نقطة |
|---|---|---|
| لوت قياسي (1.0) | 10 دولارات | 12 دولاراً |
| لوت ميني (0.1) | دولار واحد | 1.2 دولار |
| لوت مايكرو (0.01) | 0.10 دولار | 0.12 دولار |
لنفترض أن متداولاً يراقب زوج فايبر EUR/USD، وبلغ سعر الطلب 1.10542 وسعر العرض 1.10530. بخصم الرقمين، يبلغ الفارق 0.00012، وهو ما يعادل 1.2 نقطة. ولحساب القيمة المالية، نضرب هذا الفارق في حجم العقد المفتوح. فإذا كان التداول بحجم لوت قياسي واحد يمثل 100,000 وحدة، فإن التكلفة الفعلية تبلغ 12 دولاراً أمريكياً تُخصم من الرصيد فور تنفيذ السوق.
وتتفاوت هذه القيمة بشكل كبير عند تقليل حجم العقد، لتناسب مستويات المخاطرة المختلفة ورؤوس الأموال المتنوعة. ويُعزى ذلك إلى أن القيمة النقدية للنقطة الواحدة ترتبط طردياً بحجم السيولة المخصصة للصفقة، مما يمنح المستثمر مرونة في إدارة نفقاته.
احرص دائماً على حساب القيمة النقدية للسبريد ومقارنتها بالهدف الربحي للصفقة؛ فإذا كانت التكلفة المبدئية تبتلع أكثر من 10% من الربح المتوقع، فإن نسبة المخاطرة للعائد تحتاج إلى إعادة تقييم صارمة.
مقارنة بين السبريد الثابت والسبريد المتغير (العائم)
تنقسم نماذج التسعير التي تقدمها شركات الوساطة إلى فئتين رئيسيتين تعكسان كيفية التعامل مع تقلبات السوق المستمرة. فالمعروف أن السبريد الثابت يحافظ على فجوة سعرية محددة سلفاً لا تتغير مهما اختلفت ظروف السيولة. غير أن هذا النموذج يتطلب من الوسيط امتصاص صدمات السوق، الأمر الذي يجعله يطرح فروقاً أوسع نسبياً في الأوقات الهادئة مقارنة بنموذج التسعير العائم.
| وجه المقارنة | السبريد الثابت | السبريد المتغير (العائم) |
|---|---|---|
| الاستقرار السعري | محدد مسبقاً ولا يتأثر بوقت الأخبار | يتقلب لحظياً مع عمق سيولة السوق |
| التكلفة المتوسطة | أعلى نسبياً في ظروف السوق الهادئة | منخفضة جداً وتنافسية خلال أوقات الذروة |
| الاستراتيجية الأنسب | التداول وقت الأخبار واستخدام التداول الآلي | السكالبينج والتداول اليومي السريع والمستمر |
في المقابل، ينعكس السبريد المتغير (العائم) مباشرة من مزودي السيولة إلى منصة التداول دون تدخل. ويتقلص هذا الفارق بشكل ملحوظ خلال ساعات الذروة، لكنه يتسع بشراسة عند صدور البيانات الاقتصادية أو اندلاع أزمات جيوسياسية. ويختلف السبريد الثابت عن المتغير في أن الأول يوفر بيئة آمنة لحساب التكاليف المسبقة للمبتدئين، بينما يمنح الثاني تسعيراً أدق يعكس حقيقة العرض والطلب.
ويعتمد اختيار النموذج الأنسب على استراتيجية المستثمر وأهدافه. فمتداولو السكالبينج يبحثون عن أضيق فروق أسعار ممكنة عبر التنفيذ الفوري، بينما يفضل المتداول اليومي استقرار التكلفة لتجنب ضرب مستويات الإيقاف (Stop Out) في أوقات التذبذب العنيف.
أسباب اتساع السبريد وفجوات السيولة في السوق
لا يظل الفارق السعري ثابتاً في بيئة التنفيذ المباشر، بل يتنفس مع نبض السوق صعوداً وهبوطاً. ويُعزى هذا الاتساع والانكماش إلى سلوك مزودي السيولة الذين يمثلون العمود الفقري للنظام المالي. فعندما ترتفع المخاطر، يقلص هؤلاء المزودون حجم العروض المتاحة، وهو ما يجبر صناع السوق على توسيع الفجوة السعرية لحماية مراكزهم المالية من الخسائر السريعة.
ويظهر جلياً أثر الأحداث الكبرى على عمق السوق وسلامة تسعيره. في عام 2015، أدى إلغاء البنك الوطني السويسري لربط الفرنك باليورو إلى اختفاء السيولة تماماً، ونتج عن ذلك اتساع السبريد لعشرات النقاط وارتفاع الفرنك نحو 30% خلال دقائق معدودة. وتُعد فجوات نهاية الأسبوع من أبرز عوامل هذا التذبذب، إذ تفتح الأسواق على فروق أسعار حادة نتيجة تراكم الأوامر والأخبار خلال أيام العطلة.
وتسهم المفكرة الاقتصادية (Economic Calendar) في توقع هذه الفجوات بدقة. فقبل صدور أرقام التضخم أو قرارات الفائدة الكبرى، ينسحب كبار اللاعبين من السوق ترقباً للنتائج. والتوقيت هنا حاسم.
- قرارات البنوك المركزية: تدفع صناع السوق لسحب السيولة المؤقتة لحين اتضاح اتجاه الأسعار، مما يضاعف الفروق السعرية.
- إغلاقات نهاية الأسبوع: تتسبب الأخبار المتراكمة يومي السبت والأحد في فجوات سعرية حادة عند افتتاح الجلسة الآسيوية فجر الإثنين.
- الأزمات الجيوسياسية المفاجئة: تدفع رؤوس الأموال نحو أصول الملاذ الآمن، فتفرغ الأزواج الثانوية من السيولة ويتسع السبريد بشدة.
- تراجع ساعات التداول: تنخفض أحجام التداول في الفترات الفاصلة بين إغلاق جلسة نيويورك وافتتاح جلسة طوكيو يومياً.
أوقات ذروة اتساع السبريد بتوقيت الرياض والقاهرة
ترتبط سيولة العملات بشكل وثيق بالساعات الجغرافية لحركة رؤوس الأموال حول العالم. وتمثل أوقات تداخل الجلسات الكبرى فرصة ذهبية للمتداولين في الشرق الأوسط، إذ تشهد هذه الساعات ضخ أكبر حجم من السيولة المؤسسية، وهو ما يفضي إلى انكماش ملحوظ في فروق الأسعار. وفي المقابل، تمر الأسواق بفترات ركود يومية تتطلب حذراً بالغاً للحفاظ على استقرار الحساب.
وتلعب فترات الإغلاق الإقليمية دوراً في تسعير العملات المحلية المرتبطة. ففي فترات العطلات الرسمية في دول مجلس التعاون الخليجي، قد تشهد تداولات العملات الإقليمية أمام الدولار تراجعاً في السيولة، الأمر الذي ينعكس على السبريد وإن كانت الارتباطات الثابتة تقلل من التذبذب. وتراقب الجهات التنظيمية مثل هيئة الأوراق المالية والسلع في الإمارات (SCA) وهيئة السوق المالية في السعودية (CMA) التزام الشركات بتقديم تسعير عادل يعكس سيولة السوق الحقيقية ولا يضر المستثمرين.
لذا، ينبغي على من يرغب في التداول بكفاءة ترتيب جدوله الزمني وفقاً لهذه التحولات الجغرافية.
- فترة التبييت (Rollover): تبدأ بين الساعة 23:00 و 00:00 بتوقيت الرياض (GMT+3)، وتشهد هذه الساعة انسحاباً مؤقتاً للسيولة وتوسيعاً حاداً للسبريد من قبل البنوك العالمية.
- تداخل الجلسات: يبلغ السبريد أدنى مستوياته عند الساعة 15:00 بتوقيت القاهرة (GMT+2) مع تداخل جلستي لندن ونيويورك، حيث تعمل كبريات المؤسسات المالية في وقت واحد.
- افتتاح الجلسة الآسيوية: تتسع الفروق السعرية فجر الإثنين بتوقيت مكة المكرمة، وتستمر هكذا حتى دخول سيولة بورصة طوكيو إلى الأسواق لتعويض النقص.
- تأثير العطلات الخليجية: خلال الأعياد الرسمية، تتراجع مستويات السيولة الموجهة من المؤسسات الإقليمية، مما يرفع تكلفة تنفيذ الأوامر الكبيرة للعملات التقاطعية.
علاقة السبريد بالرافعة المالية وحجم اللوت
لا تغير الرافعة المالية (Leverage) من القيمة المطلقة لتكلفة السبريد، لكنها تضاعف من تأثيره على الهامش المتاح في الحساب. فالمتداول الذي يستخدم رافعة مالية مرتفعة لفتح عقد كبير، يلتزم بدفع فجوة سعرية تتناسب مع حجم اللوت الكامل، لا مع الهامش (Margin) الصغير المحجوز. وهذا يغير المعادلة تماماً.
لنفترض أن متداولاً يمتلك 1,000 دولار، واستخدم رافعة مالية لفتح لوت قياسي بتكلفة سبريد تبلغ 15 دولاراً. هنا، يقتطع السبريد 1.5% من إجمالي الرصيد في اللحظة الأولى لتنفيذ السوق. وإذا اتسع السبريد فجأة في بيئة متقلبة، فإن هذه التكلفة ترتفع لتأكل جزءاً كبيراً من الهامش الحر، مما يمهد لتفعيل نداء الهامش (Margin Call) مبكراً وإغلاق المراكز على خسارة.
صحيح أن التداول بأحجام لوت ضخمة يوفر فرصاً لتضخيم الأرباح من التحركات الطفيفة، غير أنه ينطوي أيضاً على مخاطر استنزاف الحساب عبر السبريد المتغير. ومن الضروري استخدام أدوات إدارة المخاطر مثل أوامر إيقاف الخسارة (Stop Loss) لحماية الرصيد، مع مراعاة احتساب الفجوة السعرية لمنع الانزلاق السعري في عقود الفروقات (CFD).
احذر من استخدام رافعة مالية قصوى مع أزواج العملات النادرة؛ فاتساع السبريد المفاجئ قد يلتهم الهامش المتاح بالكامل في ثوانٍ، مما يؤدي إلى إغلاق الصفقات قسرياً عند مستوى الإيقاف (Stop Out).
كيف يؤثر السبريد على صفقات الحساب الإسلامي؟
صُمم الحساب الإسلامي (الخالي من السواب) لتلبية احتياجات المتداولين الذين يبحثون عن بيئة مالية تتوافق مع الضوابط الشرعية. فالمعروف أن الصفقات التي تظل مفتوحة بعد منتصف الليل تخضع عادة لفرض رسوم التبييت (السواب / Swap)، وهي فائدة ناتجة عن فروق الفائدة بين عملتي الزوج. وبما أن هذه الفائدة محرمة شرعاً، يقدم الوسطاء حسابات تعفي المتداول من هذه الرسوم تماماً.
غير أن الوسيط يحتاج إلى تغطية التكاليف التشغيلية لتمرير هذه الصفقات عبر مزودي السيولة. وهنا، تعتمد العديد من الشركات على توسيع السبريد بشكل طفيف على الحسابات الإسلامية، أو تطبيق عمولة إدارية ثابتة كبديل شرعي. وتستند بعض المجامع الفقهية إلى أن السبريد أو العمولة المقطوعة يمثلان «جعالة» أو أجراً مشروعاً مقابل خدمة وساطة فعلية، شريطة ألا يتضمنا أي نسبة مرتبطة بالزمن أو الفائدة المتراكمة.
وينبغي التنبه هنا إلى أن الجهات الرقابية تضمن نزاهة التنفيذ وفصل أموال العملاء، لكنها لا تصدر أحكاماً شرعية. لذا، يتعين على المستثمر مراجعة الشروط التعاقدية للوسيط بدقة، والرجوع إلى الهيئات الشرعية المختصة للحصول على فتوى تناسب تعاملاته.
نصائح عملية للحد من تكلفة السبريد وتجنب الانزلاق السعري
يتطلب الحفاظ على رأس المال وعياً دقيقاً بكيفية تحجيم التكاليف المخفية في سوق العملات. فالاستراتيجية الناجحة لا تقتصر على توقع اتجاه السعر، بل تمتد لتشمل تقليل النفقات المرتبطة بتنفيذ الأوامر إلى الحد الأدنى. ويمكن للمتداول المبتدئ الاستعانة بأدوات مخصصة مثل الحساب التجريبي لاختبار أثر السبريد في بيئة وهمية مطابقة للواقع دون المخاطرة بأموال حقيقية.
ويمكن الاعتماد على منهجية تقييم وسطاء الفوركس لاختيار الشركات التي توفر سيولة عميقة وفروق أسعار تنافسية. غير أن سلوك المتداول ذاته يلعب الدور الأكبر في تجنب الانزلاق السعري (Slippage) الذي يحدث عندما تنفذ الصفقة عند سعر أسوأ من السعر المطلوب بسبب الحركات السريعة وغياب السيولة الكافية.
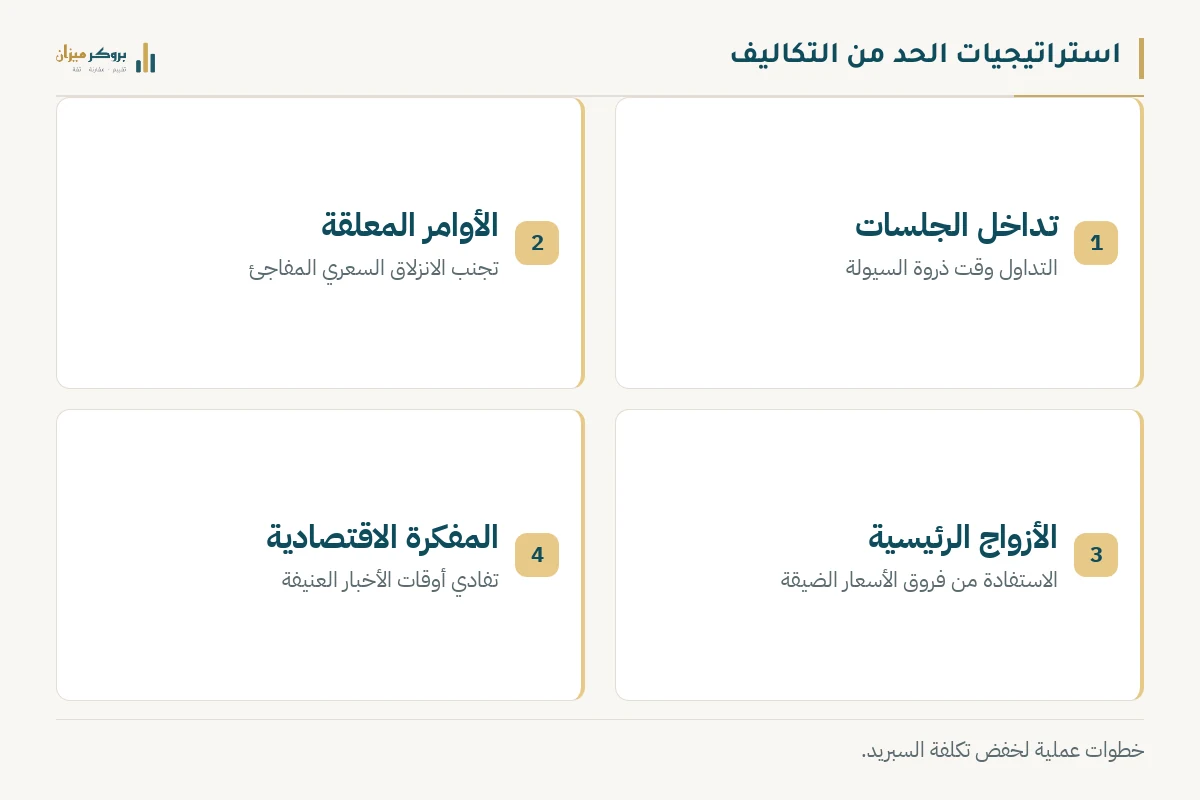
ولتحقيق ذلك، يجب تبني قواعد انضباط صارمة لتوقيت الدخول ونوع الأوامر المستخدمة لضمان أفضل تسعير متاح.
- تجنب التداول الإخباري: الامتناع عن فتح صفقات جديدة في الدقائق العشر الأولى لصدور بيانات اقتصادية عالية التأثير تجنباً للتقلبات العنيفة.
- استهداف ساعات الذروة: حصر التداولات الكبيرة في فترات تداخل الجلسات الكبرى (لندن ونيويورك) إذ تبلغ السيولة ذروتها ويضيق السبريد.
- تفعيل أوامر الحد (Limit Orders): استخدام الأوامر المعلقة بدلاً من التنفيذ الفوري لضمان دخول السوق عند مستويات سعرية محددة بدقة.
- اختيار أزواج السيولة العالية: التركيز على الأزواج الرئيسية التي تتسم بفروق أسعار ضيقة نظراً للطلب العالمي المستمر عليها.
الخلاصة
تُعد فجوة التسعير في سوق العملات جزءاً لا يتجزأ من بنية التداول المالي، وتمثل المحرك الأساسي الذي يضمن توفير السيولة المستمرة للأطراف كافة. ولا تقتصر أهمية فهم ما هو السبريد في الفوركس على الجانب النظري، بل تمتد لتشكل حجر الزاوية في بناء إدارة مالية منضبطة تحمي الرصيد. فالمتداول الناجح هو الذي يدمج هذه التكلفة ضمن حسابات المخاطرة والعائد قبل تنفيذ أي صفقة في السوق. ومن الضروري مراقبة أوقات تداخل الجلسات وتأثيرها على اتساع الفروق السعرية لتجنب تآكل رأس المال. وفي النهاية، يعكس السبريد المنخفض كفاءة مزودي السيولة، ويمنح المستثمر قدرة أكبر على المناورة في أسواق دائمة الحركة.
الأسئلة الشائعة
هل السبريد هو العمولة الوحيدة التي يفرضها الوسيط؟
لا يقتصر هيكل التكاليف على السبريد وحده، رغم كونه التكلفة الأساسية والمضمنة في أسعار الشاشة. تعتمد بعض الحسابات المتقدمة، مثل حسابات شبكة الاتصالات الإلكترونية (ECN)، على تقديم سبريد صفري تقريباً، مقابل اقتطاع عمولة مالية ثابتة عن كل لوت يتم تنفيذه.
لماذا يتسع السبريد بشكل مفاجئ أثناء الأخبار الاقتصادية؟
يُعزى ذلك إلى الانسحاب المؤقت لمزودي السيولة وصناع السوق. فعند صدور أخبار مؤثرة، ترتفع مخاطر التقلبات السعرية الحادة، مما يدفع هؤلاء المزودين إلى توسيع الفجوة بين سعري العرض والطلب لحماية مراكزهم من الخسائر السريعة.
كيف يؤثر السبريد على صفقات السكالبينج (Scalping)؟
يمثل السبريد العامل الحاسم في نجاح أو فشل استراتيجيات السكالبينج؛ إذ تعتمد هذه الصفقات على اقتناص أرباح ضئيلة تتراوح بين بضع نقاط. وبالتالي، فإن السبريد المرتفع يبتلع شريحة كبيرة من هذه الأرباح السريعة ويجعل تحقيق الهدف المالي بالغ الصعوبة.
هل يوجد سبريد في الحساب الإسلامي؟
نعم، يخضع الحساب الإسلامي للسبريد الطبيعي السائد في السوق. وبما أن هذا الحساب خالٍ من رسوم التبييت الربوية، فإن السبريد يُعد الأداة المشروعة الأساسية لتغطية التكاليف التشغيلية للوسيط وتقديم خدمات التداول للمستثمرين.
ما هو الفرق بين السبريد والانزلاق السعري؟
السبريد هو التكلفة المعلنة المتمثلة في الفارق بين سعري العرض والطلب وقت فتح الصفقة. أما الانزلاق السعري فهو حدث طارئ يتم فيه تنفيذ الأمر عند مستوى سعري مختلف عن السعر الذي طلبه المتداول، ويحدث غالباً بسبب التحركات العنيفة أو نقص السيولة المتاحة.
