ما هي الرافعة المالية في التداول؟ دليل الهامش والمخاطر للمتداول العربي
الرافعة المالية أداة شائعة في تداول العملات (الفوركس) وعقود الفروقات (CFD)، إذ تمنح المتداولين الأفراد قدرة شرائية تفوق رؤوس أموالهم الفعلية بكثير. غير أنها تضخّم الخسائر بالقدر نفسه، وقد تستنزف الحساب كله إذا أُهملت إدارة رأس المال. ويشرح هذا الدليل كيف تُحسب الرافعة والهامش، ومتى تُغلق الصفقات قسراً، وكيف يختار المتداول نسبة تناسب رأس ماله.
ما هي الرافعة المالية في التداول؟
الرافعة المالية (الليفريج) هي تسهيل ائتماني يقدمه الوسيط، يتيح للمتداول التحكم في صفقات مالية تفوق قيمتها حجم رأس ماله المودع. وتعمل هذه الأداة عبر احتجاز جزء يسير من الرصيد ضماناً يُعرف بالهامش. وتضخّم هذه الآلية الربح والخسارة بالنسبة نفسها، فترتفع معها مخاطر خسارة الحساب سريعاً.
وتنتشر الرافعة في الفوركس لأن أسعار العملات تتحرك عادة بنسب صغيرة جداً في اليوم الواحد. ولذلك يحتاج من يتداول بلا رافعة إلى رأس مال كبير ليجني ربحاً ملموساً من هذه الحركات الطفيفة. فيتيح الوسيط رافعة تسمح بفتح مركز أكبر بكثير من الرصيد المودع.
ويُعبَّر عن الرافعة بنسبة مثل 1:100 أو 1:500، ويقابلها هامش مئوي قدره 1% أو 0.2% من قيمة الصفقة. وتعني هذه الأرقام أن الهامش المحتجز لكل صفقة جزء صغير من قيمتها الكاملة. فإذا كانت النسبة المحددة تبلغ 1:100، فإن كل دولار واحد يودعه المستثمر يمنحه قدرة على التحكم في مائة دولار داخل السوق.
ويختلف هذا النظام جذرياً عن شراء العملات نفسها والاحتفاظ بها. إذ يقدّم وسطاء التجزئة الرافعة غالباً عبر عقود الفروقات (CFD)، ولا يمتلك المتداول فيها العملات محل التداول فعلياً. بل ينحصر دوره في المضاربة على تغيرات أسعار الصرف بين عملة الأساس وعملة التسعير. ولذلك ينبغي فهم طريقة حساب الهامش والخسارة قبل التداول بأموال حقيقية.
كيف تعمل الرافعة المالية وكيف يُحسب الهامش؟
يُحسب الهامش بمعادلة بسيطة تربط حجم العقد بسعر الصرف ونسبة الرافعة. وتتحدد القيمة الإجمالية للصفقة بالدولار بضرب حجم العقد في سعر الصرف حين يكون الدولار عملة التسعير كما في فايبر، ثم يُقسم الناتج على نسبة الرافعة المالية لمعرفة الهامش المطلوب. ويبقى هذا الهامش محتجزاً من الرصيد ما دامت الصفقة مفتوحة.
| نسبة الرافعة المالية | القيمة الإجمالية للصفقة | الهامش المطلوب (تقريبي) |
|---|---|---|
| 1:30 | 110,500 دولار | 3,683.33 دولار |
| 1:100 | 110,500 دولار | 1,105 دولارات |
| 1:500 | 110,500 دولار | 221 دولاراً |
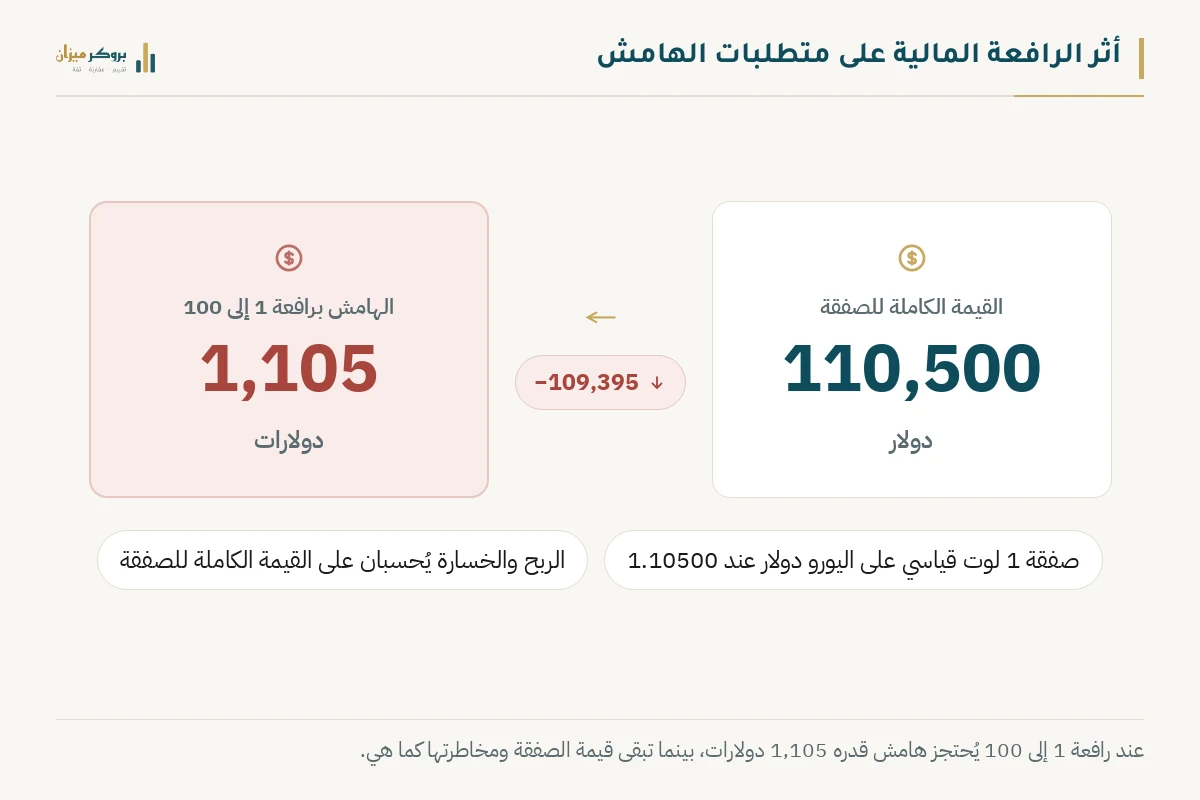
ولنفترض أن المتداول يرغب في فتح صفقة شراء بحجم لوت قياسي واحد. وهو ما يعادل 100,000 وحدة من عملة الأساس على زوج اليورو دولار (فايبر EUR/USD). وإذا كان سعر الصرف الحالي 1.10500، فإن القيمة الإجمالية للصفقة تبلغ 110,500 دولار أمريكي. ومن دون الرافعة المالية، سيحتاج المتداول إلى توفير هذا المبلغ كاملاً لتنفيذ الصفقة.
وفي المقابل، تنخفض متطلبات الهامش انخفاضاً حاداً عند استخدام الرافعة المالية. فعند رافعة 1:100 يهبط الهامش المطلوب لهذه الصفقة إلى 1,105 دولارات، أي بفارق 109,395 دولاراً عن القيمة الكاملة. لكن هذا الفارق لا يقلّل المخاطرة، فالربح والخسارة يُحسبان على قيمة الصفقة كاملة. وكلما ارتفعت نسبة الرافعة المالية، تراجع الهامش المطلوب لفتح الصفقة نفسها. وهذا يتيح فتح مراكز أكبر بالرصيد نفسه، لكنه يرفع حساسية الحساب تجاه الانعكاسات السعرية.
ما الفرق بين الرافعة المالية والهامش (Margin)؟
الرافعة المالية نسبة تحدد حجم المركز الممكن، أما الهامش (المارجن) فهو المبلغ الذي يُحتجز فعلاً من رصيدك لفتحه. ولفهم ما يجري في الحساب ينبغي التمييز بين ثلاثة مؤشرات تعرضها المنصة وتتغير قيمتها لحظياً مع حركة الأسعار.
ويقارن الوسيط مستوى الهامش لحظياً بمستوى نداء الهامش ومستوى الإيقاف (Stop Out)، ليُغلق الصفقات قبل أن يتحول الرصيد إلى قيمة سالبة في الظروف العادية. ومن ثم، يتوجب على المتداول مراقبة هذه المؤشرات بدقة لمعرفة مدى قدرة حسابه على تحمل الخسائر. وفيما يلي المكونات الأساسية التي تعكس حالة الحساب:
- الهامش المستخدم (Used Margin): هو المبلغ الذي يحتجزه الوسيط مؤقتاً من الرصيد ضماناً لإبقاء الصفقات الحالية مفتوحة.
- الهامش المتاح (Free Margin): يساوي حقوق الملكية (Equity)، أي الرصيد مع الربح أو الخسارة العائمة، مطروحاً منها الهامش المستخدم، وهو المبلغ الذي يمكن استخدامه لفتح مراكز جديدة أو استيعاب الخسائر العائمة.
- مستوى الهامش (Margin Level): يُحسب بقسمة حقوق الملكية (Equity) على الهامش المستخدم ثم الضرب في 100، فإذا كانت حقوق الملكية 1,000 دولار والهامش المستخدم 221 دولاراً، بلغ مستوى الهامش نحو 452%.
ما الفرق بين الرافعة المالية الاسمية والفعلية؟
يتطلب التداول الناجح التمييز الرياضي الدقيق بين ما تقدمه الشركة وما يستخدمه المتداول فعلياً في السوق. ولنفترض أن رصيد حسابك المتاح يبلغ 10,500 دولار، وقمت بفتح صفقة قيمتها الاسمية 50,000 دولار. في هذه الحالة، فإن الرافعة الفعلية تبلغ نحو 4.8 مرة (50,000 ÷ 10,500)، بغض النظر عن الحد الأقصى المتاح في إعدادات الحساب. والفارق هنا جوهري.
إذ يخلط الكثيرون بين سقف القوة الشرائية الممنوحة وبين المخاطرة الحقيقية التي يتعرض لها الحساب. ويعتبر هذا التمييز حجر الزاوية في بناء استراتيجية تحافظ على استقرار الرصيد وتمنع التسييل السريع.
- الرافعة الاسمية: هي الحد الأقصى الذي يوفره وسيط التداول للحساب، وتحدد سقف القوة الشرائية المتاحة بناءً على الرصيد المودع دون النظر لحجم الصفقات المفتوحة فعلياً.
- الرافعة الفعلية: تُحسب بقسمة القيمة الاسمية الإجمالية للمراكز المفتوحة على رصيد الحساب المتاح، وهي المقياس الدقيق لدرجة المخاطرة التي يتحملها المتداول في اللحظة الراهنة.
- أهمية التمييز: تبرز أهمية الرافعة الفعلية كأداة حقيقية لقياس حجم الانكشاف الفعلي وتجنب الإفراط في التداول، مما يمهد للحفاظ على استقرار الرصيد في الأسواق المتقلبة.
كيف تحسب الربح والخسارة بالرافعة المالية؟ أمثلة عملية
لتوضيح أثر الرافعة عملياً، نقارن حسابياً بين سيناريوهين للتداول برأس مال أساسي قدره 1,000 دولار أمريكي. في السيناريو الأول، يتداول المستثمر بأمواله الخاصة فقط دون رافعة مالية (بنسبة 1:1). ولنفترض أنه اشترى 900 وحدة من زوج اليورو دولار (نحو 995 دولاراً)، وتحرك السعر لصالحه بمقدار 100 نقطة (بيب). سيبلغ صافي الربح في هذه الحالة 9 دولارات فقط. وهو عائد 0.9% تقريباً على رأس المال، تقابله خسارة بالنسبة نفسها إذا تحرك السعر عكس اتجاهه.
في المقابل، إذا فعّل المتداول رافعة مالية بنسبة 1:500 على الرصيد نفسه، أمكنه فتح لوت قياسي كامل (100,000 يورو، أي نحو 110,500 دولار) بهامش يقارب 221 دولاراً، إذ لا يكفي رصيده للهامش المطلوب عند 1:100 وهو 1,105 دولارات. وعندما يتحرك السوق في اتجاه صفقته بمقدار 100 نقطة، سيبلغ الربح 1,000 دولار أمريكي، أي ما يعادل 100% من الرصيد.
غير أن للمثال نفسه وجهاً آخر عند انعكاس الاتجاه. فإذا تراجع السعر 100 نقطة ضد المتداول بلغت الخسارة نظرياً 1,000 دولار. وإذا كان نداء الهامش لدى الوسيط عند 100% ومستوى الإيقاف (Stop Out) عند 50% مثلاً، وصله النداء بعد تراجع يقارب 78 نقطة، وأُغلقت الصفقة بعد نحو 89 نقطة حين تهبط حقوق الملكية إلى نحو 110 دولارات، أي بعد خسارة نحو 890 دولاراً. ولهذا يُستحسن وضع أمر وقف الخسارة عند فتح الصفقة بدل الاعتماد على مستوى الإيقاف. (انظر دليل حجم العقود واللوت للمبتدئين).
ما هي مخاطر الرافعة المالية المرتفعة على رأس المال؟
ترفع الرافعة المالية حجم المركز، فتكبر الأرباح والخسائر بالنسبة نفسها، وقد تمحو حركة معاكسة واحدة الحساب بأكمله. فأسواق المال لا تتحرك دائماً في مسارات متوقعة، والانعكاسات السريعة تستنزف الهامش المتاح في وقت قصير. ويترتب على ذلك تراجع مستوى الهامش حتى يقترب الحساب من الإغلاق القسري.
ومن أوضح الأمثلة على هذا الخطر ما شهدته سوق الفرنك السويسري. ففي 15 يناير 2015، أعلن البنك الوطني السويسري فجأة إلغاء الحد الأدنى لسعر صرف اليورو مقابل الفرنك عند 1.20 فرنك. وارتفعت قيمة الفرنك السويسري بنحو 30% خلال دقائق معدودة، وقد أدى ذلك إلى إغلاق قسري لكثير من حسابات التجزئة ذات الرافعة المرتفعة، وتحوّل بعضها إلى أرصدة سالبة. وتمر الحسابات التي تفتقر إلى الإدارة السليمة عادة بمراحل متسلسلة قبل الانهيار التام:
- الخطوة الأولى: يتلقى المتداول إشعار نداء الهامش (Margin Call) عندما ينخفض مستوى الهامش في حسابه دون النسبة التحذيرية التي يحددها الوسيط.
- الخطوة الثانية: مع استمرار تحرك الأسعار ضد مراكزه، يصل الحساب إلى مستوى الإيقاف (Stop Out)، حيث تتدخل خوارزميات الوسيط لإغلاق الصفقات قسرياً.
- الخطوة الثالثة: في الفجوات السعرية الحادة قد تُغلق الصفقات بأسعار أسوأ من مستوى الإيقاف بسبب الانزلاق السعري، فقد يصبح الرصيد سالباً ما لم يوفر الوسيط حماية الرصيد السلبي.
تُظهر التحذيرات الرقابية الأوروبية أن معظم حسابات التجزئة في عقود الفروقات تتكبد خسائر مالية. ولا تعتمد أبداً على أنظمة التصفية التلقائية بديلاً من أوامر وقف الخسارة لحماية أموالك.
ولمعرفة العتبات بالأرقام ومتى يتدخل الوسيط بالضبط، راجع دليل نداء الهامش ومستوى الإيقاف (Stop Out).
هل الرافعة المالية مسموحة في الدول العربية؟ القوانين وفروق التوقيت
يتأثر التداول بالرافعة في الدول العربية بالأنظمة الرقابية والقيود المصرفية المحلية. ولا يقتصر الأمر على اختيار نسبة الرافعة، بل يشمل القدرة على تمويل الحساب سريعاً والسحب منه. وتختلف البيئة القانونية من دولة لأخرى، مما يفرض على المتداول العربي تكييف استراتيجيته مع أنظمة بلده.
أما عن الحد الأقصى للرافعة المالية، فإن القواعد المعمول بها في أوروبا وبريطانيا تقصر الرافعة المتاحة للعميل الفرد على 1:30 في الأزواج الرئيسية، ولهذا تظهر نسبة 1:30 في جدول حساب الهامش أعلاه. وفي المقابل، تُفتح حسابات المتداولين العرب غالباً لدى كيان خارجي (أوفشور) تابع لمجموعة الوسيط، وقد يمنح هذا الكيان رافعة أعلى بكثير، ومعها هامش أصغر ومخاطرة أكبر على الرصيد.
كما تختلف القيود المصرفية على التحويلات الخارجية من بلد عربي إلى آخر. ويترتب على ذلك اختلاف وسائل الإيداع والسحب المتاحة. وفيما يلي أبرز المعطيات الإقليمية التي يجب أخذها في الحسبان:
- مصر: لا تمنح الهيئة العامة للرقابة المالية تراخيص لوسطاء فوركس التجزئة، وقد تخضع التحويلات بالعملة الأجنبية للخارج لقيود مصرفية، فيصعب أحياناً تمويل الحساب بسرعة لتفادي الإغلاق القسري.
- العراق: لا يمنح البنك المركزي العراقي تراخيص لشركات فوركس التجزئة، ولا يحمي المتداولَ هناك ترخيصُ المجموعة في بريطانيا أو أوروبا وحده، وتُستخدم أحياناً محافظ إلكترونية محلية للتحويل.
- دول الخليج والمشرق والمغرب العربي: تشرف على الوسطاء في الإمارات هيئة سوق رأس المال (CMA، وكانت تُسمى هيئة الأوراق المالية والسلع حتى يناير 2026)، وسلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي، وهيئة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي، وفي السعودية هيئة السوق المالية، وقد تفرض هذه الجهات حدوداً على الرافعة للأفراد، وفي الكويت وقطر والبحرين والأردن ولبنان وغيرها يُستحسن التحقق من سجل الجهة الرقابية المحلية قبل فتح الحساب، وفي المغرب قد تقيّد أنظمة الصرف التحويل إلى حسابات تداول في الخارج.
- فروق التوقيت: الساعة 17:00 بتوقيت نيويورك تعادل منتصف الليل في القاهرة وبغداد والرياض وعمّان من أواخر أبريل إلى أواخر أكتوبر، والواحدة فجراً في بغداد والرياض وعمّان مع منتصف الليل في القاهرة من أوائل نوفمبر إلى منتصف مارس، ومنتصف الليل في بغداد مع الحادية عشرة مساءً في القاهرة في الأسابيع الفاصلة بين تغيير الساعة في مصر والولايات المتحدة، والواحدة أو الثانية فجراً في دبي، والعاشرة أو الحادية عشرة مساءً في الدار البيضاء، وهو توقيت يتسع فيه السبريد غالباً. (انظر ما هو السبريد في الفوركس وكيفية حسابه).
كيف تختار الرافعة المالية المناسبة لأسلوب تداولك؟
إن اختيار نسبة الرافعة المالية ليس قراراً يُتخذ عشوائياً عند فتح الحساب. بل هو خيار استراتيجي يتوقف على أسلوب التداول، ومستوى الخبرة، وحجم رأس المال المخصص للتداول. فالنسبة المرتفعة التي تخدم متداولاً محترفاً يقتنص النقاط السريعة قد تستنزف حساب مبتدئ في أسابيعه الأولى.
ويجب على المستثمر أن يوازن بدقة بين رغبته في تحقيق أرباح سريعة وقدرته النفسية والمالية على تحمل الانعكاسات المفاجئة. فالمركز الكبير قياساً إلى الرصيد يزيد الضغط النفسي ويدفع إلى قرارات انفعالية. وتأكد من مراجعة شروط التنفيذ في عقدك مع الوسيط، واحرص على أن يتناسب حجم مركزك مع رأس مالك الفعلي، فالمخاطرة يحددها حجم الصفقة لا النسبة المعروضة وحدها.
ولمعرفة رافعتك الحقيقية استخدم المعادلة الآتية: الرافعة الفعلية = القيمة الإجمالية للمراكز المفتوحة ÷ حقوق الملكية (Equity) في حسابك. فإذا فتحت لوتاً قياسياً واحداً على اليورو دولار عند 1.10500، أي مركزاً قيمته 110,500 دولار، ورصيدك 1,000 دولار، فرافعتك الفعلية نحو 1:110 (110,500 ÷ 1,000 = 110.5)، أياً كانت النسبة المعروضة في حسابك، سواء كانت 1:500 أو أعلى. أما إذا فتحت 0.10 لوت (10,000 وحدة قيمتها نحو 11,050 دولاراً) بالرصيد نفسه، فتنخفض رافعتك الفعلية إلى نحو 1:11. وهذا الرقم، لا النسبة المعروضة، هو الذي يحدد مقدار تأثر رصيدك بكل نقطة تتحرك ضدك.
ويبحث كثير من المتداولين العرب عن الحساب الإسلامي (الخالي من السواب). وفي هذا الحساب لا تُحتسب رسوم التبييت (السواب) على الصفقات المبيتة، وقد يستبدل بها بعض الوسطاء رسماً إدارياً، وتختلف شروطه من وسيط لآخر. ولا تغيّر هذه الخاصية حجم المركز ولا طريقة حساب الهامش، فمعايير اختيار النسبة تبقى نفسها. أما الحكم الشرعي للرافعة المالية نفسها فتختلف فيه آراء العلماء والهيئات الشرعية والمرجعيات الشيعية. ويدور النقاش حول تمويل الوسيط للصفقة واشتراطه أن يجري التداول عبر منصته، وحول ما قد يترتب على الصفقات المبيتة من رسوم مرتبطة بفروق الفائدة. ويختلف التقييم باختلاف بنود العقد ونوع الحساب. ولا تشهد الجهات الرقابية المالية بتوافق حساب ما مع الشريعة. فاعرض بنود اتفاقيتك أنت على دار الإفتاء في بلدك أو على مرجع تقليدك. (انظر دليل الحساب الإسلامي في الفوركس والبدائل الشرعية).
وفيما يلي أبرز معايير اختيار النسبة:
- المبتدئون: يُنصح بالتدرّب أولاً على الحساب التجريبي (حساب ديمو)، ثم البدء بمستويات منخفضة لا تتجاوز 1:10 أو 1:30، للحد من القرارات المتسرعة ومنح المبتدئ وقتاً كافياً لفهم حركة الأسعار.
- المتداولون اليوميون والمحترفون: يتعامل كثير منهم مع الرافعة المتغيرة التي يخفّض فيها الوسيط النسبة تلقائياً كلما كبر حجم المركز أو تغيّرت الأداة المالية، فيلزم حساب الهامش على هذا الأساس.
- التوافق مع تكاليف التنفيذ: السبريد والعمولة ورسوم التبييت (السواب) تُحسب على حجم الصفقة الكامل لا على الهامش، فكلما كبّرت الرافعة حجم المركز ارتفعت التكلفة بالدولار.
ما يرد هنا عن الرافعة المالية والحساب الإسلامي وصف لآلية المنتج وليس فتوى، والآراء في حكمه مختلفة. واسأل دار الإفتاء في بلدك أو مرجع تقليدك عن حسابك أنت وبنود اتفاقيته قبل التداول.
أبرز الأخطاء الشائعة عند استخدام الرافعة المالية وكيفية تجنبها
يقع كثير من المتداولين الجدد في فخ الاستخدام الخاطئ للرافعة المالية دون إدراك لتبعاتها. وتدفعهم إلى ذلك الرغبة في تحقيق أرباح كبيرة في وقت قصير، متجاهلين الحساب الرياضي لأثرها في الرصيد. وقد تؤدي هذه الممارسات إلى خسائر سريعة يصعب تعويضها.
ويشتد خطر الرافعة المرتفعة عند صدور البيانات المهمة في المفكرة الاقتصادية، إذ قد يتجاوز السعر أوامر وقف الخسارة بسبب الانزلاق السعري. ويمكن الحد من هذه الخسائر بتجنب الأخطاء المتكررة الآتية:
- الخطأ الأول: توظيف أقصى قدرة شرائية متاحة دون النظر إلى الحجم الإجمالي للصفقة، مما يجعل الحساب مكشوفاً تماماً أمام أي تذبذب سعري معاكس.
- الخطأ الثاني: إهمال وضع أمر وقف الخسارة الصارم، والاعتماد العاطفي على أمل ارتداد الأسعار، وهو ما قد يحوّل خسارة صغيرة إلى إغلاق قسري للحساب.
- الخطأ الثالث: فتح مراكز متعددة في الوقت نفسه على أزواج مترابطة وفي الاتجاه ذاته، مثل فايبر وكابل، مما يضاعف المخاطرة ويستنزف الهامش المتاح ويعجّل بنداء الهامش.
تنبيه مهم قبل الاعتماد على ما سبق
بروكر ميزان موقع متخصص في التثقيف المالي ومراجعة الوسطاء، وليس جهة إفتاء. ما ورد أعلاه عرض للآلية المالية ولمواقف منشورة منسوبة إلى جهاتها، ولا يُقصد به إصدار حكم شرعي ولا ترجيح قول على آخر، ولا يقوم مقام الفتوى. وقد تُراجَع قرارات الجهات الشرعية أو تختلف في تفاصيلها عن أي تلخيص؛ فارجع نص القرار على الموقع الرسمي للجهة المُصدِرة نفسها قبل الاعتماد عليه. والحكم يتبع العقد الذي توقّعه لا اسم الحساب، لذا اعرض اتفاقية العميل الخاصة بحسابك على دار الإفتاء أو المرجع الذي ترجع إليه، فهو وحده المختص ببيان الحكم في حالتك. وإذا لاحظت في المقال نقلاً غير دقيق، فنرحب بإبلاغنا لتصحيحه.
الخلاصة
لا تُعد الرافعة المالية مجرد رقم يُختار في منصة التداول، بل أداة ذات حدين تتطلب فهماً لطريقة حسابها. فما يحمي الرصيد ليس حجم القوة الشرائية المتاحة، بل حجم المركز الذي يُفتح بها قياساً إلى رأس المال. ويتعين على المتداول العربي اختيار نسبة رافعة تتوافق مع حجم سيولته وقدرته على استيعاب الانعكاسات المفاجئة. فالرافعة لا تصنع الربح، بل تكبّر نتيجة القرار أياً كانت.
الأسئلة الشائعة
هل يمكنني تغيير نسبة الرافعة المالية بعد فتح الحساب؟
نعم غالباً، إذ يتيح كثير من الوسطاء تعديل النسبة من لوحة تحكم العميل ضمن الحد الأقصى الذي تسمح به الجهة الرقابية للكيان الذي فتحت حسابك لديه. وقد يشترط بعض الوسطاء ألا تكون لديك صفقات مفتوحة أثناء التعديل، لتجنب حدوث تغير مفاجئ في متطلبات الهامش قد يؤدي إلى إغلاق قسري لمراكزك.
ما الفرق بين الرافعة المالية والهامش؟
الرافعة المالية هي النسبة الرياضية التي تضاعف قوتك الشرائية (مثل 1:100)، بينما الهامش هو المبلغ النقدي الفعلي الذي يقتطعه الوسيط من رصيدك المودع ويحتجزه ضماناً ما دامت صفقاتك مفتوحة.
هل يمكن أن أخسر بالرافعة المالية أكثر من رأس مالي؟
في الظروف العادية، تتدخل أنظمة التصفية القسرية لإغلاق الصفقات قبل أن يتحول رصيدك إلى قيمة سالبة. غير أنه خلال الفجوات السعرية العنيفة، قد تتجاوز الخسارة حجم إيداعك، ولا يحميك حينها إلا حماية الرصيد السلبي، سواء فرضتها الجهة الرقابية أو نص عليها عقدك صراحة.
ما هي الرافعة المالية الآمنة للمبتدئين في الفوركس؟
تُعد النسب المنخفضة بين 1:10 و1:30 بداية أنسب للمتداول المبتدئ، مع أن الخطر الفعلي يحدده حجم الصفقة لا النسبة وحدها. إذ تمنحه هذه المستويات مساحة كافية للتعلم واكتساب الخبرة العملية، دون تعريض كامل رأس ماله لمخاطر التصفية السريعة عند أول تذبذب في الأسعار.
هل الرافعة المالية حرام؟
لا يصدر بروكر ميزان فتوى، وإنما يشرح الآلية لتعرضها أنت على من ترجع إليه. وتدور المسألة على أمرين في العقد نفسه: أن الوسيط يموّل الصفقة ويشترط أن يكون التداول عبر منصته، وأن الصفقات المبيتة قد تترتب عليها رسوم التبييت (السواب) المرتبطة بفروق الفائدة. ومواقف الفقهاء والهيئات الشرعية مختلفة في هذه المسألة، وكذلك المرجعيات الشيعية، ويختلف الحكم باختلاف بنود اتفاقية العميل ونوع الحساب. فاعرض شروط حسابك أنت على دار الإفتاء في بلدك أو على مرجع تقليدك قبل التداول، فهو وحده المختص ببيان الحكم في حالتك. وانظر [دليل الحساب الإسلامي في الفوركس والبدائل الشرعية](/forex-education-islamic-account-forex).
ما أفضل رافعة لحساب 100 دولار؟
لا توجد نسبة واحدة تناسب الجميع، فما يحدد الخطر هو حجم الصفقة. خذ مثلاً لوت ميكرو واحداً (0.01)، أي 1,000 وحدة على اليورو دولار عند 1.10500. قيمته نحو 1,105 دولارات، وهامشه نحو 36.83 دولار عند 1:30، ونحو 11.05 دولار عند 1:100. وقيمة النقطة فيه نحو 0.10 دولار. إذن تكفي نسبة 1:30 لفتح هذه الصفقة برصيد 100 دولار. أما النسبة الأعلى فتغري بفتح عقود أكثر، فتصبح كل حركة معاكسة أخطر على الرصيد. ويفضّل كثير من المتداولين ألا تتجاوز مخاطرة الصفقة الواحدة دولاراً أو دولارين، أي وقف خسارة يقارب 10 إلى 20 نقطة على لوت ميكرو واحد. وتذكّر أن التحويلات من القاهرة أو بغداد قد تتأخر، فلا تعتمد على إيداع سريع لإنقاذ صفقة.
