أنواع حسابات التداول في الفوركس والفرق بينها
يعد اختيار نوع الحساب الخطوة الأولى والأكثر تأثيراً قبل بدء التداول الفعلي، إذ يترتب عليه تحديد هيكل تكاليف الصفقات وحجم المخاطرة المسموح بها. وتتنوع أنواع حسابات التداول في الفوركس لتلائم مستويات الخبرة وحجم رأس المال المتاح، فضلاً عن توافقها مع القيود التنظيمية والتمويلية في كل منطقة. فالاختيار العشوائي قد يؤدي إلى استنزاف الرصيد سريعاً بسبب عمولات غير مناسبة لاستراتيجية المستثمر. وتشير التحذيرات الرقابية الأوروبية باستمرار إلى أن أغلبية حسابات التجزئة في عقود الفروقات تخسر أموالها، مما يجعل الفهم الدقيق لآلية عمل كل حساب ضرورة ملحة لحماية رأس المال.
ما هي أنواع حسابات التداول في الفوركس؟
تتنوع أنواع حسابات التداول في الفوركس لتشمل الحسابات التجريبية للتدريب، والقياسية الخالية من العمولات المباشرة، وحسابات ECN ذات السبريد المنخفض والعمولة الثابتة. كما تتوفر حسابات الميكرو لإدارة رؤوس الأموال الصغيرة، والحسابات الإسلامية الخالية من رسوم التبييت (السواب)، لتلبية احتياجات المتداولين وفقاً لمستوى الخبرة والضوابط الشرعية.
يعتمد تصنيف هذه الحسابات بشكل رئيسي على آلية تنفيذ الأوامر وطريقة احتساب تكاليف التداول المفروضة على العميل. ففي حين يدمج الوسيط أرباحه ضمن السبريد في بعض النماذج، فإنه يفصلها كعمولة ثابتة وواضحة في نماذج أخرى. ويختلف كل نوع في استجابته لتقلبات السوق الحادة ومستويات السيولة، الأمر الذي ينعكس مباشرة على النتيجة النهائية لصفقات المتداول. وتبرز أهمية هذا التنوع عند النظر إلى متطلبات الهامش المبدئي وحجم العقود المتاحة. فالحسابات المصممة للمؤسسات والمحترفين تتطلب إيداعات مرتفعة، بينما تتيح الحسابات المصغرة الدخول بمبالغ زهيدة، وهو ما يحدد نقطة البداية المناسبة لكل متداول.
ويُعزى هذا التنوع التاريخي إلى سعي شركات الوساطة لتغطية كافة شرائح المستثمرين الأفراد بعد أن كان السوق مقتصراً على البنوك الكبرى. فالمتداول اليومي السريع يبحث عن سرعة التنفيذ وانخفاض التكلفة اللحظية، بينما يركز المستثمر طويل الأجل على غياب الرسوم اليومية المتراكمة. وعلى هذا النحو، تصبح مقارنة الشروط التجارية وتحليل التكاليف خطوة لا غنى عنها قبل إيداع الأموال الحقيقية. (انظر ما هو السبريد في الفوركس).
ومع التطور التقني المستمر لمنصات التداول، ظهرت خيارات هجينة تتيح دمج مزايا متعددة في حساب واحد. غير أن القاعدة الاقتصادية الثابتة في هذا السوق هي أن انخفاض السبريد يقابله غالباً ارتفاع في العمولات الثابتة أو متطلبات الإيداع الأولي. وهذا التوازن الهيكلي يمنع وجود حساب مثالي يناسب كل الحالات، بل يفرض على المتداول البحث عن الحساب الأنسب لظروفه الخاصة.
ما هو الحساب التجريبي (حساب ديمو)؟ بيئة تدريب بلا مخاطرة مالية
يُعد الحساب التجريبي (حساب ديمو) بيئة تعليمية تحاكي حركة السوق الحية باستخدام أموال افتراضية، وإن لم يطابق التنفيذ الحقيقي تماماً، مما يجعله المحطة الأولى والأساسية لأي متداول جديد. وتوفر هذه البيئة فرصة لاختبار المنصة وفهم آليات التنفيذ دون أي ضغط نفسي أو مالي. ولا تقتصر فائدة هذا الحساب على المبتدئين فحسب، بل يمتد استخدامه ليشمل المحترفين الذين يحتاجون إلى مساحة آمنة لاختبار استراتيجيات معقدة قبل تطبيقها على أموالهم الحقيقية.
- يوفر محاكاة كاملة لظروف السوق الحقيقية، مما يتيح متابعة تحركات الأسعار اللحظية دون تعريض رأس المال الفعلي لأي مخاطر مالية.
- يمثل أداة تطبيقية للمبتدئين للتدرب على واجهة منصات التداول، وتحديد أمر وقف الخسارة، وقراءة الشموع اليابانية بشكل عملي ومستمر.
- يمنح المتداولين المحترفين مساحة آمنة لاختبار الاستراتيجيات الجديدة، مع مراعاة أن سرعة التنفيذ والانزلاق السعري فيه لا تعكس بدقة ما يحدث في الحساب الحقيقي.
الحساب القياسي (Standard Account): الخيار التقليدي للمتداولين
يُصنف الحساب القياسي كخيار تقليدي واسع الانتشار بين المتداولين الأفراد، إذ يتميز ببساطة هيكل التكاليف وسهولة إدارته اليومية. ولا يفرض هذا النوع من الحسابات عمولة مباشرة على الصفقات المفتوحة، بل يدمج الوسيط تكلفة التداول بالكامل داخل السبريد المضاف على السعر الأساسي. ويتطلب هذا الحساب عادة إيداعاً أولياً متوسطاً، يبدأ غالباً من 100 دولار أمريكي، وتختلف قيمته بالعملة المحلية بحسب سعر الصرف في كل بلد. (راجع ما هو اللوت في الفوركس).
| الميزة | الوصف والتأثير العملي |
|---|---|
| العمولة المباشرة | منعدمة (يتم دمج أرباح الوسيط بالكامل في السبريد المضاف) |
| الحد الأدنى للإيداع | متوسط (يبدأ من 100 دولار غالباً، وتختلف القيمة حسب الكيان التنظيمي) |
| الجمهور المستهدف | المتداولون الباحثون عن بساطة احتساب التكاليف والاحتفاظ بالصفقات لفترات متوسطة |
ويناسب هذا الهيكل التسعيري المستثمرين الذين يفضلون وضوح التكاليف الإجمالية مسبقاً دون تعقيد حساب العمولات المنفصلة بعد كل عملية تداول. وبعكس الحسابات المؤسسية، فإن اتساع السبريد في الحساب القياسي يجعله أقل جاذبية للمتداولين الذين يعتمدون على استراتيجيات التداول السريع المتكرر (السكالبينج). فالسبريد الواسع يستهلك جزءاً كبيراً من الأرباح السريعة المستهدفة، مما يفرض على المتداول البحث عن تحركات سعرية أكبر لتغطية التكلفة.
حسابات ECN وSTP: التداول المباشر مع مزودي السيولة
توفر حسابات شبكة الاتصالات الإلكترونية (ECN) وصولاً مباشراً لأسعار مزودي السيولة العالميين، مما ينتج عنه سبريد ضيق جداً قد يبدأ من 0.0 نقطة في أوقات السيولة العالية كفترة تداخل جلستي لندن ونيويورك. وفي المقابل، يفرض الوسيط عمولة ثابتة لكل لوت قياسي يتم تداوله، تتراوح غالباً بين 3 و7 دولارات وفق شروط كل وسيط. ولنفترض أن المتداول فتح صفقة بحجم لوت واحد، فسيدفع العمولة عن الفتح والإغلاق معاً، سواء أُعلنت عن الدورة الكاملة أو عن كل جانب، بغض النظر عن نتيجة الصفقة.
وتقدم حسابات المعالجة المباشرة (STP) آلية لتنفيذ الأوامر دون تدخل مكتب تداول داخلي (Dealing Desk)، مما يحد غالباً من إعادة التسعير (Requote)، وإن ظل الانزلاق السعري وارداً في أوقات التقلب الحاد. ويختلف حساب ECN عن الحساب القياسي في أن التكلفة تتوزع بشفافية بين سبريد متغير يعكس حالة السوق الحقيقية وعمولة ثابتة تمثل أجر الوسيط. وهذا الهيكل يناسب متداولي السكالبينج الذين يحتاجون إلى أقل سبريد ممكن.
وتستقطب هذه البيئة التنفيذية المحترفين الذين يتداولون بأحجام كبيرة وبشكل متكرر، إذ يصبح دفع عمولة ثابتة أكثر جدوى اقتصادية من تحمل تكلفة سبريد واسع في كل حركة. وعلى هذا النحو، قد تسهم هذه الحسابات في تقليل تضارب المصالح المحتمل بين الوسيط والعميل، إذ يعتمد ربح الشركة فيها أساساً على حجم التداول لا على خسارة المستثمر.
حسابات الميكرو والسينت: إدارة رأس المال الصغير
تُصمم حسابات الميكرو والسينت خصيصاً لتلبية احتياجات المتداولين ذوي المحافظ المحدودة، إذ تتيح لهم إدارة رأس المال الصغير وتطبيق قواعد صارمة لإدارة المخاطر في بيئة السوق الحقيقية. وتعمل هذه الحسابات على تصغير حجم العقود القياسية لتتناسب مع الإيداعات التي قد لا تتجاوز بضعة دولارات، مما يقلل من الضغط النفسي المرتبط بالتداول الحي.
- تعتمد حسابات الميكرو على حجم عقد يعادل 1000 وحدة فقط من عملة الأساس، مما يقلل قيمة النقطة الواحدة إلى 10 سنتات تقريباً عند تداول زوج اليورو/الدولار (EUR/USD).
- تسمح حسابات السينت بالتداول بأجزاء صغيرة جداً من الدولار، إذ يظهر الرصيد وتُحسب الأرباح والخسائر بالسنتات، لتجربة التداول الحقيقي بمبالغ رمزية.
- تتيح أحجام العقود الصغيرة ضبط حجم الصفقة بما يناسب الرصيد، ما قد يقلل احتمال بلوغ نداء الهامش أو مستوى الإيقاف (Stop Out) إذا التزم المتداول برافعة معتدلة.
- تتيح هذه الفئة غالباً رافعة مالية مرتفعة جداً، الأمر الذي يتطلب حذراً بالغاً وتوظيفاً دقيقاً لأوامر حماية رأس المال لتفادي تضخم الخسائر المئوية.
الحساب الإسلامي (Islamic Account): آلية العمل والضوابط الشرعية
يقوم الحساب الإسلامي (الخالي من السواب) في جوهره المالي على إلغاء رسوم التبييت التي تضاف أو تخصم عند إبقاء الصفقات مفتوحة لليوم التالي. وتنشأ رسوم السواب أساساً نتيجة لفرق أسعار الفائدة المركزية بين العملتين المتداولتين في الزوج. وتُحتسب هذه الرسوم يومياً عند الساعة 17:00 بتوقيت نيويورك، وهي الساعة التي تعادل منتصف الليل في القاهرة وبغداد صيفاً، والواحدة فجراً في بغداد والرياض مع منتصف الليل في القاهرة شتاءً. (انظر ما هو السواب في الفوركس).
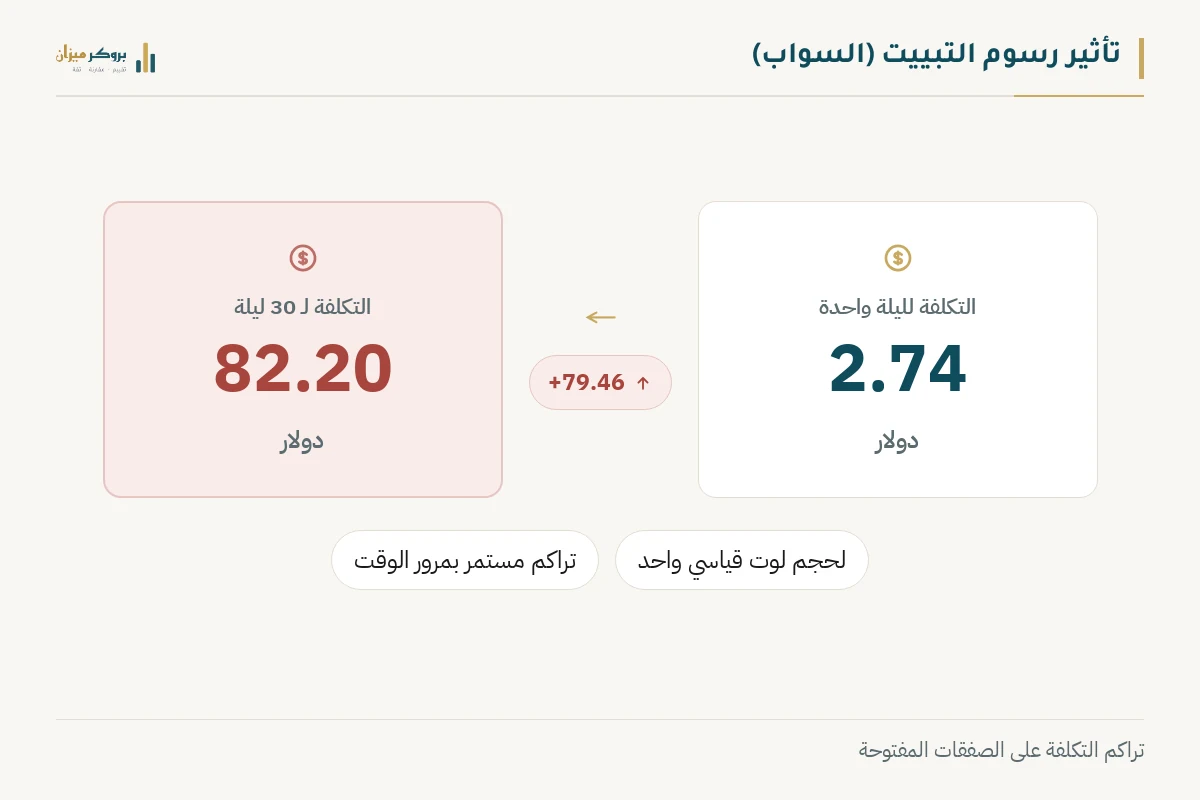
وقد تناولت هيئات فقهية رسمية، منها المجمع الفقهي الإسلامي التابع لرابطة العالم الإسلامي في قراره بشأن المتاجرة بالهامش، مسائل تتجاوز السواب كالرافعة المالية وشروط القرض، لذا لا يكفي إلغاء السواب وحده للحكم على الحساب. ويجب على المتداول مراجعة مرجعيته الشرعية الخاصة للاطمئنان إلى توافق شروط حسابه مع هذه الضوابط. ولنفترض أن تكلفة التبييت للوت قياسي واحد على زوج فرق الفائدة فيه 1% تبلغ نحو 2.74 دولار لليلة (100,000 × 1% ÷ 365). وتتراكم هذه التكلفة تدريجياً لتصل إلى حوالي 82 دولاراً خلال 30 ليلة من الاحتفاظ بالمركز. والنتيجة تراكم صامت يؤثر بشدة على ربحية الصفقات طويلة الأجل.
ويعمد بعض الوسطاء إلى تعويض غياب هذه الرسوم بفرض عمولة إدارية مقطوعة على الصفقات التي تظل مفتوحة لأكثر من أسبوع أو أسبوعين. ومن الضروري التدقيق في اتفاقية العميل وقوائم التسعير لمعرفة متى تبدأ هذه الرسوم البديلة بالظهور، وكيفية احتسابها على الأزواج الثانوية (التقاطعية) والغريبة مقارنة بالأزواج الرئيسية.
الفرق بين أنواع حسابات التداول: جدول مقارنة
تتفاوت خصائص الحسابات المتاحة لتلبي استراتيجيات التداول المتباينة ومستويات المخاطرة المقبولة. فالسبريد يكون متغيراً وضيقاً جداً في حسابات ECN بفضل الربط المباشر، بينما يميل إلى الارتفاع في الحساب القياسي لتعويض غياب الرسوم الإضافية. وتغيب العمولة المباشرة تماماً عن الحساب القياسي وحساب الميكرو، في حين تُفرض بشكل ثابت لكل لوت في بيئة ECN.
| نوع الحساب | السبريد المتوقع | العمولة المباشرة | الحد الأدنى للإيداع |
|---|---|---|---|
| الحساب القياسي | متوسط إلى مرتفع | صفر عمولة | متوسط (يبدأ من 100 دولار تقريباً) |
| حساب ECN | ضيق جداً (يبدأ من 0.0 نقطة) | عمولة ثابتة لكل لوت | مرتفع نسبياً (حسب سياسة الكيان) |
| حساب الميكرو / السينت | متوسط | صفر عمولة | منخفض جداً (يبدأ من 1 دولار أحياناً) |
الواقع التنظيمي والتمويلي في الدول العربية (مصر، العراق، والخليج)
يتأثر اختيار نوع الحساب بقوة بالقيود التنظيمية والحلول التمويلية المحلية المتاحة في الدول العربية. فلا تقوم الهيئة العامة للرقابة المالية (FRA) في مصر أو البنك المركزي العراقي (CBI) بترخيص شركات تداول الفوركس بالتجزئة محلياً، لذا يعتمد المتداولون هناك بشكل شبه كلي على التراخيص الأجنبية لتسجيل حساباتهم. ويواجه المستثمرون في دول مثل مصر والعراق قيوداً صارمة على التحويلات البنكية الدولية الصادرة، مما يدفعهم للاعتماد على وسطاء يدعمون وسائل دفع إلكترونية محلية لتسهيل العمليات.
وقد يلجأ بعضهم إلى وكلاء دفع محليين يقبلون محافظ مثل فودافون كاش في مصر أو زين كاش في العراق، وهي قنوات محلية لا ترتبط مباشرة بالوسيط، ما يرفع مخاطر النزاع والاحتيال ويستدعي التحقق من قانونيتها في بلد الإقامة. وفي المقابل، تتوفر في دول الخليج خيارات تمويل أسهل وأكثر مرونة عبر البطاقات البنكية المحلية والتحويلات المباشرة. كما توجد في بعض دول الخليج جهات رقابية محلية، مثل سلطة دبي للخدمات المالية (DFSA) وسلطة تنظيم الخدمات المالية (FSRA) في أبوظبي وهيئة سوق رأس المال (CMA) في الإمارات، وهيئة السوق المالية في السعودية.
ويترتب على هذا التباين الإقليمي ضرورة مطابقة نوع الحساب المختار مع القنوات المالية المتاحة للمتداول. فالحسابات المؤسسية التي تتطلب إيداعات ضخمة قد تكون صعبة التمويل في الدول التي تفرض حداً أقصى منخفضاً للتحويلات اليومية عبر المحافظ الإلكترونية، مما يجعل حسابات الميكرو والقياسية الخيار الأكثر واقعية هناك، وينطبق الأمر نفسه على المغرب حيث يخضع تحويل العملة إلى الخارج لرقابة مكتب الصرف.
يعمل المتداولون الأفراد في معظم الدول العربية تحت مظلة التراخيص الخارجية (الأوفشور) لشركات الوساطة، مما يعني أن الحماية القانونية وشروط الرافعة تتوقف على الكيان الفعلي الذي تم فتح الحساب لديه، وليس على التراخيص الأوروبية للشركة الأم.
كيف تختار نوع حساب التداول الأنسب لك؟
يتوقف اختيار الحساب الأنسب على تحليل دقيق لعدة عوامل تنظيمية وتمويلية وفنية يجب تقييمها بوضوح قبل اتخاذ القرار النهائي وإيداع الأموال. وتساعد هذه المنهجية في تجنب التكاليف غير المتوقعة وضمان توافق بيئة التداول مع أهداف المستثمر.
- حدد حجم رأس المال المتاح للتداول الفعلي؛ فالمبالغ التي تقل عن 100 دولار تناسبها حسابات الميكرو أو السينت لتجنب المخاطرة المفرطة بحجم العقد.
- اختر نمط التداول الخاص بك بعناية؛ إذ يحتاج متداولو السكالبينج لحسابات ECN لضمان أقل سبريد ممكن وسرعة عالية في التنفيذ اللحظي.
- تحقق من وسائل الإيداع والسحب المدعومة لدى الوسيط؛ وتأكد من توافر قنوات محلية تلائم بلدك إذا كنت تواجه قيوداً مستمرة على التحويلات الدولية.
- تأكد من تفعيل خيار الحساب الإسلامي الخالي من السواب لتجنب الفوائد اليومية المضافة أو المخصومة إذا كان ذلك يتوافق مع ضوابطك وقناعاتك.
- راجع الكيان التنظيمي الذي سيتم فتح حسابك تحته لضمان وضوح شروط حماية الرصيد السلبي وآلية فصل أموال العملاء عن أموال الشركة.
الخلاصة
يمثل اختيار نوع حساب التداول المناسب حجر الزاوية في بناء استراتيجية منضبطة لإدارة المخاطر والتحكم في التكاليف. فالسوق المالي لا يمنح فرصاً مجانية، وكل حساب ينطوي على هيكل تسعير يؤثر مباشرة على صافي العائد النهائي للصفقات. وتظهر أهمية هذا القرار بوضوح عند مطابقة حجم رأس المال المتاح مع متطلبات الهامش ووسائل التمويل المحلية المدعومة في بلد الإقامة. وتظل التجربة العملية عبر الحسابات التجريبية أو حسابات السينت خطوة لا غنى عنها لاختبار ظروف التداول الحقيقية وقياس سرعة التنفيذ. والنتيجة المرجوة هي اتخاذ قرارات تداول مبنية على فهم هيكلي دقيق لتكاليف التنفيذ وحدود التعرض الآمن للسوق.
الأسئلة الشائعة
هل تختلف الرافعة المالية باختلاف نوع الحساب؟
نعم، لكن الحد الأقصى للرافعة المالية يحدده أولاً الكيان التنظيمي الذي فُتح الحساب لديه، وقد تتيح حسابات الميكرو والسينت لدى الكيانات الخارجية رافعة تصل إلى 1:1000، في حين تنخفض هذه النسبة بشكل ملحوظ في حسابات ECN والحسابات ذات الأرصدة الكبيرة للحد من تعرض المتداول لتقلبات السوق العنيفة وحماية مزودي السيولة.
ما هو حساب السواب فري (Swap-Free)؟
هو المسمى التجاري الشائع للحساب الإسلامي، حيث يُلغي الوسيط رسوم التبييت (السواب) الناتجة عن إبقاء الصفقات مفتوحة لليوم التالي، دون أن يعني ذلك بحد ذاته أن الحساب متوافق مع الشريعة؛ فالحكم يعود إلى مرجعية المتداول الشرعية. وقد يستبدل الوسيط هذه الرسوم بعمولة إدارية ثابتة ومقطوعة بعد انقضاء فترة زمنية محددة من فتح الصفقة.
هل يمكنني تحويل حسابي القياسي إلى حساب ECN لاحقاً؟
تتيح غالبية شركات الوساطة المرخصة فتح عدة حسابات فرعية بأنواع مختلفة تحت نفس الملف الشخصي للعميل. ويتيح ذلك للمتداول إجراء تحويل داخلي مرن للأموال وتجربة خصائص حساب ECN وسرعة تنفيذه بعد البدء والتدرب على حساب قياسي.
كيف تؤثر العمولات على أرباح التداول اليومي؟
يفضل المتداولون في الصفقات السريعة المتكررة (السكالبينج) دفع عمولة ثابتة ومعلومة مسبقاً مقابل الحصول على سبريد يقارب الصفر، لأن السبريد الواسع في الحساب القياسي يستهلك جزءاً كبيراً من الأرباح المستهدفة في التحركات السعرية القصيرة جداً.
ما أفضل نوع حساب تداول للمبتدئين؟
يناسب المبتدئ غالباً أن يبدأ بالحساب التجريبي (حساب ديمو)، ثم ينتقل إلى حساب ميكرو أو سنت تتيح أحجام عقوده الصغيرة ضبط المخاطرة برصيد محدود، مع رافعة مالية معتدلة. والأهم من نوع الحساب أن يخضع الكيان الذي يفتحه لرقابة واضحة، وأن يتداول بمبلغ يستطيع تحمل خسارته، إذ تُظهر تحذيرات المخاطر التي تفرضها الجهات الأوروبية أن معظم حسابات الأفراد في عقود الفروقات تخسر.
ما هي حسابات VIP والحسابات الاحترافية؟
تقدم بعض الشركات حسابات VIP بشروط مختلفة مثل سبريد أضيق أو عمولة أقل مقابل إيداع أكبر أو حجم تداول مرتفع. أما الحساب الاحترافي (Professional) لدى الكيانات الأوروبية فهو تصنيف تنظيمي يشترط خبرة وحجم تداول أو محفظة محددة، ويتيح رافعة أعلى، لكنه قد يُسقط بعض حمايات العملاء الأفراد، لذا تنبغي قراءة شروطه قبل القبول به.
بأي عملة أفتح حساب التداول؟
تتيح معظم الشركات فتح الحساب بالدولار الأمريكي، ويتيح بعضها اليورو أو عملات أخرى. واختيار عملة الحساب نفسها التي تودع بها يجنبك رسوم تحويل العملة عند كل إيداع وسحب، كما يجعل حساب الأرباح والخسائر أوضح لأن معظم أسعار الفوركس تُحتسب بالدولار.
