أنواع وسطاء الفوركس: دليل شامل لنماذج التنفيذ والربط
يواجه المستثمر في أسواق المال قراراً حاسماً قبل تنفيذ صفقته الأولى، وهو اختيار الوسيط ونموذج التنفيذ الذي ستمر عبره أوامره. فالاختلاف بين أنواع وسطاء الفوركس ليس مجرد تباين في العلامات التجارية، بل هو اختلاف في طريقة تنفيذ الأوامر وتكلفة الصفقات. وقد يؤدي الاختيار الخاطئ لنموذج التنفيذ إلى تآكل تدريجي في رأس المال عبر رسوم خفية أو تأخير زمني طفيف. ولذا، يساعد فهم آليات الربط والتسعير على حماية أموالك من تعارض المصالح المحتمل.
ما هي أنواع وسطاء الفوركس؟
تنقسم أنواع وسطاء الفوركس أساساً إلى فئتين: صناع السوق (DD) الذين ينشئون بيئة تسعير داخلية ويكونون الطرف المقابل لصفقاتك، ووسطاء التمرير المباشر (NDD) الذين يربطون أوامرك بمزودي السيولة العالميين. ويكمن الفارق الجوهري بينهما في مسار تدفق الأوامر، مما يحدد بدقة سرعة التنفيذ والتكلفة الإجمالية للتداول.
تتحدد طبيعة العلاقة بين المتداول وشركة الوساطة بناءً على مسار تدفق الأوامر (Order Flow) منذ لحظة النقر على زر التنفيذ حتى استقرار الصفقة في السوق. ولا تقتصر وظيفة الوسيط المالي على توفير منصة التداول، بل تمتد لتشمل إدارة المخاطر وتوفير السيولة اللازمة لضمان تنفيذ الصفقات بسلاسة.
ويعمل الوسيط كجسر تقني يربط بين منصة المتداول الفردي وبين شبكة البنوك العالمية التي تضخ السيولة. غير أن هندسة هذا الجسر تختلف جذرياً من شركة إلى أخرى، فبعضها يبني سوقاً موازية داخلية تحاكي أسعارها أسعار السوق، بينما يكتفي البعض الآخر بتمرير الأوامر مباشرة إلى الخارج دون أي تدخل بشري.
وفهم هذه الفروق الهيكلية يجنب المتداول الوقوع في فخ التكاليف غير المرئية. فنموذج التنفيذ الذي تختاره يؤثر كثيراً في مدى تعرضك لمشكلات إعادة التسعير أو اتساع الفروق السعرية خلال أوقات الأخبار الاقتصادية. فالتكلفة الحقيقية لا تظهر إلا وقت التقلبات.
ما هو وسيط صانع السوق (Dealing Desk) وكيف يعمل؟
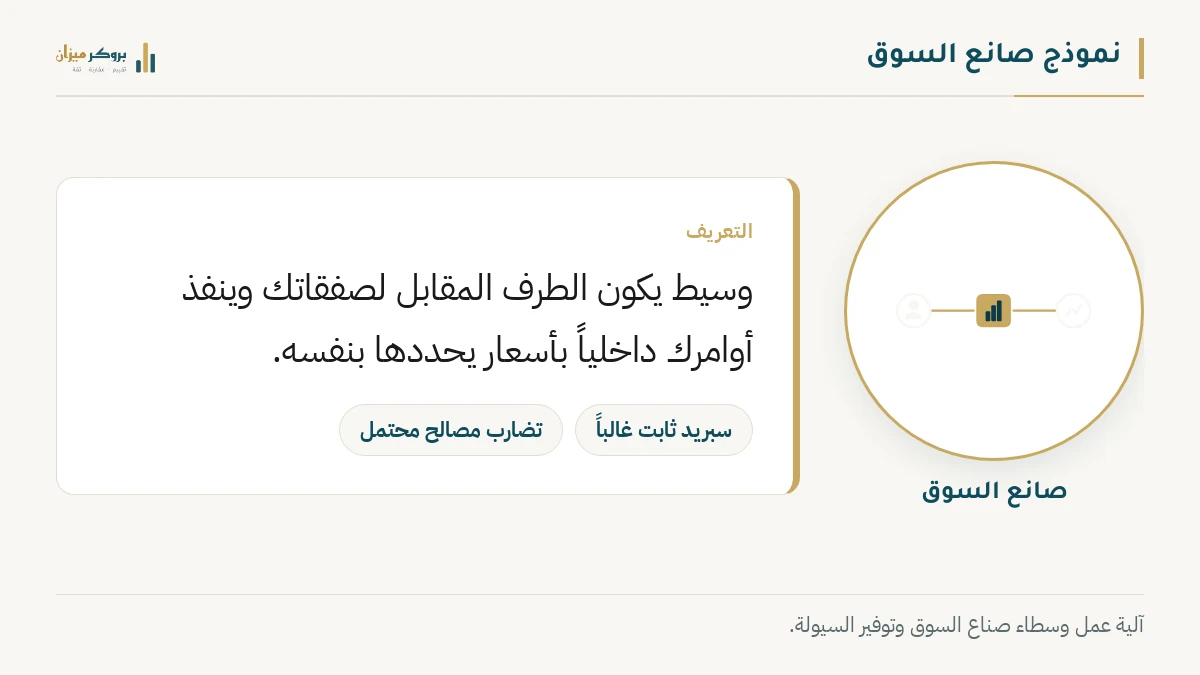
يقوم صانع السوق بشراء الأصول المالية وبيعها بأسعار يحددها عبر خوادمه الخاصة، ليكون هو الطرف المقابل لصفقتك في أغلب الأحيان. ويوفر هذا النموذج غالباً سيولة فورية للعملاء في الظروف العادية، وإن لجأ إلى إعادة التسعير وقت شح السيولة، ولكنه يضع الوسيط في موقع يتطلب إدارة دقيقة للمخاطر.
ويتميز هذا النوع بتقديم سبريد ثابت نسبياً، مما يساعد المبتدئين على التنبؤ بتكاليف التداول مسبقاً. ولنفترض أنك تتداول زوج اليورو دولار (فايبر EUR/USD)، فإن صانع السوق قد يوفر لك سبريداً ثابتاً يبلغ نقطتين طوال اليوم، في الظروف العادية، وقد يتسع أو تظهر إعادة التسعير وقت الأخبار.
غير أن هذا النموذج يثير تساؤلات مستمرة حول حيادية التنفيذ. فالمعروف أن الوسيط هنا يمتص أوامر العملاء داخلياً، وقد يترتب على ذلك تعارض في المصالح إذا لم يتم التحوط بالشكل الكافي. ولذلك تهمّ سياسة التحوط لدى الوسيط بقدر ما يهم السبريد.
- توفير سيولة داخلية فورية تضمن تنفيذ أوامر الدخول والخروج دون انتظار طرف خارجي.
- تقديم سبريد ثابت يسهل على المتداول حساب تكاليف الصفقات بدقة قبل فتحها.
- إتاحة حد أدنى منخفض جداً للإيداع، مما يناسب أصحاب رؤوس الأموال الصغيرة.
- الاعتماد على نظام الكتاب ب (B-Book) في بعض الأحيان، حيث يربح الوسيط من خسائر العملاء في الصفقات التي لا يغطيها لدى السوق.
وسطاء التمرير المباشر (No Dealing Desk – NDD)
يعمل وسطاء التمرير المباشر كقنوات تقنية تمرر أوامر المتداول إلى مزودي السيولة في سوق ما بين البنوك ومزودي السيولة العالميين. وينتفي هنا دور الوسيط كطرف مقابل للصفقة، إذ يقتصر دوره على توجيه الأمر إلكترونياً وبسرعة فائقة إلى البنوك ومزودي السيولة الذين يقدمون أفضل الأسعار المتاحة.
ويحد هذا النموذج غالباً من ظاهرة إعادة التسعير (Re-quotes) التي يواجهها المتداولون لدى بعض صناع السوق، وإن حلّ محلها الانزلاق السعري وقت التقلبات. فعندما ترسل أمر الشراء، يبحث الخادم تلقائياً عن أفضل سعر عرض متاح في الشبكة وينفذه فوراً، مما يرفع شفافية التسعير؛ ولفهم تكلفة السبريد راجع ما هو السبريد في الفوركس وكيفية حسابه بالتفصيل.
وينقسم التمرير المباشر تقنياً إلى شبكات الاتصال الإلكتروني ونظام المعالجة المستقيمة، ولكل منهما بنية تسعير مختلفة تتناسب مع فئات محددة من المتداولين.
نظام STP (Straight Through Processing) للتمرير المباشر
يقوم نظام المعالجة المستقيمة (STP) بتوجيه صفقات العملاء مباشرة إلى مجموعة مختارة من مزودي السيولة الكبار دون المرور بمكتب تداول داخلي (Dealing Desk). وتعتمد سرعة التنفيذ هنا على مدى كفاءة الخوادم وقوة الربط التقني بين الوسيط والبنوك المزودة للسيولة.
| وجه المقارنة | نظام STP | صناع السوق التقليديون |
|---|---|---|
| توجيه الأوامر | إلى مزودي السيولة الخارجيين | يتم تنفيذها داخلياً |
| التسعير | سبريد متغير مع علاوة سعرية | سبريد ثابت غالباً |
| تضارب المصالح | أقل (الربح غالباً من السبريد المضاف) | محتمل في نظام الكتاب ب |
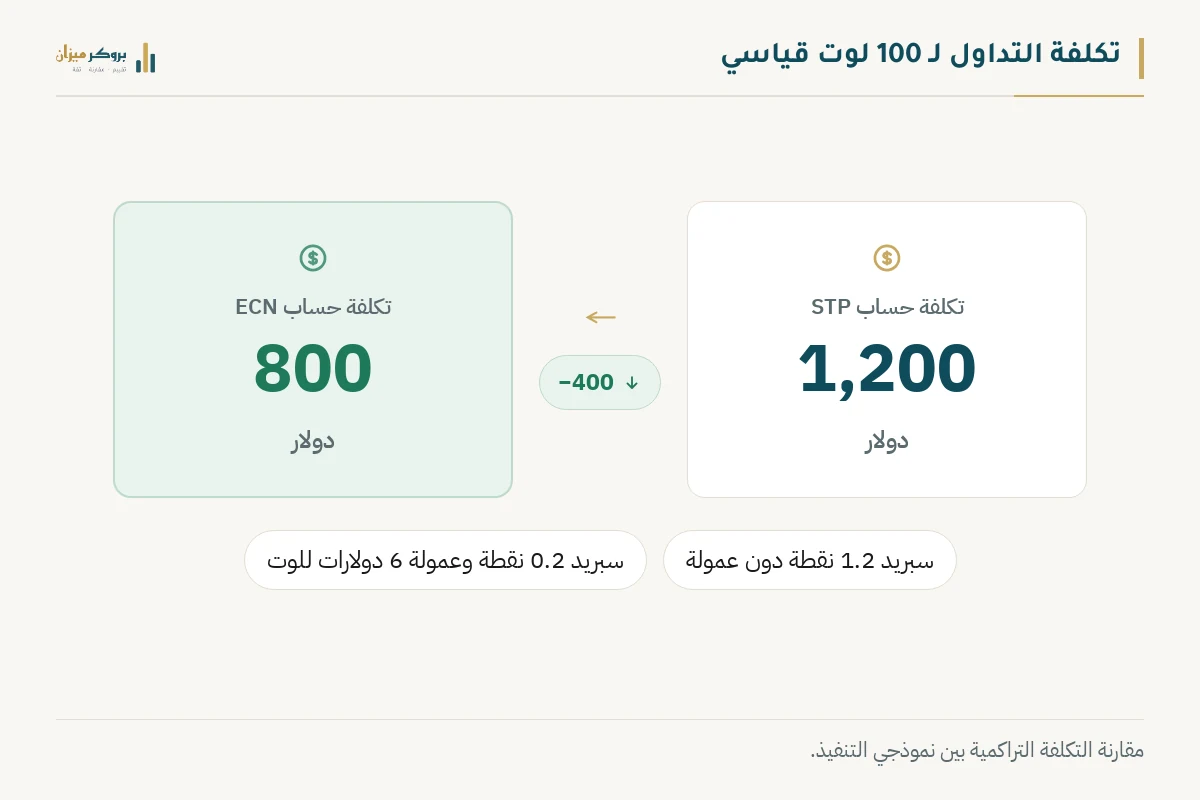
وتكون تكلفة التداول في هذا النموذج مدمجة غالباً داخل السبريد المتغير. ويضيف الوسيط علاوة سعرية بسيطة (Markup) على السعر الأصلي القادم من مزود السيولة، وتمثل هذه العلاوة غالباً مصدر دخله الرئيسي من الصفقة إلى جانب رسوم التبييت. ولنفترض أن البنك قدم سبريداً يبلغ 0.5 نقطة، فإن الوسيط قد يعرضه لك بقيمة 1.2 نقطة.
ويستقطب هذا النظام المتداولين الذين يفضلون دفع تكلفة التداول كجزء من السعر دون حساب عمولات إضافية معقدة. غير أن دمج العلاوة داخل السبريد يجعل التكلفة الفعلية أقل وضوحاً من العمولة المنفصلة.
عند التداول عبر حسابات STP، راقب دائماً اتساع السبريد خلال أوقات الأخبار الاقتصادية الهامة، وتأكد من أن العلاوة السعرية المضافة (Markup) تتناسب مع جودة وسرعة التنفيذ المقدمة.
ما هو وسيط ECN وكيف يعمل؟
توفر شبكات ECN بيئة تداول تفاعلية متقدمة تجمع أوامر الشراء والبيع من البنوك، وصناديق الاستثمار، والمتداولين الأفراد في سجل أوامر مركزي واحد. ويسمح هذا الربط المباشر بتجاوز الوسطاء التقليديين للحصول على أسعار تعكس الحالة الحقيقية لعمق السوق لحظة بلحظة.
وتتميز هذه الحسابات بتقديم سبريد ضيق للغاية قد يصل إلى 0.0 نقطة في أوقات الذروة. وفي المقابل، يفرض الوسيط عمولة تُحسب غالباً كقيمة ثابتة لكل لوت قياسي ذهاباً وإياباً (انظر ما هي العمولة في الفوركس وكيف تحسبها؟).
وتلبي هذه البيئة احتياجات المحترفين ومتداولي الخوارزميات السريعة الذين يبحثون عن أجزاء من النقطة لتحقيق أهدافهم. فمع سبريد 0.2 نقطة وعمولة 6 دولارات للوت تبلغ تكلفة 100 لوت قياسي نحو 800 دولار، مقابل 1,200 دولار لحساب STP بسبريد 1.2 نقطة.
- الوصول المباشر إلى عمق السوق (Depth of Market) لمشاهدة أحجام السيولة المتاحة عند كل مستوى سعري.
- الحصول على سبريد خام يبدأ من الصفر، مما يقلل تكلفة الدخول والخروج في الصفقات السريعة.
- دفع عمولة ثابتة وواضحة لكل لوت متداول، تمثل أجر الوسيط مقابل توفير البنية التحتية.
- تنفيذ الأوامر بآلية المطابقة التلقائية، مما يرفع شفافية التنفيذ.
نموذج الكتاب أ والكتاب ب (A-Book vs B-Book) وتضارب المصالح
تعتمد شركات الوساطة على نماذج رياضية معقدة لإدارة المخاطر وتصنيف تدفقات أوامر العملاء. ويعد فهم كيفية تعامل الوسيط مع صفقتك خلف الكواليس أمراً بالغ الأهمية لتقييم مدى أمان بيئة التداول التي تستخدمها.
ويشهد التاريخ المالي حوادث كبرى كشفت هشاشة بعض النماذج. ففي عام 2015، أدى إلغاء البنك الوطني السويسري في 15 يناير للحد الأدنى لسعر صرف اليورو (1.20 فرنك) إلى ارتفاع الفرنك نحو 30% خلال دقائق، فتكبد عملاء كثيرون خسائر تجاوزت أرصدتهم، وتعثر بعض الوسطاء أو أفلسوا لعجزهم عن تحصيل هذه الأرصدة السالبة.
ولذا، تنتهج شركات كثيرة اليوم نماذج هجينة توازن بين المخاطرة والربحية، وتصنف العملاء بناءً على تاريخهم التداولي وحجم محافظهم.
- الكتاب أ (A-Book): يتم تمرير كافة صفقاتك فوراً إلى مزودي السيولة العالميين. ويربح الوسيط هنا من السبريد أو العمولات ورسوم التبييت، مما يقلل تضارب المصالح إلى حد كبير.
- الكتاب ب (B-Book): يحتفظ الوسيط بالصفقات داخلياً ويكون الطرف المقابل لها. وفي هذه الحالة، تمثل خسارة المتداول ربحاً مباشراً للشركة، والعكس صحيح.
- النموذج الهجين (Hybrid Model): يمرر الوسيط صفقات المتداولين المحترفين والرابحين إلى السوق الخارجية (A-Book)، بينما يحتفظ بصفقات المبتدئين أو أصحاب الحسابات الصغيرة داخلياً (B-Book) لتعظيم عوائده.
وقد تبدو شروط بعض الحسابات مغرية، غير أن نموذج الكتاب ب ينطوي أحياناً على مخاطر تعارض المصالح. ومن الضروري قراءة سياسة تنفيذ الأوامر الخاصة بالوسيط لمعرفة كيف يغطي مراكزه.
كيف تؤثر البنية التحتية ومراكز البيانات على سرعة التنفيذ والانزلاق السعري؟
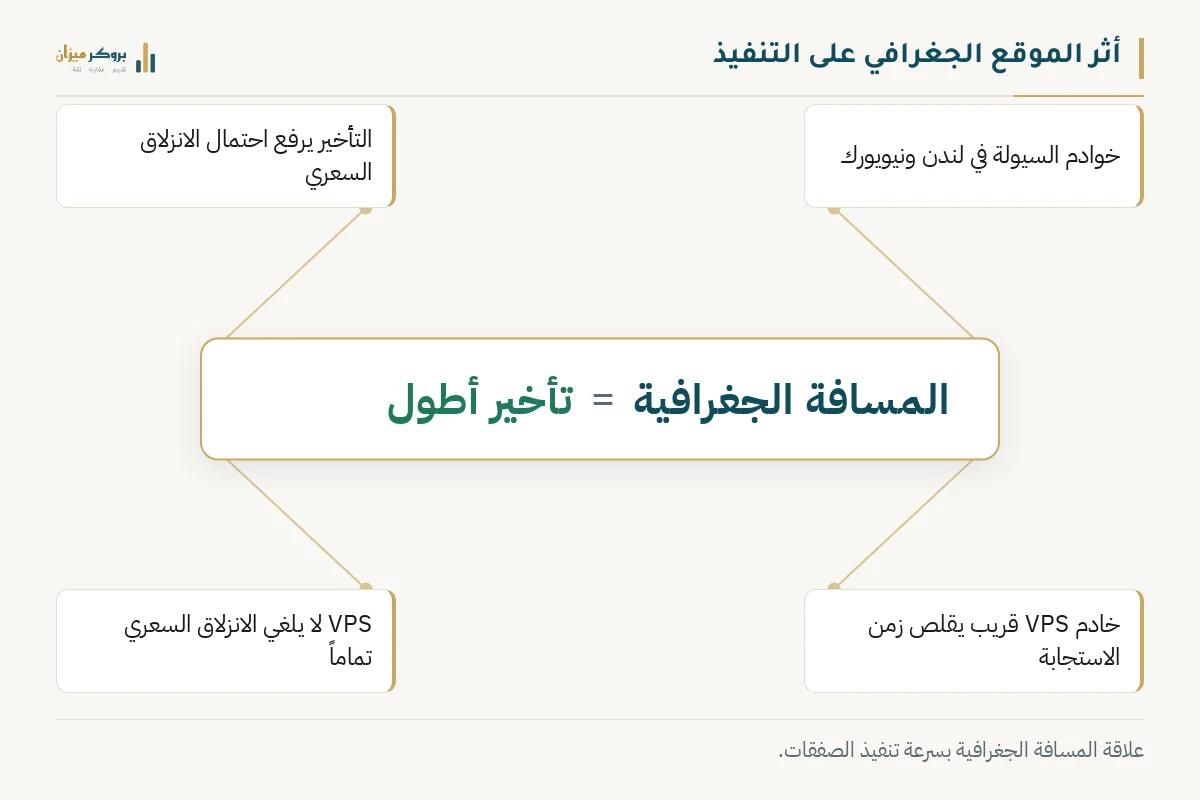
ترتبط سرعة تنفيذ الأوامر ارتباطاً وثيقاً بالمسافة الجغرافية الفاصلة بين جهاز المتداول وخوادم الوسيط المركزية. وتتمركز معظم خوادم السيولة العالمية في مراكز بيانات ضخمة، أبرزها LD4 في منطقة لندن وNY4 في منطقة نيويورك.
ويعاني المتداولون في منطقة الشرق الأوسط وشمال أفريقيا أحياناً من تأخير زمني (Latency) بسبب بعد المسافة عن مراكز البيانات وطول مسارات التوجيه. ويؤدي هذا التأخير، حتى وإن قُدّر بأجزاء من الثانية، إلى حدوث الانزلاق السعري (Slippage) عند صدور البيانات الاقتصادية، حيث يتحرك السعر بعيداً عن النقطة المطلوبة قبل وصول الأمر إلى الخادم.
ولمعالجة هذه المعضلة، يلجأ المحترفون إلى استئجار خوادم افتراضية (VPS) تقع في مركز البيانات نفسه الذي يستضيف خوادم الوسيط أو بالقرب منه. ويسهم هذا الحل التقني في تقليص زمن الاستجابة إلى بضعة أجزاء من الألف من الثانية غالباً، مما يقلل الانزلاق السعري دون أن يلغيه تماماً.
الرقابة والتراخيص الإقليمية لوسطاء الفوركس في العالم العربي
تشكل البيئة التنظيمية الإقليمية تحدياً خاصاً للمتداولين العرب، حيث تتباين التشريعات بشكل كبير بين الدول. فالهيئة العامة للرقابة المالية (FRA) في مصر والبنك المركزي العراقي لا يرخّصان لوسطاء الفوركس وعقود الفروقات (CFD) الموجهين للأفراد.
وفي المقابل، تمنح جهات خليجية تراخيص للوسطاء، منها هيئة سوق رأس المال (CMA، هيئة الأوراق المالية والسلع سابقاً) في الإمارات وDFSA في مركز دبي المالي العالمي وFSRA في سوق أبوظبي العالمي، وتفرض قواعد لفصل أموال العملاء، بينما تشرف هيئة السوق المالية على السوق السعودية، وعلى المتداول في الأردن أو المغرب مثلاً مراجعة موقف الجهة الرقابية في بلده.
وينبغي التنبه هنا إلى حقيقة قانونية هامة؛ فالعملاء من الدول العربية غالباً ما يتم تسجيلهم تحت الكيانات الخارجية (Offshore) التابعة لمجموعة الوساطة، وليس تحت الكيان المرخص بريطانياً أو أسترالياً. ولذا، يتوقف مستوى الحماية الفعلي على الشروط المدونة في اتفاقية العميل الخاصة بتلك الكيانات المحددة.
- غياب التراخيص المحلية للفوركس الفردي في دول كبرى مثل مصر والعراق، مما يوجه المتداولين نحو الشركات الدولية.
- التحقق من الكيان الذي سيقبل حسابك فعلاً، إذ تقتصر الكيانات المرخصة خليجياً غالباً على المقيمين في دولها أو على فئات محددة من العملاء.
- التأكد من خضوع الكيان الذي يفتح حسابك فعلياً لرقابة تضمن فصل أموال العملاء عن أموال الشركة التشغيلية.
- التحقق من سياسات حماية الرصيد السلبي التي تمنع تراكم الديون على المتداول في أوقات الانهيارات السعرية الحادة.
كيف يعمل الحساب الإسلامي (الخالي من السواب) لدى الوسطاء؟
تقوم الحسابات الإسلامية (الخالية من السواب) على مبدأ إلغاء رسوم التبييت (السواب) المرتبطة بفروق الفائدة، والتي تُفرض أو تُدفع عند تبييت الصفقات المفتوحة ليوم تداول جديد. ويحدث هذا التبييت يومياً في الساعة 17:00 بتوقيت نيويورك، والتي تعادل منتصف الليل في القاهرة وبغداد صيفاً، والواحدة فجراً في بغداد والرياض مع منتصف الليل في القاهرة شتاءً.
ويعوض بعض الوسطاء غياب رسوم التبييت عبر فرض رسوم إدارية ثابتة على الصفقات التي تظل مفتوحة لأكثر من أسبوع، أو من خلال توسيع السبريد الأساسي بشكل طفيف. ولنفترض أن رسوم التبييت على لوت قياسي كانت تبلغ 3 دولارات يومياً، فإن الوسيط قد يستبدلها بعمولة إدارية مقطوعة قدرها 20 دولاراً بعد اليوم السابع.
وقد أصدرت مجامع فقهية، مثل المجمع الفقهي الإسلامي التابع لرابطة العالم الإسلامي، قرارات تناولت شروط التداول بالهامش والتقابض. وينصح المتداول بالرجوع إلى مرجعيته الشرعية المعتمدة، علماً بأن الجهات الرقابية المالية لا تشهد بتوافق أي حساب مع الشريعة.
كيف تختار نوع الوسيط المناسب لاستراتيجية تداولك؟
يتطلب اختيار الوسيط المالي مواءمة دقيقة بين أسلوبك في التداول والبنية التقنية التي توفرها الشركة. فما يناسب مستثمراً طويل الأجل قد لا يناسب متداولاً يومياً يبحث عن تحركات سعرية سريعة. وتتفاوت الشركات في مدى دعمها لأدوات الدفع المحلية التي تسهل حركة الأموال.
ويواجه المتداولون في مصر قيوداً مصرفية على بطاقات الائتمان الدولية، علماً بأن إنستاباي (InstaPay) شبكة تحويل محلية لا تصل مباشرة إلى وسيط في الخارج، وغالباً ما يمر استخدامها عبر وكلاء دفع يجب التحقق من موثوقيتهم. وفي السياق ذاته، قد يلجأ المتداولون في العراق إلى محافظ محلية مثل زين كاش (Zain Cash) للإيداع والسحب، مع ضرورة التأكد من أن الوسيط نفسه يدعمها رسمياً.
وعلى هذا النحو، يجب تقييم الوسيط من زوايا متعددة تتجاوز مجرد الإعلانات الترويجية لتصل إلى صلب التجربة الفعلية.
- تحقق من نموذج التنفيذ: اقرأ وثيقة سياسة تنفيذ الأوامر المنشورة على موقع الوسيط، وتأكد من الكيان الذي سيفتح حسابك في سجل الجهة الرقابية قبل الإيداع.
- حدد استراتيجية التداول: يفضّل متداولو السكالبينج (Scalping) غالباً حسابات ECN ذات سبريد يقترب من الصفر لتقليل أثر التكلفة على الصفقات القصيرة.
- احسب التكاليف الإجمالية: قارن بين دفع عمولة ثابتة لكل لوت قياسي وبين تحمل سبريد مضاف أعلى بدون عمولة في حسابات STP.
- تحقق من بوابات الدفع: تأكد من دعم الوسيط لخيارات الإيداع والسحب المحلية المتاحة في بلدك لتجنب رسوم التحويل المصرفي المرتفعة.
- اختبر المنصة أولاً: افتح حساباً تجريبياً (حساب ديمو) لاختبار المنصة وسرعة تنفيذ الأوامر، علماً بأن الانزلاق السعري الفعلي لا يظهر بدقة إلا في حساب حقيقي بمبلغ صغير.
الخلاصة
تؤثر بنية الوسيط المالي مباشرة في تكلفة أي استراتيجية تداول، علماً بأن معظم حسابات الأفراد في عقود الفروقات (CFD) تخسر وفق تحذيرات الجهات الأوروبية. فالفهم الدقيق لكيفية معالجة الأوامر وتسعيرها يساعدك على إدارة تكاليف تداولاتك وتقليل المخاطر التقنية المتمثلة في الانزلاق السعري. ولا توجد إجابة واحدة تناسب الجميع، فمتداول السكالبينج يحتاج بيئة مختلفة تماماً عمن يحتفظ بصفقاته لأسابيع. وعلى المستثمر الواعي أن يضع شفافية التنفيذ وسرعة الاستجابة في مقدمة معاييره قبل إيداع أمواله الحقيقية.
الأسئلة الشائعة
ما هو الفرق الرئيسي بين وسيط ECN وصانع السوق؟
يقوم وسيط ECN بتمرير أوامرك مباشرة إلى مزودي السيولة العالميين لتنفيذها بأسعار السوق الحقيقية مقابل عمولة ثابتة وسبريد متغير، بينما ينفذ صانع السوق صفقاتك داخلياً بأسعار يحددها هو، وغالباً ما يقدم سبريداً ثابتاً دون عمولات إضافية.
هل يتدخل وسيط STP في تسعير الصفقات؟
لا يكون وسيط STP طرفاً مقابلاً لصفقتك، بل يمرر الأوامر إلى مزودي السيولة، غير أنه يعدّل السعر المعروض لك. ولكنه يعتمد في أرباحه على إضافة علاوة سعرية طفيفة (Markup) فوق السبريد الأصلي المتاح من البنوك.
ما هو نظام الوسيط الهجين (Hybrid Broker)؟
يعتمد الوسيط الهجين على دمج آليتي التنفيذ؛ حيث يوجه صفقات المتداولين الناجحين والمحترفين إلى مزودي السيولة الخارجيين لتجنب المخاطرة، في حين يحتفظ بصفقات المبتدئين أو أصحاب الحسابات الصغيرة داخل نظامه الخاص لتحقيق أرباح أعلى.
كيف يؤثر نوع الوسيط على الانزلاق السعري (Slippage)؟
في بيئة التمرير المباشر (ECN و STP) يحدث الانزلاق السعري بشقيه الإيجابي والسلبي طبيعياً لعدم وجود سعر ثابت وقت تقلبات السوق. أما صناع السوق، فقد يعرضون إعادة التسعير (Re-quote) بدلاً من الانزلاق، أو يوسعون السبريد وقت الأخبار رغم وصفه بالثابت.
كيف أعرف نوع الوسيط الذي أتعامل معه؟
راجع وثيقة سياسة تنفيذ الأوامر (Order Execution Policy) المنشورة على موقع الوسيط، فهي تذكر ما إذا كان ينفذ الصفقات داخلياً أو يمررها إلى مزودي السيولة. وتكشف طبيعة الحساب جانباً آخر، إذ ترتبط حسابات السبريد الخام مع العمولة الثابتة غالباً بالتمرير المباشر، بينما يشير السبريد الثابت دون عمولة عادةً إلى صانع السوق. وتحقق كذلك من الكيان الذي سيفتح حسابك في سجل الجهة الرقابية، مثل سجل FCA على register.fca.org.uk.
أي نوع من الوسطاء أنسب للمبتدئين؟
لا يوجد نوع يناسب الجميع، غير أن المبتدئ يستفيد غالباً من سبريد واضح وحد أدنى منخفض للإيداع، وهو ما توفره حسابات صناع السوق أو حسابات STP القياسية. والأهم من نموذج التنفيذ أن يخضع الكيان الذي يفتح الحساب لرقابة واضحة، وأن يبدأ المتداول بحساب تجريبي ثم بمبلغ صغير يستطيع تحمل خسارته.
هل وسيط صانع السوق نصاب؟
لا يعني نموذج صانع السوق بحد ذاته أن الشركة نصابة، فهو نموذج تنفيذ تعمل به شركات مرخصة كثيرة. غير أنه ينطوي على تضارب محتمل في المصالح، لذا فالمعيار الحاسم هو الكيان الذي يفتح حسابك وترخيصه، وفصل أموال العملاء، ووضوح سياسة تنفيذ الأوامر، لا نموذج التنفيذ وحده.
