هل الرافعة المالية حلال أم حرام؟ حكمها في الإسلام
يتساءل الكثيرون عما إذا كانت الرافعة المالية حلالاً أم حراماً في التداول الإلكتروني، خاصة مع تزايد الإقبال على الأسواق العالمية. وتبرز هذه المسألة بوضوح عند مواجهة تكاليف التبييت أو التعرض لمخاطر التسييل الإجباري السريع لرأس المال. وفهمُ الهيكل المالي لهذه الأداة هو الخطوة الأولى قبل السؤال عن حكمها الشرعي.
هل الرافعة المالية حلال؟
تختلف الهيئات الشرعية في حكمها على الرافعة المالية؛ إذ ترى دار الإفتاء الأردنية أنه يحرم التعامل بنظام الرافعة المالية لكونها قرضاً ربوياً. وفي المقابل، عرضت دار الإفتاء المصرية في فتواها في حكم الفوركس قولين في تكييفها: عقد قرض، أو صورة مستحدثة من عقد التمويل، ورجّحت الثاني. والحكم يتبع اتفاقية العميل الفعلية، فيُرجع فيه إلى دار الإفتاء أو المرجع الذي يتبعه المتداول.
ينطلق البحث في التكييف الشرعي من فهم الآلية التعاقدية؛ فمن يكيّفها قرضاً من الوسيط مشروطاً بالتداول عبره يراها جمعاً بين السلف والبيع. وبالمقابل، تتيح بعض الشركات حسابات تلغي رسوم التبييت لتقليل الشبهات المرتبطة بالفائدة المباشرة.
ويختلف التكييف الفقهي هنا بين إلغاء رسوم التبييت وبين أصل معاملة القرض المشروط بتنفيذ الصفقات عبر المنصة ذاتها. ومن الضروري الرجوع إلى المراجع الفقهية الرسمية في بلد المتداول للحصول على فتوى شرعية مخصصة، نظراً لتعقيد العقود المالية الحديثة واختلاف تفاصيلها بين وسطاء التداول. فالحكم يتبع العقد الفعلي لا اسم الحساب.
كيف تعمل الرافعة المالية؟
تعمل الرافعة المالية كأداة رياضية تضاعف القوة الشرائية لرأس المال المودع دون تملك حقيقي للأصول المتداولة. وينقسم رصيد الحساب برمجياً إلى الهامش المحجوز الذي يقتطعه الوسيط كضمان مؤقت للصفقة، والهامش المتاح الذي يتحمل تقلبات السعر المستمرة. فكلما ارتفعت نسبة الرافعة قلّ الهامش المحجوز لفتح الصفقة نفسها.
| نسبة الرافعة المالية | القوة الشرائية (بالدولار) | الهامش المحجوز للوت قياسي (100,000) |
|---|---|---|
| بدون رافعة (1:1) | 1,000 | غير ممكن (يتطلب 100,000) |
| 1:10 | 10,000 | غير ممكن (يتطلب 10,000) |
| 1:100 | 100,000 | 1,000 |
ولنفترض أن متداولاً أودع 1000 دولار أمريكي، فإن حجم اللوت المتاح للتداول يتغير جذرياً باختلاف نسبة الرافعة المستخدمة (انظر دليل حجم العقود للمبتدئين). وبعكس التداول النقدي البسيط، فإن استخدام مضاعفات عالية يقلص الهامش المحجوز ولكنه يسرع من استهلاك الهامش المتاح عند انعكاس السوق.
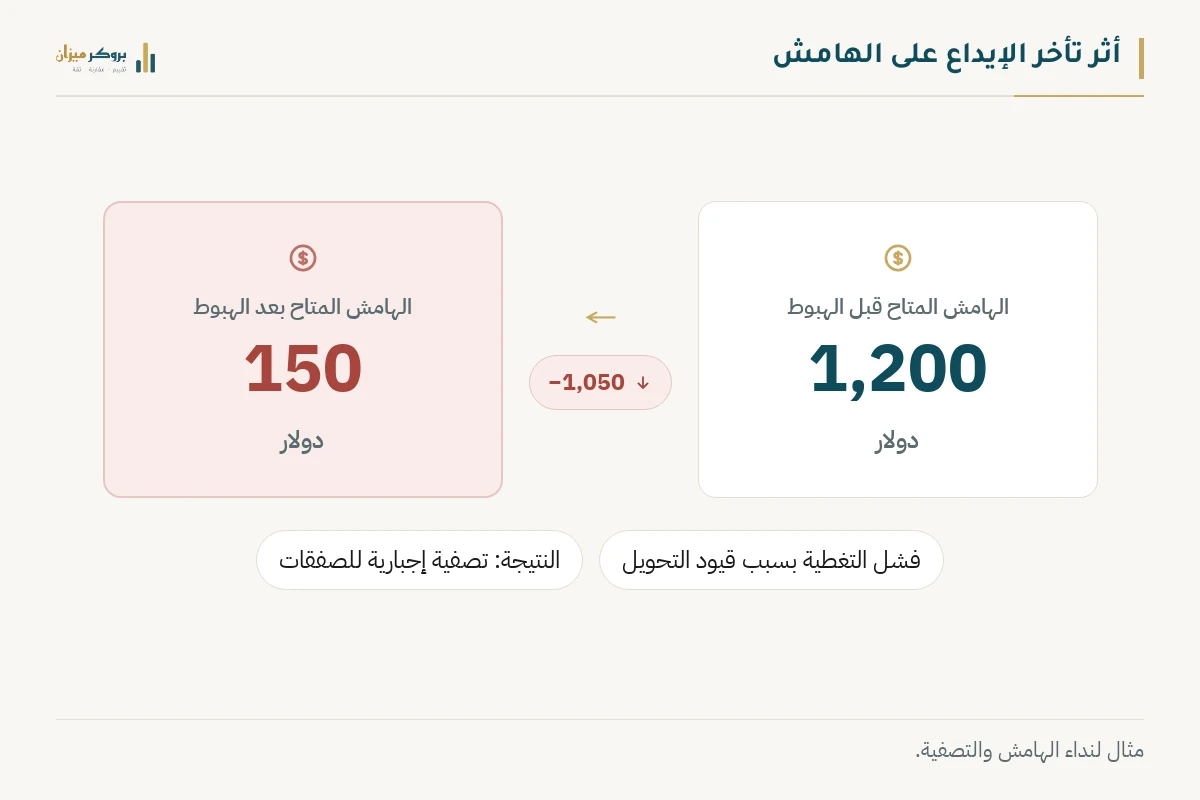
يجب على المتداول مراقبة الهامش المتاح باستمرار لتجنب التصفية الإجبارية للحساب، إذ إن انخفاضه إلى مستويات حرجة يطلق نداء الهامش تحذيراً، فإن استمر الهبوط إلى مستوى الإيقاف (Stop Out) أغلق الوسيط الصفقات المفتوحة بخسارة محققة.
هل الرافعة المالية قرض جر منفعة؟
ينطلق التكييف الفقهي للعلاقة بين الوسيط والمتداول من اعتبار الرافعة المالية قرضاً يقدمه الوسيط للعميل لتكبير حجم صفقاته في السوق. وتستند الهيئات المانعة إلى القاعدة الفقهية الكلية «كل قرض جر نفعاً فهو ربا»، وتطبقها بشكل مباشر على رسوم التبييت وعمولات التداول التي يفرضها الوسيط على الحساب.
فالوسيط لا يقدم هذا التمويل قرضاً حسناً منفصلاً عن خدماته، بل يستفيد منه بإلزام العميل بالتداول حصراً من خلال منصته الإلكترونية. ويستفيد الوسيط من تقديم هذا القرض عبر تحصيل السبريد والعمولات المتنوعة على كل لوت يتم تنفيذه في السوق. وهنا تتبلور الشبهة الأساسية؛ فالقرض لم يعد مستقلاً بل ارتبط بمنفعة تجارية مشروطة للمقرض. وهذا الترابط يمثل عصب الخلاف الفقهي.
حديث النهي عن «سلف وبيع» وعلاقته بشركات الوساطة
يستند العديد من الفقهاء في تقييمهم للتداول بالهامش إلى الحديث الشريف «لا يحل سلف وبيع»، والذي يحظر الجمع بين عقدين متباينين في صفقة واحدة تمنح المقرض ميزة إضافية. ويرى كثير من الفقهاء المعاصرين أن اشتراط الوسيط تنفيذ الصفقات عبره يمثل جمعاً صريحاً بين السلف، المتمثل في القرض المالي، والمعاوضة المتمثلة في السمسرة.
وفي المقابل، تبرز وجهة نظر بديلة تحاول فصل السمسرة عن القرض، واعتبار العمولات رسوماً إدارية مستقلة تُدفع مقابل استخدام المنصة وتوفير السيولة العالية للتنفيذ. بيد أن المانعين يعتبرون هذا الترابط شرطاً لا ينفك عن العقد الأساسي، مما يُدخله عندهم في النهي الوارد في الحديث. وهذا الربط الهيكلي يثير تحفظات الجهات الرقابية الشرعية التي تدقق في تفاصيل العقود والشروط والأحكام.
مسألة التقابض في تداول العملات الأجنبية (الفوركس)
يُشترط في بيع العملات تحقق التقابض يداً بيد في مجلس العقد لتجنب ربا النسيئة، وهو ما يطرح تحدياً ملحوظاً في بيئة التداول الإلكتروني. وتعرّف دار الإفتاء الأردنية في المسائل الفقهية المشهورة في التداول عبر منصات الفوركس القبض الشرعي بأن يستلم المشتري، بيده أو عبر حسابه البنكي، العملة التي اشتراها فوراً دون تأخير، فإذا انتفى القبض الشرعي أصبحت المعاملة من الربا المحرم.
ويختلف تداول العملات الفوري عن تداول عقود الفروقات (CFD) في هذه النقطة الجوهرية؛ فالمعروف أن عقود الفروقات لا تنطوي على أي تقابض حقيقي أو حكمي لعملة الأساس، بل هي مجرد تسوية لفروق الأسعار النقدية بين فتح الصفقة وإغلاقها. ويرى كثير من الفقهاء أن هذا العقد يقتصر على المضاربة على فرق السعر.
ما حكم التداول بالهامش عند المجامع الفقهية؟
أصدرت المؤسسات الدينية الكبرى قرارات تفصيلية تتناول حكم التداول بالهامش والرافعة المالية، مستندة إلى دراسة الآليات الفنية للعقود الإلكترونية المعاصرة. وتتفاوت هذه القرارات في بعض تفصيلاتها الدقيقة، لكنها تشترك في التحفظ الشديد على الهيكل المدمج للوساطة والتمويل الذي تقدمه شركات التداول لعملائها عبر منصاتها الرقمية.
وتتفق المذاهب السنية الأربعة على أصلين يدور عليهما النقاش: أن بيع العملات (الصرف) يشترط التقابض في المجلس، وأن كل قرض جر نفعاً فهو ربا. والخلاف المعاصر ليس في هذين الأصلين، بل في كيفية تطبيقهما على عقد إلكتروني يجمع الوساطة والتمويل في منصة واحدة، ولذلك تتباين القرارات مع اتفاقها على المنطلق.
- نصّت دار الإفتاء الأردنية في فتوى بعنوان يحرم التعامل بنظام الرافعة المالية على أنه لا يجوز التعامل بأي معاملة تتضمن نظام الرافعة المالية لكونها قرضاً ربوياً محرماً شرعاً.
- وذكرت دار الإفتاء المصرية في فتواها في حكم الفوركس قولين في تكييف الرافعة المالية: أنها عقد قرض، أو أنها صورة مستحدثة من عقد التمويل، ورجّحت التكييف الثاني.
- وأصدرت لجنة الإفتاء في دار الإفتاء الأردنية فتوى بحثية برقم 3744 بعنوان حكم التعامل بالرافعة المالية، وصنّفتها في باب الربا والقرض.
- وللمرجعيات الشيعية آراء في هذه العقود تختلف فيما بينها، وتدور على تحقق القبض وخلو المعاملة من الفائدة وطبيعة الوكالة بين العميل والوسيط؛ ويرجع القارئ فيها إلى الرسالة العملية أو مكتب المرجع الذي يقلده.
- ويتوقف النظر في كل حساب على شروطه الفعلية، كانتقال الملكية الفعلية للأصل وتحقق القبض وخلو المعاملة من القرض بفائدة.
يعرض هذا المقال مواقف منشورة ولا يصدر حكماً شرعياً. والقرارات تُراجع وتختلف في تفاصيلها، لذا راجع نص القرار على موقع الجهة المُصدرة نفسها، واعرض اتفاقية العميل الخاصة بحسابك على دار الإفتاء أو المرجع الذي ترجع إليه، فالحكم يتبع العقد الذي توقعه لا اسم الحساب.
هل التداول بدون رافعة مالية حلال؟
ينصرف النقاش الفقهي في مسألة الرافعة المالية إلى عنصرين منفصلين: القرض المشروط الذي يقدمه الوسيط، وطبيعة العقد المبرم على الأصل نفسه. وإذا سقط العنصر الأول بالتداول برصيد المتداول وحده دون تمويل من الوسيط، بقي العنصر الثاني محل نظر عند الفقهاء.
ويُفرَّق هنا بين صورتين: شراء العملة أو السهم ملكاً حقيقياً مع تحقق التقابض، وهي الصورة التي يُشترط فيها القبض الفوري وخلو المعاملة من الفائدة؛ وعقود الفروقات (CFD) التي لا ينتقل فيها ملك الأصل أصلاً، وهي محل تحفظ أوسع حتى مع إلغاء الرافعة. فإلغاء الرافعة يرفع شبهة القرض، ولا يغير طبيعة العقد ذاته.
ومن الناحية العملية، يعني التداول برافعة 1:1 أن المتداول يحتاج إلى رصيد يعادل قيمة الصفقة كاملة، أي 100,000 دولار للوت القياسي الواحد، وهو ما يدفع من يريد تجنب التمويل إلى قنوات أخرى مثل شراء العملة من المصارف أو الاستثمار في أسهم مدرجة عبر وسيط ينقل ملكيتها فعلياً. وتبقى استشارة المرجعية الدينية التي يتبعها المتداول هي الفاصلة في حالته الخاصة، إذ تختلف تفاصيل العقود بين وسيط وآخر.
الحسابات الإسلامية الخالية من السواب: هل تحل الإشكال؟
يُعرّف الحساب الإسلامي (الخالي من السواب) بأنه حساب يلغي رسوم التبييت (السواب) التي تُفرض على الصفقات المفتوحة بعد إغلاق يوم التداول (راجع دليل رسوم التبييت الشامل). ورغم أن هذا الحساب يعالج إشكالية الفائدة المباشرة، إلا أن الشركات قد تنتهج أساليب بديلة لتعويض هذه التكلفة.
- إلغاء رسوم التبييت تلقائياً عند الساعة 17:00 بتوقيت نيويورك لتجنب الفوائد الناتجة عن فرق أسعار الفائدة بين العملتين.
- قيام بعض الشركات بتعويض هذا الإلغاء عبر زيادة السبريد على الأزواج الرئيسية أو فرض عمولة إدارية ثابتة لكل لوت.
- النقاش الفقهي المستمر حول ما إذا كان إلغاء السواب كافياً، أم أن شبهة الجمع بين سلف وبيع تظل قائمة هيكلياً في عقد الوساطة.
تأثير قيود التحويل المالي في مصر والعراق على إدارة الهامش
يواجه المتداول العربي تحديات إجرائية تعقد قدرته على حماية صفقاته، لا سيما مع عدم قيام الهيئة العامة للرقابة المالية في مصر والبنك المركزي العراقي بترخيص شركات تداول العملات الأجنبية للأفراد. ويضطر المتداولون إثر ذلك إلى فتح حساباتهم لدى وسطاء أجانب، وغالباً ما يُسجَّلون لدى الكيان الخارجي (الأوفشور) للمجموعة، فلا يحميهم ترخيصها البريطاني أو الأوروبي أو الأسترالي وحده.
وتبرز المشكلة الأكبر في قيود السحب والإيداع اليومية عبر المحافظ الإلكترونية مثل فودافون كاش في مصر وزين كاش في العراق. وتؤثر هذه القيود بشكل مباشر على سرعة تغطية نداء الهامش عند تقلب الأسعار السريع. ويزيد عدم دعم كثير من البنوك المحلية للتحويل المباشر إلى شركات الفوركس من خطر بلوغ مستوى الإيقاف (Stop Out) في الحسابات المفتوحة، إذ يعجز المستثمر عن ضخ سيولة طارئة لإنقاذ الهامش المتاح. ولذلك يحسن التحقق من وسائل الإيداع المتاحة في بلدك قبل فتح أي صفقة برافعة.
تنطوي الرافعة المالية على مخاطر جسيمة؛ إذ تُظهر تحذيرات المخاطر التي تلزم الهيئات الرقابية الأوروبية الوسطاء بنشرها أن أغلبية حسابات التجزئة في عقود الفروقات (CFD) تخسر أموالها.
أوقات التداول وعلاقتها بإغلاق الصفقات لتجنب التبييت
يمثل توقيت إغلاق السوق اليومي لحظة حاسمة للمتداولين الراغبين في تجنب دخول الصفقات في مرحلة التبييت واحتساب الرسوم المالية. والساعة 17:00 بتوقيت نيويورك تعادل منتصف الليل في القاهرة وبغداد صيفاً، والواحدة فجراً في بغداد والرياض مع منتصف الليل في القاهرة شتاءً، باستثناء أسابيع قليلة بين تغيير الساعة في البلدين.
ولنفترض أن متداولاً يمتلك لوتاً قياسياً على زوج فايبر EUR/USD بفارق فائدة يبلغ نقطة مئوية واحدة؛ فإن ترك الصفقة مفتوحة بعد هذا التوقيت سيكلفه نحو 2.74 دولار لليلة الواحدة، وما يقارب 82 دولاراً على مدار ثلاثين ليلة متصلة. ولمواجهة ذلك، يلجأ بعض المتداولين إلى التداول اليومي بإغلاق المراكز قبل نهاية الجلسة لتجنب رسوم التبييت (السواب)، وإن كان ذلك لا يعالج شبهة القرض المشروط التي تستند إليها الفتاوى المانعة. فتوقيت الإغلاق يُسقط رسوم التبييت، لا أصل الإشكال الفقهي.
خطوات عملية قبل استخدام الرافعة المالية
تتطلب إدارة الحسابات في الأسواق المالية وعياً مزدوجاً بالضوابط الشرعية والآليات الفنية المتطورة لحماية رأس المال. وينبغي على المتداول اتخاذ خطوات استباقية لضمان سلامة تداولاته مالياً وإجرائياً قبل الانخراط الفعلي في بيئة عالية المخاطر تتأثر بالتقلبات الاقتصادية العالمية بشكل لحظي ويومي.
- تطبيق أدوات إدارة المخاطر واستخدام أمر وقف الخسارة لحماية رأس المال من التقلبات العنيفة المفاجئة.
- مراجعة شروط الحساب الإسلامي بدقة للتأكد من عدم وجود عمولات مخفية تعوض السواب بطرق غير متوافقة.
- استشارة المرجعية الدينية الخاصة بالمتداول قبل البدء، مع عرض اتفاقية العميل الفعلية عليها.
- التحقق من الكيان القانوني للوسيط والجهة الرقابية التي تسجل العملاء العرب، إذ إن الترخيص الأوروبي أو البريطاني للمجموعة لا يحمي العميل المسجل لدى كيانها الخارجي.
الخلاصة
يتطلب دخول أسواق المال العالمية فهماً دقيقاً للآليات التي تحكمها، خاصة عند استخدام أدوات مالية معقدة. وقد أظهر التحليل أن التكييف الفقهي يعتمد بشكل أساسي على الهيكل التقني والتعاقدي الذي يربط المستثمر بالوسيط. وصحيح أن الحسابات الخالية من رسوم التبييت تعالج جزءاً من الإشكالية، إلا أن التحديات الإجرائية المتعلقة بقيود التحويل في الدول العربية تفرض واقعاً يحتم الحذر الشديد. ومن الضروري أن يوازن المتداول بين الفرص المتاحة والمخاطر المترتبة، مع الالتزام بأدوات حماية رأس المال الصارمة. وتظل استشارة الجهات المختصة الخطوة الأهم لبناء استراتيجية تداول مستدامة وآمنة.
الأسئلة الشائعة
ما حكم الرافعة المالية عند دار الإفتاء الأردنية؟
نصّت دار الإفتاء الأردنية في فتوى يحرم التعامل بنظام الرافعة المالية على أنه لا يجوز التعامل بأي معاملة تتضمن نظام الرافعة المالية لكونها قرضاً ربوياً محرماً شرعاً.
هل الحساب الإسلامي يحل مشكلة الرافعة المالية بالكامل؟
يلغي الحساب الإسلامي رسوم التبييت المرتبطة بفروق الفائدة فقط، غير أنه لا يغير الهيكل الفني للرافعة المالية كقرض مشروط بالتنفيذ عبر الوسيط، وهي النقطة التي تعدّها الهيئات المانعة أساس المنع.
ما هو السلف والبيع المحرم في الفوركس؟
يتمثل في اشتراط شركة الوساطة على المتداول تنفيذ عملياته حصراً عبر منصتها مقابل منحه الرافعة المالية، مما يتيح للوسيط الاستفادة من عمولات السبريد واللوت الناتجة عن حجم التداول المضاعف.
كيف تؤثر قيود البنوك المحلية في مصر والعراق على تداول الهامش؟
تفرض البنوك حدوداً صارمة على التحويلات والمحافظ الإلكترونية، مما يؤخر قدرة المتداول على تغطية نداء الهامش السريع عند انعكاس الأسعار، ويعرض الحساب لخطر التصفية الإجبارية لعدم توفر سيولة فورية.
هل تفرض الهيئات الرقابية العربية مثل سلطة دبي للخدمات المالية قيوداً شرعية؟
تركز الهيئات الرقابية كسلطة دبي للخدمات المالية وهيئة سوق رأس المال في الإمارات على جوانب الشفافية وحماية أموال المستثمرين، ولا تصدر أي شهادة بالتوافق الشرعي للحسابات، إذ يبقى الحكم الشرعي للهيئات الشرعية والمرجعية الدينية التي يتبعها المتداول.
ما موقف المرجعيات الشيعية من التداول بالرافعة المالية؟
تختلف مواقف المرجعيات الشيعية فيما بينها في هذه المسألة، ويدور النظر عندها على تحقق القبض، وخلو المعاملة من القرض بفائدة، وطبيعة الوكالة بين العميل والوسيط. ولا يغني مقال عام عن الرجوع إلى الرسالة العملية أو مكتب المرجع الذي يقلده المتداول، مع عرض شروط الحساب الفعلية عليه.
