شركات الفوركس النصابة: كيف تكشفها وتحمي أموالك؟
يبحث الكثيرون عن فرص واعدة في الأسواق المالية، غير أن هذا السعي قد يصطدم بفخ شركات الفوركس النصابة التي تستنزف رؤوس الأموال بصمت. وتستغل هذه الكيانات غياب الوعي الرقابي لدى بعض المبتدئين لتقديم وعود بأرباح خيالية لا تمت للواقع بصلة. ويكمن الخطر الحقيقي في صعوبة استرداد الأموال بمجرد تحويلها خارج الحدود، مما يجعل الفحص الدقيق خط الدفاع الأول لحماية مدخراتك.
ما هي شركات الفوركس النصابة وكيف تعمل؟
يُقصد بمصطلح شركات الفوركس النصابة تلك الكيانات الوهمية التي تدعي توفير خدمات التداول دون امتلاك تراخيص حقيقية من الجهات الرقابية المعتمدة. وتعتمد هذه المنصات على التضليل لجذب الإيداعات، ثم ترفض طلبات سحب الأموال وتختفي كلياً، تاركة المستثمر أمام خسارة كاملة لرأس ماله.
وتتخذ هذه الكيانات واجهات رقمية احترافية توحي بالموثوقية، إذ تعرض منصات التداول (Trading Platforms) بأسعار تبدو حقيقية لإقناع الضحية بجدية العمل. وبعكس الوسيط المرخص الذي يلتزم بمعايير فصل أموال العملاء، تقوم المنصات الوهمية بخلط الإيداعات في حسابات بنكية مجهولة. ويختلف هذا النمط عن الخسارة الطبيعية في السوق في أن الأموال لا تصل فعلياً إلى مزودي السيولة الخارجيين.
ويُعزى نجاح هذه الشبكات في الإيقاع بالضحايا إلى قدرتها على بناء بيئة وهمية مطابقة للواقع. فتوفر أرقاماً تتحرك وتنبيهات بأخبار السوق توحي بأن الاستثمار ينمو بشكل مستمر. غير أن هذه الأرقام لا تتجاوز كونها شفرات برمجية على خوادم الشركة، ولا ترتبط بأي سوق مالي حقيقي. ومنذ انتشار الإعلانات الممولة بكثافة على شبكات التواصل، أصبح الوصول إلى شرائح واسعة من المستثمرين أسهل.
وتستهدف هذه الجهات المبتدئين عبر استغلال نقص الخبرة، فتقدم وعوداً بتحقيق عوائد ثابتة ومضمونة. وهذا خطأ شائع، فالسوق بطبيعته متقلب ولا يمكن ضمان أرباحه بأي حال. وتلجأ الكيانات الاحتيالية إلى إيهام العميل بوجود أرباح متراكمة على الشاشة لدفعه نحو إيداع مبالغ إضافية. وبمجرد طلب سحب الأرباح، تبدأ سلسلة من الأعذار المبرمجة مسبقاً. والنتيجة تراكم صامت للخسائر.
أشهر أساليب الاحتيال التي تتبعها منصات التداول الوهمية
تتنوع الأساليب التي تتبعها الجهات غير المرخصة للإيقاع بالمستثمرين، وتتطور باستمرار لتجاوز العقبات التنظيمية. وتعتمد أغلب هذه الحيل على استغلال الثغرات المعرفية لدى المتداول، وإيهامه بوجود فرص استثنائية لا تتكرر. وتبرز أهمية التعرف على هذه الأساليب في بناء مناعة مالية تمنع الانخداع بالمظاهر البراقة التي تروج لها تلك المنصات عبر الإنترنت.
- انتحال هوية وسطاء معروفين عبر تأسيس ما يُعرف باسم الشركات المستنسخة (Clone Firms)، باستخدام أرقام تسجيل لشركات حقيقية لخداع المستثمر.
- التلاعب البرمجي بأسعار الأصول داخل بيئة التداول لإظهار مكاسب وهمية متتالية، بهدف تشجيع الضحية على مضاعفة حجم الإيداع في أسرع وقت.
- فرض رسوم مفاجئة أو ضرائب غير مبررة كشرط أساسي للموافقة على سحب الأموال، وهي حيلة شائعة لاستنزاف آخر ما يملكه العميل.
- ممارسة الضغط النفسي المستمر عبر اتصالات هاتفية متكررة من أشخاص ينتحلون صفة مدراء حسابات، لحث المستثمر على اقتراض الأموال وإيداعها.
كيف تكشف شركات الفوركس النصابة؟ خطوات التحقق العملي
لا يعتمد كشف الكيانات الاحتيالية على الحدس، بل يتطلب اتباع منهجية رياضية وقانونية صارمة لمطابقة البيانات. وتبدأ هذه العملية من فحص الواجهة الرقمية للشركة وصولاً إلى الغوص في قواعد بيانات الجهات الرقابية الدولية. ويمثل التحقق من صحة التراخيص الإجراء الأهم الذي يفصل بين الاستثمار الآمن وبين إهدار رأس المال في شبكات النصب المنظمة.
- استخراج الرقم المرجعي للترخيص (Reference Number) المكتوب عادة في أسفل الموقع الإلكتروني للشركة، وتدوينه بدقة للرجوع إليه.
- الدخول المباشر إلى قاعدة البيانات الرسمية التابعة للجهة الرقابية، مثل السجل المالي لهيئة FCA البريطانية أو ASIC الأسترالية، والبحث عن الرقم المستخرج.
- مطابقة اسم النطاق (URL) للموقع الإلكتروني حرفياً مع الرابط المعتمد المسجل في قاعدة بيانات الهيئة، لتجنب الوقوع في فخ الشركات المستنسخة.
- فحص شروط التداول المعروضة، مثل مستويات السبريد والحد الأقصى لأداة الرافعة المالية، ومقارنتها بالحدود القصوى التي تفرضها القوانين التنظيمية.
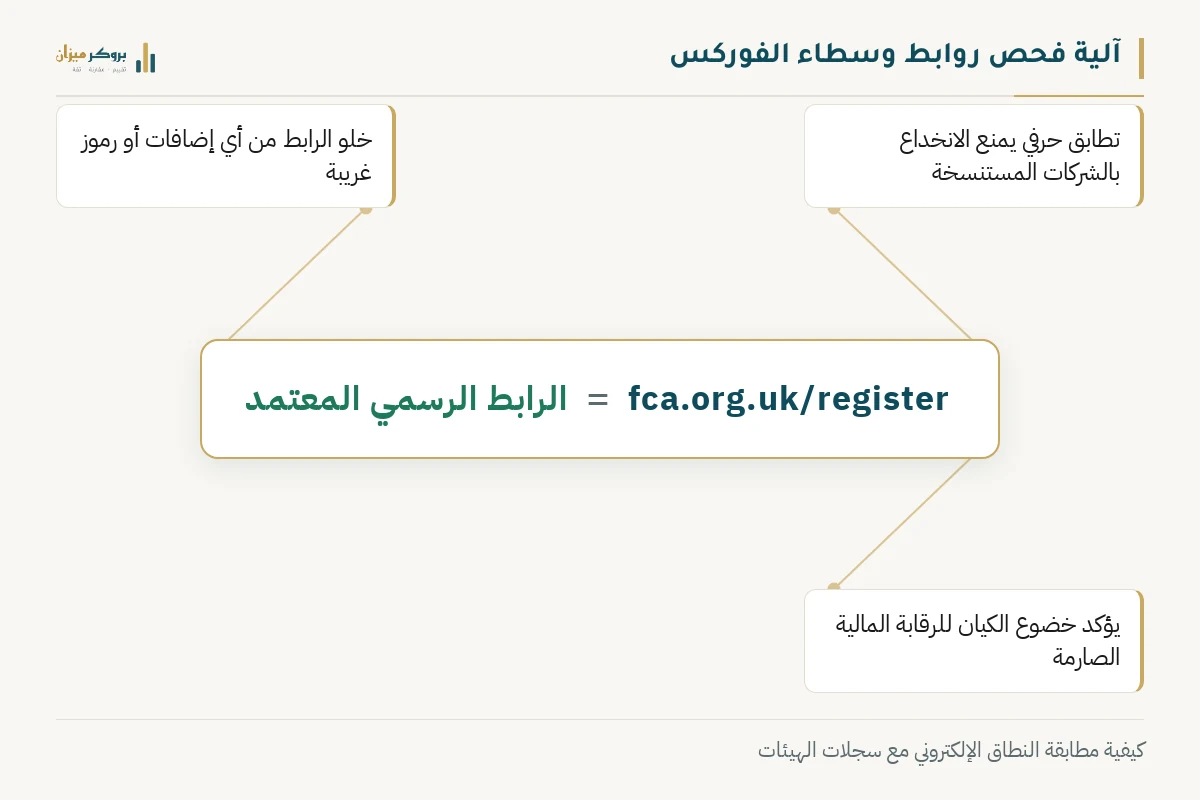
تذكر دائماً أن وجود رقم ترخيص حقيقي على الموقع لا يكفي، بل يجب أن يتطابق الرابط الإلكتروني الذي تتصفحه حرفياً مع الرابط المدرج في سجلات الهيئة الرقابية لتأكيد هويته الفعلية.
الفروق الجوهرية بين الوسيط المرخص والوسيط النصاب
تتضح الفروق الجوهرية بين الشركات الموثوقة والكيانات الاحتيالية عند النظر إلى هيكل العمليات الداخلية وتكاليف التداول. فالالتزام بفصل أموال العملاء يمثل الركيزة الأساسية للرقابة، وهو ما يضمن حماية الرصيد في حال تعثر الشركة مالياً. وفي المقابل، تعتمد الكيانات الوهمية على سياسة الخلط العشوائي لتسهيل تهريب الأموال عبر شبكات معقدة.
| وجه المقارنة | الوسيط المرخص | الكيان الاحتيالي |
|---|---|---|
| فصل أموال العملاء | يودع الأموال في حسابات بنكية منفصلة كلياً عن أموال الشركة | يخلط الإيداعات أو يحولها مباشرة لحسابات شخصية مجهولة |
| شفافية التسعير | يعرض أسعاراً حقيقية تعكس سيولة السوق وتطابق المنصات الكبرى | يتلاعب بالأسعار لتصفية الحسابات وإحداث خسائر قسرية متعمدة |
| خيارات الحسابات | يوفر خيار حساب إسلامي حقيقي دون رسوم تبييت مخفية | يفرض رسوماً وهمية أو يغير شروط التداول فجأة دون إشعار |
| سحب الأرصدة | يعالج الطلبات خلال أيام عمل محددة دون طلب ضرائب مسبقة | يرفض السحب ويطالب بدفع رسوم إضافية لتحرير المبلغ المودع |
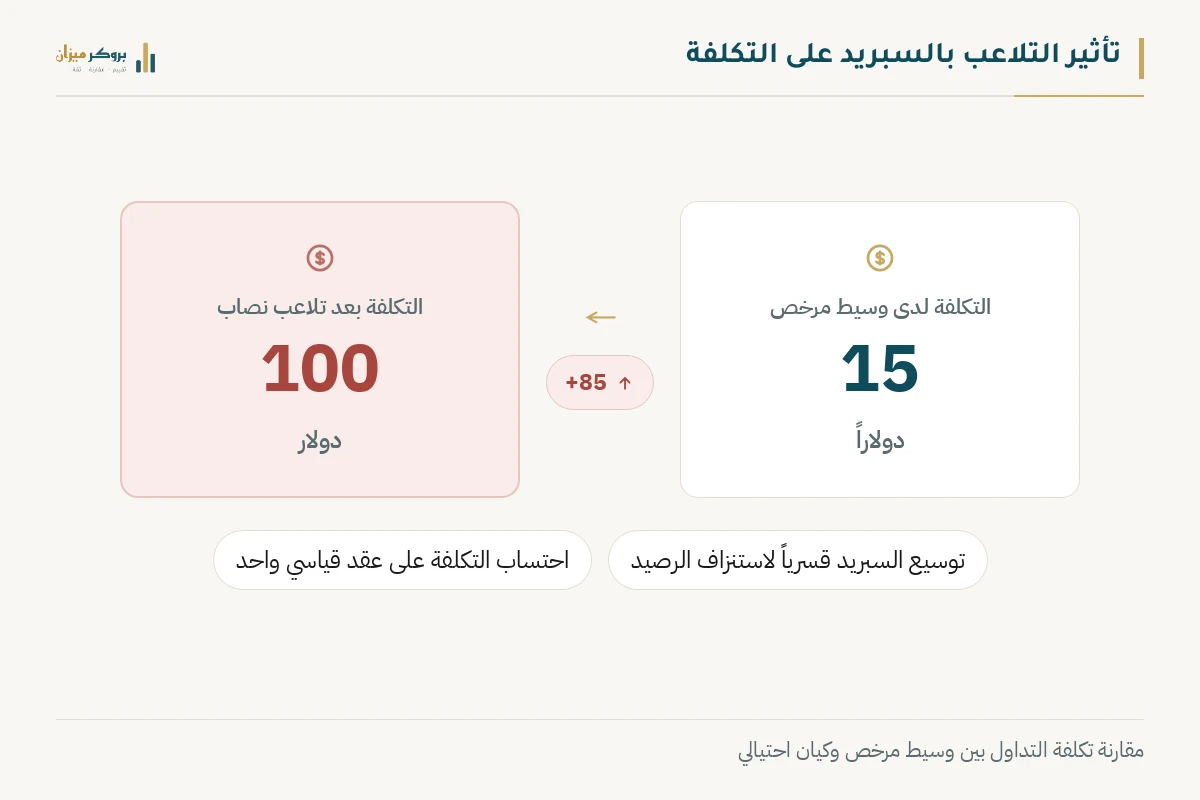
ويظهر التباين أيضاً في تسعير الأصول وتكاليف الاحتفاظ بالمراكز المفتوحة. ولنفترض أن السبريد (Spread) لزوج فايبر EUR/USD يبلغ 1.5 نقطة لدى وسيط مرخص، فإن تكلفة تنفيذ عقد قياسي تبلغ 15 دولاراً. بينما يتلاعب الوسيط النصاب لتوسيع السبريد إلى 10 نقاط فجأة، لترتفع التكلفة المخفية إلى 100 دولار للعقد الواحد، ويمكن تعميق المعرفة عبر فهم السبريد وكيفية احتسابه.
وتلتزم الشركات الموثوقة بتوفير خيارات تلائم الثقافة المحلية، مثل حساب إسلامي حقيقي يخلو من رسوم التبييت (السواب / Swap) المخفية. بينما تستخدم الشركات النصابة هذه المسميات كواجهة شكلية فقط لفرض عمولات إدارية باهظة كبديل. والفارق هنا جوهري.
واقع الرقابة المالية في الدول العربية وآليات الحماية المحلية
يختلف المشهد التنظيمي في الدول العربية بشكل ملموس، إذ إن الهيئة العامة للرقابة المالية في مصر (FRA) والبنك المركزي العراقي لا يمنحان تراخيص لشركات تداول الفوركس بالتجزئة. ويفرض هذا الواقع على المتداولين في القاهرة وبغداد البحث عن وسطاء أجانب يخضعون لإشراف الجهات الرقابية الدولية لتأمين استثماراتهم.
وينبغي التنبه هنا إلى نقطة جوهرية تتعلق بالحماية القانونية. فالعميل العربي غالباً ما يُسجل تحت كيان فرعي (Offshore Entity) يتبع لمجموعة الوسيط، وليس تحت الكيان الخاضع لرقابة بريطانيا أو أستراليا مباشرة. وبالتالي، تعتمد حماية الأموال على القوانين المنظمة للكيان الفعلي الذي تم توقيع اتفاقية العميل معه، مما يوجب قراءة الشروط بدقة.
وتلعب هيئة السوق المالية في السعودية وهيئة سوق رأس المال (CMA) في الإمارات دوراً محورياً في تنظيم الأسواق المحلية وإصدار تحذيرات دورية من المنصات غير المرخصة. وتتطلب المشاركة في الأسواق العالمية وعياً بفروق التوقيت الإقليمية المؤثرة على السيولة. وتتوافق الساعة 17:00 بتوقيت نيويورك مع الساعة 00:00 (منتصف الليل) في بغداد ومكة المكرمة (GMT+3)، والساعة 23:00 في القاهرة وتونس (GMT+2)، مع ضرورة مراعاة التوقيت الصيفي.
القيود المصرفية وطرق الدفع الآمنة في المنطقة العربية
تشكل القنوات المالية التي تمر عبرها الأموال نقطة ضعف رئيسية يستغلها المحتالون للإيقاع بضحاياهم في المنطقة العربية. ومع تزايد التعقيدات التنظيمية، تبتكر الشبكات الاحتيالية مسارات بديلة لتجنب الرقابة المصرفية وتسهيل تهريب رؤوس الأموال. ويُعد فهم طبيعة هذه المسارات خطوة ضرورية لحماية المدخرات وتجنب الوقوع في شبكات التحويل غير المشروعة.
- تستغل الكيانات الاحتيالية القيود الصارمة المفروضة على التحويلات البنكية الدولية في مصر والعراق وشمال أفريقيا، لتوجيه الضحايا نحو قنوات دفع بديلة ومشبوهة.
- تُفرض مطالبات متكررة بإيداع الأموال عبر العملات الرقمية المشفرة أو شبكات التحويل غير الرسمية، مما يجعل تتبع مسار الأموال واستردادها أمراً شبه مستحيل.
- يوفر استخدام بطاقات الائتمان الرئيسية عند التعامل مع الشركات الموثوقة طبقة حماية إضافية، تتمثل في إمكانية تقديم طلب استرداد مالي (Chargeback) في حالات الاحتيال.
- يُعد طلب تحويل الأموال إلى حسابات بنكية شخصية بأسماء أفراد يدعون تمثيل الشركة، أو لوكلاء محليين غير معتمدين، علامة حمراء قاطعة على وجود عملية نصب.
ماذا تفعل إذا وقعت ضحية لشركة فوركس نصابة؟
يمثل التحرك السريع والمنظم العامل الحاسم في تقليل حجم الخسائر ومحاولة استرداد جزء من الأموال المنهوبة. وغالباً ما يصاب المستثمر بالذعر عند اكتشاف الخديعة، مما يدفعه لاتخاذ قرارات عشوائية قد تعقد الموقف. وتتطلب إدارة هذه الأزمة اتباع مسار قانوني ومصرفي محدد لتوثيق الواقعة وقطع قنوات النزيف المالي فوراً.
- التوقف الفوري عن تحويل أي مبالغ إضافية للشركة، سواء كان ذلك تحت مسمى دفع ضرائب، أو رسوم تخليص جمركي، أو تأمين لإتمام عملية السحب.
- توثيق كافة الأدلة المتاحة، بما يشمل المراسلات النصية، ورسائل البريد الإلكتروني، وكشوف الحسابات، وإيصالات التحويلات البنكية، وعناوين المواقع الإلكترونية التي تم استخدامها.
- تقديم شكوى رسمية إلى الجهة الرقابية الدولية التي تدعي الشركة التبعية لها، وإبلاغ وحدة مكافحة الجرائم الإلكترونية المحلية في مدينتك مثل القاهرة أو بغداد.
- التواصل المباشر والعاجل مع البنك المصدر لبطاقتك الائتمانية، وتقديم طلب رسمي لاسترجاع الأموال المدفوعة، مدعوماً بكافة الأدلة التي تثبت وقوع عملية الاحتيال.
دور التثقيف المالي في تجنب الوقوع في فخ الاحتيال
يمثل التثقيف المالي الدرع الواقي الأول ضد محاولات الخداع في الأسواق المالية. وقبل المخاطرة بأي أموال حقيقية، يجب على المستثمر فهم آليات السوق الأساسية، مثل كيفية حساب قيمة النقطة (بيب / Pip)، وتحديد حجم اللوت (Lot)، وإدراك المخاطر المرتبطة باستخدام الرافعة المالية (Leverage).
ومن الضروري أيضاً إتقان أدوات إدارة المخاطر، وفي مقدمتها أوامر وقف الخسارة (Stop Loss) لحماية رأس المال من التقلبات الحادة. وتبرز أهمية هذه الأوامر عند استرجاع أحداث تاريخية فارقة، مثل هبوط الجنيه الإسترليني نحو 8% في يوم واحد بعد استفتاء خروج بريطانيا من الاتحاد الأوروبي في 2016، حيث تبخرت الحسابات غير المحمية في غمضة عين. ولنفترض أن المتداول اشترى عقداً قياسياً على زوج كابل GBP/USD عند السعر 1.25000 برافعة مالية تبلغ 1:100. إن حركة السعر ضده بمقدار 100 نقطة تعني خسارة 1000 دولار، مما يستوجب دقة في حساب الهامش (Margin) المستخدم.
ويوفر الحساب التجريبي (Demo Account) بيئة آمنة تتيح للمتداول اختبار مصداقية المنصة وسرعة تنفيذ الأوامر، بعيداً عن ضغوط الخسارة المالية. ويُعزى نجاح الكثيرين إلى الاعتماد على مصادر تعليمية موثوقة وموثقة، مثل أدلة منهجية تقييم وسطاء الفوركس الخاصة بنا. وفي المقابل، يؤدي الانسياق وراء توصيات قنوات التليجرام المجهولة التي تروج لوسطاء مشبوهين إلى نتائج كارثية. وهذا فخ يجب تجنبه.
صحيح أن التداول في الأسواق العالمية يوفر فرصاً، غير أنه ينطوي أيضاً على مخاطر عالية لخسارة رأس المال، ومن الضروري استخدام أدوات إدارة المخاطر وتجنب وعود الأرباح المضمونة كلياً.
الخلاصة
تبدأ رحلة الاستثمار الآمن في أسواق المال من القدرة على تمييز الكيانات الموثوقة عن تلك التي تتربص برؤوس الأموال. ولا يقف الأمر عند مراجعة التراخيص شكلياً، بل يمتد إلى مطابقة البيانات الرقمية بدقة مع السجلات الرسمية للجهات الرقابية، وفهم آليات تسعير الأصول وحفظ الإيداعات. وتظل المعرفة العميقة بأساسيات السوق وشروط التداول الجدار المنيع ضد محاولات التضليل المستمرة. وفي النهاية، فإن اتخاذ قرار مدروس باختيار وسيط يخضع لرقابة صارمة يجنبك الانزلاق في متاهات الاحتيال، ويضع استثماراتك على المسار الصحيح.
الأسئلة الشائعة
كيف أعرف أن شركة التداول نصابة؟
تظهر علامات الاحتيال بوضوح عند غياب التراخيص من جهات رقابية صارمة مثل FCA أو ASIC، وتقديم وعود بأرباح ثابتة لا تتوافق مع طبيعة السوق. كما تلجأ هذه الشركات إلى مطالبة العميل بضخ مزيد من الأموال كشرط لسحب أرصدته، مع استخدام روابط مواقع إلكترونية لا تتطابق مع السجلات الرسمية للهيئات التنظيمية.
هل يمكن استرداد الأموال من شركات الفوركس النصابة؟
توجد فرصة لاسترداد الأموال في حالات محددة، أبرزها تقديم طلب استرجاع مالي (Chargeback) للبنك المصدر للبطاقة الائتمانية ضمن إطار زمني ضيق. كما يمكن تصعيد الأمر للسلطات الأمنية المحلية والجهات الرقابية الدولية لتتبع مسار الأموال وملاحقة الأصول القانونية للشركة إن وجدت.
هل تقوم الهيئات الرقابية العربية بترخيص تداول الفوركس للأفراد؟
تتباين القوانين التنظيمية في المنطقة العربية بشكل كبير. فبينما تسمح هيئات خليجية مثل هيئة سوق رأس المال ببعض أنشطة الوساطة، تمنع جهات أخرى مثل الهيئة العامة للرقابة المالية في مصر والبنك المركزي العراقي ترخيص شركات التجزئة الأجنبية، مما يلزم المتداولين بالبحث عن وسطاء دوليين موثوقين.
ما هي حيلة الشركات المستنسخة في سوق الفوركس؟
تتمثل هذه الحيلة في قيام كيان احتيالي بسرقة الهوية التجارية لشركة مرخصة، بما يشمل اسمها ورقم ترخيصها وعنوانها، لإنشاء واجهة رقمية مزيفة تخدع الضحايا. وتتطلب الحماية من هذا الفخ مطابقة الرابط الإلكتروني الذي يتصفحه العميل بشكل دقيق مع الرابط المعتمد في قاعدة بيانات الهيئة الرقابية.
